 Espace client
 Nous contacter
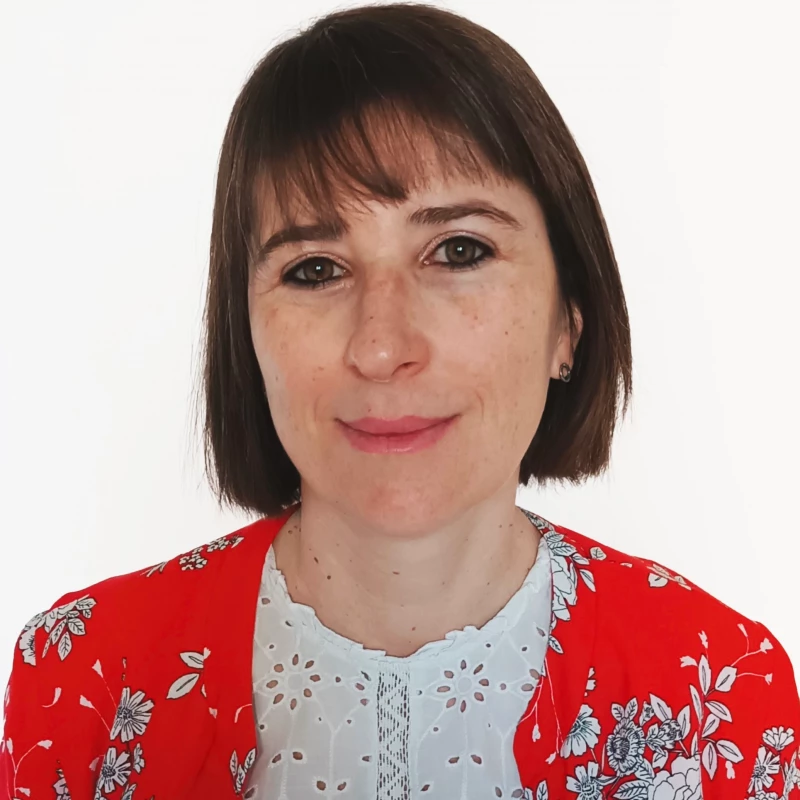
Laëtitia Redon Ingénieure Patrimoniale
Domaines d'expertise : Fiscalité des sociétés Transmission d'entreprise Prévoyance professionnelle Ingénierie Patrimoniale
Biographie
Diplômée d’une licence de droit privée et du titre RNCP « Expert en conseil patrimonial » de l’AUREP, Laetitia a rejoint Laplace - groupe Crystal, en 2022 en tant qu’Ingénieur Patrimonial, pôle chefs d'entreprises. Elle accompagne depuis lors les dirigeants d’entreprise dans la structuration de leur patrimoine privé et professionnel.
Contributions
La tutelle est une mesure de protection judiciaire destinée à protéger les intérêts des personnes vulnérables. Dans cette situation, un tuteur va représenter la personne protégée dans les actes de la vie courante. Qu'en est-il en matière de gestion de patrimoine ?
En savoir plus 
La curatelle est une mesure de protection judiciaire destinée à protéger les intérêts des personnes vulnérables. L’objectif de la mesure est de conseiller et d’assister le majeur protégé dans la réalisation de certains actes, et cela, même s’il reste autonome pour les actes simples, de la vie quotidienne. Qu'en est-il en matière de gestion de patrimoine ?
En savoir plus
Le mandat de protection future permet à une personne majeure (mandant) et ne faisant pas l’objet d’une mesure de protection de désigner à l'avance, une ou plusieurs personnes (mandataires) pour le représenter le jour où elle ne sera plus en capacité (perte de capacité physique et mentale) de gérer ses intérêts dans les actes de la vie civile.
En savoir plus
La sauvegarde de justice est une mesure de protection temporaire, de courte durée destinée à protéger le patrimoine du majeur protégé face à un risque de dilapidation et de conclusion d’actes contraires à l’intérêt de ce dernier.
En savoir plus
Le contrat d'assurance-vie avec option "épargne handicap" est un contrat d'assurance dédié aux personnes en situation de handicap, d'une durée minimum de 6 ans.
En savoir plus
L'habilitation familiale est une mesure destinée à représenter et/ou assister une personne de son entourage proche qui n'est pas en capacité de manifester sa volonté. Elle permet au représentant de la personne d'agir en son nom, par représentation, de manière partielle ou totale.
En savoir plus
Une mesure d’accompagnement a pour objectif d’aider une personne majeure rencontrant des difficultés à gérer son patrimoine, alors même qu’elle n’a pas de difficultés psychologiques ou psychiatriques.
En savoir plus
Une indemnité en réparation d’un dommage corporel est une compensation financière destinée à réparer un préjudice subi par une victime d’un point de vue civil.
En savoir plus
La souscription d’un contrat d’assurance-vie peut se faire conjointement par un couple marié, selon leur régime matrimonial : c’est le principe de co-souscription.
En savoir plus
Un enfant mineur est, par principe, considéré au sens de la loi (article 388-1-1 du code civil) comme incapable. Pour souscrire un contrat d’assurance-vie la capacité est un élément obligatoire. Toutefois, et sous certaines conditions, la souscription d’un contrat d’assurance-vie pour un mineur peut être possible.
En savoir plus
Le démembrement de la clause bénéficiaire dans le cadre d'un contrat d'assurance-vie peut permettre de protéger l’usufruitier tout en organisant la transmission au nu-propriétaire.
En savoir plus
Les aides sociales sont octroyées par le département après l’obligation alimentaire. Il s’agit de l’obligation d’aider matériellement les personnes de sa famille lorsque ces dernières sont dans le besoin.
En savoir plus
Le choix d'un régime matrimonial revêt une importance considérable car il détermine la répartition des biens et des responsabilités financières pendant le mariage ainsi que les modalités de partage en cas de divorce ou de décès d'un conjoint.
En savoir plus
Par principe la donation doit être faite par acte authentique devant notaire à peine de nullité. C’est un contrat solennel qui se forme par l’échange des consentements du donateur et du donataire. Elle ne prend effet qu’au jour de l’acceptation par le donataire.
En savoir plus
Le choix d'un régime matrimonial revêt une importance considérable pour les couples, car il détermine la répartition des biens et des responsabilités financières pendant le mariage ainsi que les modalités de partage en cas de divorce ou de décès d'un conjoint.
En savoir plus
La donation-partage permet à une personne de son vivant, de procéder à la distribution de ses biens entre ses héritiers
En savoir plus
L’auteur de la donation graduelle (donateur ou testateur) impose à la personne gratifiée l’obligation de conserver sa vie durant les biens ainsi reçus, et de les transmettre à sa propre mort à une seconde personne d’ores et déjà désignée par le disposant.
En savoir plus
Depuis le 1er janvier 2007, il peut être souscrit par toute personne nommé le "mandant" souhaitant qu'à son décès, la gestion de tout ou partie de son patrimoine soit confiée à une ou plusieurs personne(s) de confiance nommé "mandataire(s)" qui agiront dans l'intérêt d’un ou plusieurs héritiers identifiés.
En savoir plus
Les époux peuvent assurer leur protection mutuelle au-delà des droits légaux par la rédaction d’un testament (voir notre fiche spécifique sur le testament) ou d’une donation au dernier vivant.
En savoir plus
La renonciation anticipée à l’action en réduction est une exception à l’interdiction des pactes sur succession future. Elle permet à une personne de renoncer par anticipation à l’intégralité de sa réserve héréditaire ou à une partie seulement ou sur un bien déterminé.
En savoir plus
Le régime de communauté universelle concerne principalement les époux qui souhaitent unir le plus largement possible leurs intérêts patrimoniaux. En d'autres termes, dans ce régime, aucune distinction n’est faite entre les biens acquis avant le mariage et les biens acquis pendant le mariage.
En savoir plus
Le régime de séparation de bien est le régime séparatiste par excellence dans lequel il n’existe pas de masse commune. Ce régime a une source conventionnelle, il est choisi par les époux au moment du mariage dans leur contrat de mariage.
En savoir plus
Institué par la loi du 15 novembre 1999 et complété par celle du 23 juin 2006, le PACS - Pacte Civil de Solidarité est régi par les articles 515-1 et suivants du Code civil comme un contrat conclu entre deux personnes physiques majeures, de sexe différent ou de même sexe, pour organiser leur vie commune.
En savoir plus
Le concubinage, anciennement appelé union libre, est définit comme une union de fait caractérisée par une vie commune présentant un caractère de stabilité et de continuité entre deux personnes de sexe différent ou de même sexe qui vivent en couple.
En savoir plus
Le testament permet d’organiser sa succession. C’est un acte personnel et écrit, révocable à tout moment, par lequel le testateur désigne les personnes qui recevront, à son décès, une partie ou la totalité de son patrimoine.
En savoir plus
Les successions sont régies par la loi lorsque le défunt n’a pas disposé de ses biens par des libéralités ; dans ce cas on parle de dévolution légale. A l’inverse, les successions peuvent être régies par la volonté du défunt [...]
En savoir plus
L’article 893 du code civil précise « La libéralité est l'acte par lequel une personne dispose à titre gratuit de tout ou partie de ses biens ou de ses droits au profit d'une autre personne. Il ne peut être fait de libéralité que par donation entre vifs ou par testament. » [...]
En savoir plus
Le régime de la communauté de meubles et acquêts est un régime matrimonial de communauté. Dans lequel il existe trois masses de biens : une masse commune et deux masses propres au patrimoine des époux.
En savoir plus
La communauté conventionnelle vise à intégrer des clauses dans un contrat de mariage communautaire. Il s’agit alors d’aménager le régime légal selon les besoins familiaux et patrimoniaux des époux.
En savoir plus

La Cour de cassation a su définir un avantage matrimonial comme les profits que l’un ou l’autre des époux peut retirer des clauses d’une communauté conventionnelle.
En savoir plus
En droit français, la détention en direct implique le droit de pleine propriété sur un bien mobilier ou immobilier et ce, sans intermédiaire.
En savoir plus
Une société civile immobilière (SCI) est une structure juridique constituée a minima de deux personnes (personnes physiques et/ou personnes morales), chacune ayant le statut d’associé, permettant de gérer un ou plusieurs biens immobiliers.
En savoir plus
En droit français, le « viager » ou contrat de rente viagère, est une convention par laquelle une personne propriétaire d’un logement (le crédirentier) le vend à une autre personne (le débirentier) en échange du versement d’une rente généralement mensuelle ou trimestrielle que le débirentier s’engager à verser au crédirentier jusqu’à la survenance du décès de ce dernier.
En savoir plus
La CEHR est un impôt complémentaire à l'impôt sur le revenu payé par les contribuables percevant de hauts revenus. Cet impôt a été créé par la Loi de Finances 2012 pour épurer une partie du déficit des administrations publiques.
En savoir plus
Régi par les articles 1569 à 1581 du Code civil, le régime de la participation aux acquêts est à l’intersection des régimes communautaires et séparatistes.
En savoir plus
Le régime mère-fille est un régime fiscal permettant aux sociétés mères de bénéficier d'une exonération d'IS sur les dividendes reçus de leurs filiales, à l'exception d'une quote-part de frais et charges de 5 %.
En savoir plus
Le Prélèvement Forfaitaire Unique (PFU), aussi appelé « flat tax » , est applicable depuis le 1er janvier 2018 aux intérêts et aux dividendes au taux unique de 30 %, comprenant un taux forfaitaire de 12,8 % pour l'impôt sur le revenu (IR) et des prélèvements sociaux au taux global de 17,2 %.
En savoir plus
L'impôt sur les sociétés (IS) est une imposition annuelle sur les bénéfices réalisés en France par les sociétés de capitaux et autres entités. Le taux d'imposition a progressivement été abaissé pour atteindre 25 % en 2022.
En savoir plus
Le démembrement de propriété est une technique juridique qui permet d’optimiser la jouissance que plusieurs personnes (l’usufruitier et le nu-propriétaire) peuvent retirer de la possession d’un bien. L’usufruitier a le droit d’utiliser le bien et d’en percevoir les revenus. Le nu-propriétaire a le droit de disposer du bien (c’est-à-dire le vendre et le transmettre).
En savoir plus
En France, l’impôt sur le revenu est déterminé en tenant compte de l’ensemble des revenus du foyer fiscal. Le foyer fiscal désigne l’ensemble des personnes inscrites sur une même déclaration de revenus (INSEE).
En savoir plus
La plus-value immobilière correspond au gain réalisé lors de la mutation à titre onéreux (vente ou échange) d’un bien immobilier (bâtis ou non bâtis), des droits portant sur ces immeubles (usufruit, nue-propriété) ou de la cession de parts de sociétés à prépondérance immobilière. [...]
En savoir plus
Pour obtenir le revenu net imposable soumis à l’impôt sur le revenu, certaines dépenses de l’année peuvent être déduites du revenu global avant application du barème progressif de l’impôt. La déduction de ces charges permet ainsi de réduire l’assiette de l’impôt. [...]
En savoir plus
Créé par la loi de finances du 30 décembre 2017 pour remplacer l’ISF à compter du 1er janvier 2018, sont redevables de l’IFI les personnes physiques disposant d’un patrimoine immobilier net supérieur à 1, 3 M € au 1er janvier de chaque année d’imposition. La déclaration d’IFI est établie par foyer fiscal.
En savoir plus
La plus-value mobilière générée par la cession à titre onéreux de valeurs mobilières ou de droits sociaux est imposable quel que soit le droit cédé [...]
En savoir plus
Le statut de bailleur privé ou dispositif « Jeanbrun » , instauré par la loi de finances 2026, est un dispositif en faveur des investisseurs immobiliers privés, ouvrant droit à la déduction d’un amortissement pour le calcul des revenus fonciers (location nue) sous condition d’une mise en location « abordable » durant 9 ans minimum.
En savoir plus
En France, la transmission des entreprises familiales demeure un enjeu stratégique d’un point de vue économique, mais également patrimonial. Il existe plusieurs dispositifs permettant une transmission optimisée de ces entreprises, dont le plus connu est le Pacte Dutreil.
En savoir plus
Pour un dirigeant d’entreprise, la question de la rémunération dépasse largement le simple niveau de revenu perçu en fin de mois. Arbitrer entre salaire et dividendes implique de considérer des enjeux fiscaux, sociaux et patrimoniaux, mais également des objectifs personnels à court, moyen et long terme. Mal maîtrisé, cet arbitrage peut générer des coûts importants ou fragiliser la protection sociale du dirigeant. Bien pensé, il devient au contraire un levier d’optimisation globale.
En savoir plus
La donation à un enfant constitue un outil efficace pour anticiper la transmission du patrimoine, aider à financer un projet et organiser progressivement la transmission du patrimoine familial. Mais elle peut entraîner différents coûts et des conséquences fiscales. Une donation doit donc s’inscrire dans une réflexion patrimoniale globale intégrant les objectifs familiaux et le choix des actifs transmis.
En savoir plus
Optimiser un patrimoine significatif ne consiste pas à rechercher quelques points de rendement supplémentaires. Il s’agit avant tout d’un travail d’architecture globale, qui vise à structurer, protéger et transmettre un capital significatif dans la durée. Chaque décision s’inscrit dans une stratégie globale au service de la préservation et de la valorisation du patrimoine.
En savoir plus
La holding de rachat est un outil fréquent dans les opérations d’acquisition, de reprise ou de structuration patrimoniale. Elle permet de loger une dette d’acquisition, de centraliser la détention des titres et, dans certains cas, d’optimiser les flux entre la société opérationnelle et la structure de tête.
En savoir plus
La holding patrimoniale est une société créée ou utilisée pour détenir, organiser et transmettre un patrimoine. Elle peut détenir des participations, des actifs financiers, de l’immobilier, des titres de sociétés opérationnelles ou des liquidités issues d’une cession.
En savoir plus
Les revenus de capitaux mobiliers regroupent les revenus issus de placements financiers : dividendes, intérêts de comptes rémunérés, coupons obligataires, revenus de comptes-titres, certains produits de placement et distributions de sociétés. Pour un investisseur patrimonial, leur fiscalité ne doit pas être traitée comme un simple détail déclaratif.
En savoir plus
Découvrir nos autres contributeurs
Nathalie Prieur Directrice Opérationnelle CGEFI
Diplômée en tant que Courtier en assurance vi au Luxembourg depuis 2013, agréée par le Commissariat Aux Assurances, le régulateur du marché ...
Domaines d'expertise : Business strategy Gestion d'actifs Stratégie commerciale
En savoir plus
Julien Richard Directeur Régional Gestion Privée
Issu du monde du sport, Julien est diplômé dâ ™une maîtrise en Management du sport à l’Université de Rennes 2 et a ensuite travaillé ...
Domaines d'expertise : Conseil en investissement Gestion privée Transmission d'entreprise
En savoir plus
Lionel Sarrut Directeur Associé
Ancien joueur de football, Lionel est issu du c ntre de formation de l’AS Saint-Etienne. Directeur Associé de
Domaines d'expertise : Accompagnement des sportifs professionnels Conseil en investissement Fiscalité Gestion privée
En savoir plus
Florent Bebin Directeur Commercial Protection Sociale
Référent dans son domaine d’expertise, il a occupé différents postes tels que conseiller en protection sociale, référent gestion privée ...
Domaines d'expertise : Epargne salariale Protection sociale Retraite obligatoire et facultative Stratégie de rémunération
En savoir plus
Fabrice Mariani Directeur Associé
Ancien footballeur, Fabrice a été pendant prà s de 7 ans gardien de but à l’AS Monaco.Directeur Associé de Laplace Sport, Fabrice ...
Domaines d'expertise : Accompagnement des sportifs professionnels Conseil en investissement Fiscalité Gestion privée
En savoir plus
Pierre Chauviré Sales Structureur
Après un master en banque et ingénierie finan ière à l’ESSCA Paris, obtenu en 2019, Pierre a occupé plusieurs postes au sein de la ...
En savoir plus
Laura Castineiras Responsable Ingénierie sociale en Rémunération et Protection sociale
Juriste de formation, Laura s’est orientée v rs l’ingénierie patrimoniale du chef d’entreprise, formation suivie à l’AUREP. Cette ...
Domaines d'expertise : Ingénierie Patrimoniale Protection sociale Rémunération des dirigeants
En savoir plus
Barbara Lefevre Sales Produits Structurés
Barbara débute sa carrière en 2005 dans la sa le des marchés dérivés actions de BNP Paribas CIB. Après une expérience de 3 ans dans ...
Domaines d'expertise : Finance durable Marchés financiers Produits structurés
En savoir plus
Chloé Vergain Directrice Ingénierie Patrimoniale
Diplômée d'un Master 2 "Droit et Ingénierie inancière" et titulaire du certificat d'aptitude à la profession d'avocat (CAPA), Chloé a ...
Domaines d'expertise : Fiscalité des sociétés Fiscalité personnelle Ingénierie Patrimoniale Transmission d'entreprise
En savoir plus
Victoire Jourdain de Muizon Conseillère en Gestion de Patrimoine
Diplômée d'un Master en Gestion de Patrimoine à l'IPAG Business School, Victoire poursuit son cursus académique par un Mastère spécialisé ...
Domaines d'expertise : Droit de la famille Fiscalité
En savoir plus
Sylvain Gomesse Directeur Associé
Après des études de Droit à Clermont-Ferrand Sylvain a intégré la Financière du Palais le 1er janvier 2000 et est devenu associé de cette ...
Domaines d'expertise : Assistance contentieux, juridique Droit de la famille Gestion privée
En savoir plus
Mélanie Collu Directrice Family Office
Après 9 années à exercer le métier de tax m nager au sein d’un grand groupe d’audit international, Mélanie a rejoint les équipes du ...
Domaines d'expertise : Fiscalité personnelle Gestion privée Ingénierie Patrimoniale Transmission d'entreprise
En savoir plus
Bertrand Rabot Directeur de l'Offre
Après plusieurs expériences en Banque et Fami y Offices pour le compte de grandes fortunes en France et à l’international, Bertrand rejoint ...
Domaines d'expertise : Conseil en investissement Family Office Gestion de fortune Private Equity
En savoir plus
Christine Correard Responsable Pôle International ‑ Service Ingénierie Patrimoniale
Diplômée d'un Master 2 "Gestion Patrimoniale t Financière", Christine a été conseillère en patrimoine dans le secteur bancaire puis a ...
Domaines d'expertise : Droit international privé Droit de la famille Fiscalité internationale
En savoir plus
...
Domaines d'expertise : Droit international privé Fiscalité internationale Ingénierie Patrimoniale
En savoir plus
Julien Briol Ingénieur Patrimonial Laplace Sport
Double diplômé d’un Master 2 « Droit t procédures fiscales de l’entreprise » et « Gestion internationale de ...
Domaines d'expertise : Fiscalité personnelle Prévoyance professionnelle Sportifs professionnels
En savoir plus
Alexandre Menini Conseiller en Gestion de Patrimoine pour les sportifs professionnels
Ancien joueur de rugby professionnel, sélectio né en équipe de France à six reprises, Alexandre est vainqueur de la Coupe d'Europe en 2014 et ...
Domaines d'expertise : Accompagnement des sportifs professionnels Conseil en investissement Fiscalité
En savoir plus

Marianne Gallion Responsable Immobilier Direct
Diplômée de l’école immobilière « Sup T rtiaire », Marianne a été pendant plus de 15 ans responsable de l’immobilier dans un groupe ...
Domaines d'expertise : Assistance contentieux, juridique Audit Fiscalité
En savoir plus