 Espace client
 Nous contacter
Actualités financières et patrimoniales
C’est dans un contexte économique très incertain que le gouvernement a déposé son nouveau projet de loi de finances (PLF) pour 2027 à l’Assemblée nationale. Si ce texte ne revient pas pour le moment sur le Pacte Dutreil, le gouvernement envisage plusieurs mesures structurantes.

Pendant longtemps, la préparation de la retraite s'est résumée à une question relativement simple : combien vais-je percevoir de mes régimes obligatoires ? Aujourd'hui, la réalité est bien différente. L'allongement de l'espérance de vie, les évolutions démographiques, les réformes successives et la diversité croissante des parcours professionnels conduisent chacun à s'interroger sur la pérennité de ses revenus futurs.
Lorsque l'on travaille sur la transmission d'une entreprise familiale, les réflexions se concentrent souvent sur les aspects juridiques, fiscaux ou patrimoniaux. Certes, la mise en place dans le timing adéquat d’un engagement de conservation ou la réalisation d’une donation-partage avec soulte sont autant d’outils à disposition pour réaliser la transmission de l’outil professionnel avec succès. Toutefois, cette réussite se mesure souvent et uniquement à la réalisation d’économies fiscales.
C’est dans un contexte économique très incertain que le gouvernement a déposé son nouveau projet de loi de finances (PLF) pour 2027 à l’Assemblée nationale. Si ce texte ne revient pas pour le moment sur le Pacte Dutreil, le gouvernement envisage plusieurs mesures structurantes.
Face à la baisse programmée des revenus au moment du départ à la retraite, la constitution d'un patrimoine immobilier générateur de revenus complémentaires, devient un enjeu majeur pour de nombreux Français. Aussi, l’acquisition d’un bien en démembrement de propriété, c’est-à-dire « en nue-propriété » , peut répondre à cet objectif.
Le Brent évolue autour de 100 dollars le baril. L'offensive des Houthis sur le détroit de Bab el-Mandeb et l'impasse diplomatique entre Washington et Téhéran ont fait rebondir les cours ces dernières semaines.
Lorsque l'on travaille sur la transmission d'une entreprise familiale, les réflexions se concentrent souvent sur les aspects juridiques, fiscaux ou patrimoniaux. Certes, la mise en place dans le timing adéquat d’un engagement de conservation ou la réalisation d’une donation-partage avec soulte sont autant d’outils à disposition pour réaliser la transmission de l’outil professionnel avec succès. Toutefois, cette réussite se mesure souvent et uniquement à la réalisation d’économies fiscales.
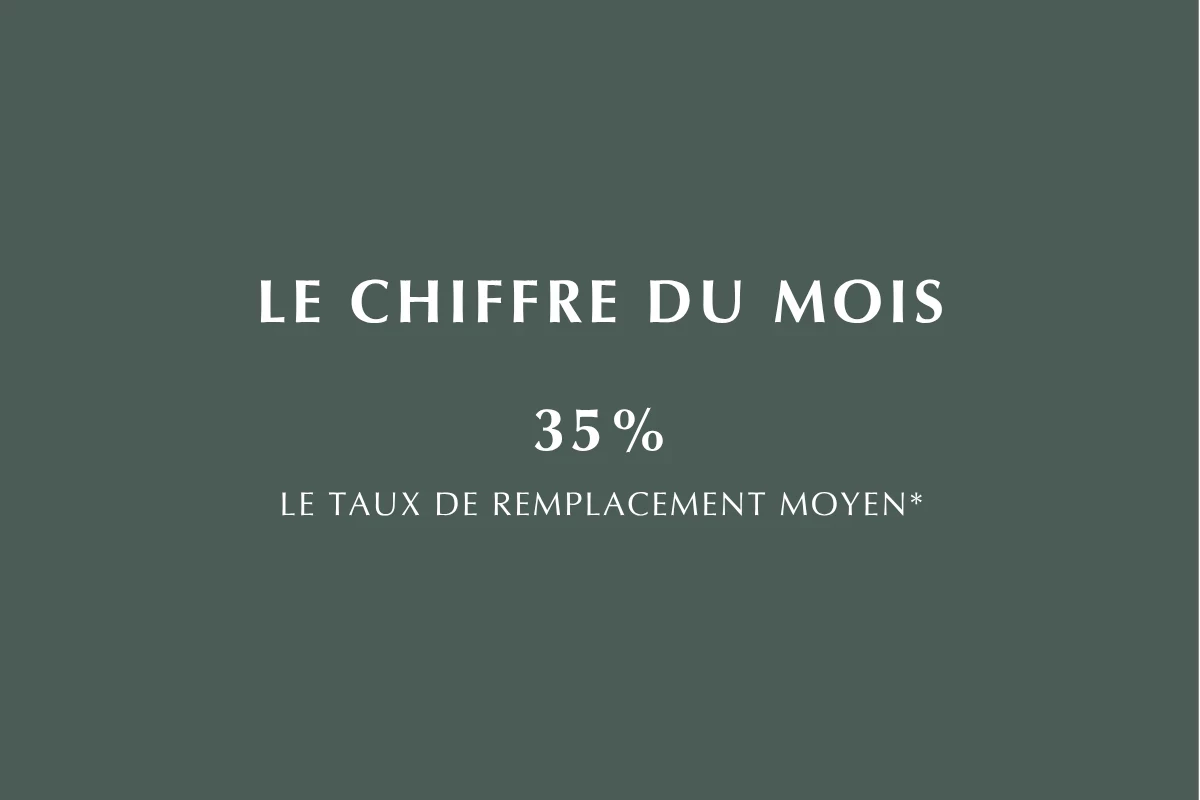
Un taux de remplacement insuffisant peut nécessiter de constituer une épargne complémentaire ou d'adapter sa stratégie patrimoniale. Connaître son taux personnel permet ainsi d'anticiper son futur niveau de vie et d'identifier les leviers juridiques, sociaux et patrimoniaux, susceptibles d'améliorer sa situation : âge de départ, durée de cotisation, épargne retraite, immobilier ou encore organisation du patrimoine.
Pendant longtemps, la préparation de la retraite s'est résumée à une question relativement simple : combien vais-je percevoir de mes régimes obligatoires ? Aujourd'hui, la réalité est bien différente. L'allongement de l'espérance de vie, les évolutions démographiques, les réformes successives et la diversité croissante des parcours professionnels conduisent chacun à s'interroger sur la pérennité de ses revenus futurs.
La retraite constitue bien davantage qu’une simple transition entre vie professionnelle et cessation d’activité. Elle marque un changement de temporalité qui invite à repenser sa structuration patrimoniale dans son ensemble. Les revenus évoluent, les besoins et les projets prennent une nouvelle dimension, les enjeux de la protection ou de la transmission deviennent également de plus en plus centraux.
Confier son épargne suppose avant tout de pouvoir compter sur une sélection objective des solutions d'investissement. Or, dans de nombreux établissements bancaires, les solutions proposées sont majoritairement conçues et gérées en interne. Si ce modèle présente une certaine cohérence, il limite naturellement l'étendue des solutions accessibles et il devient également plus difficile de s'assurer que la recommandation retenue est celle qui répond le mieux à ses objectifs patrimoniaux.
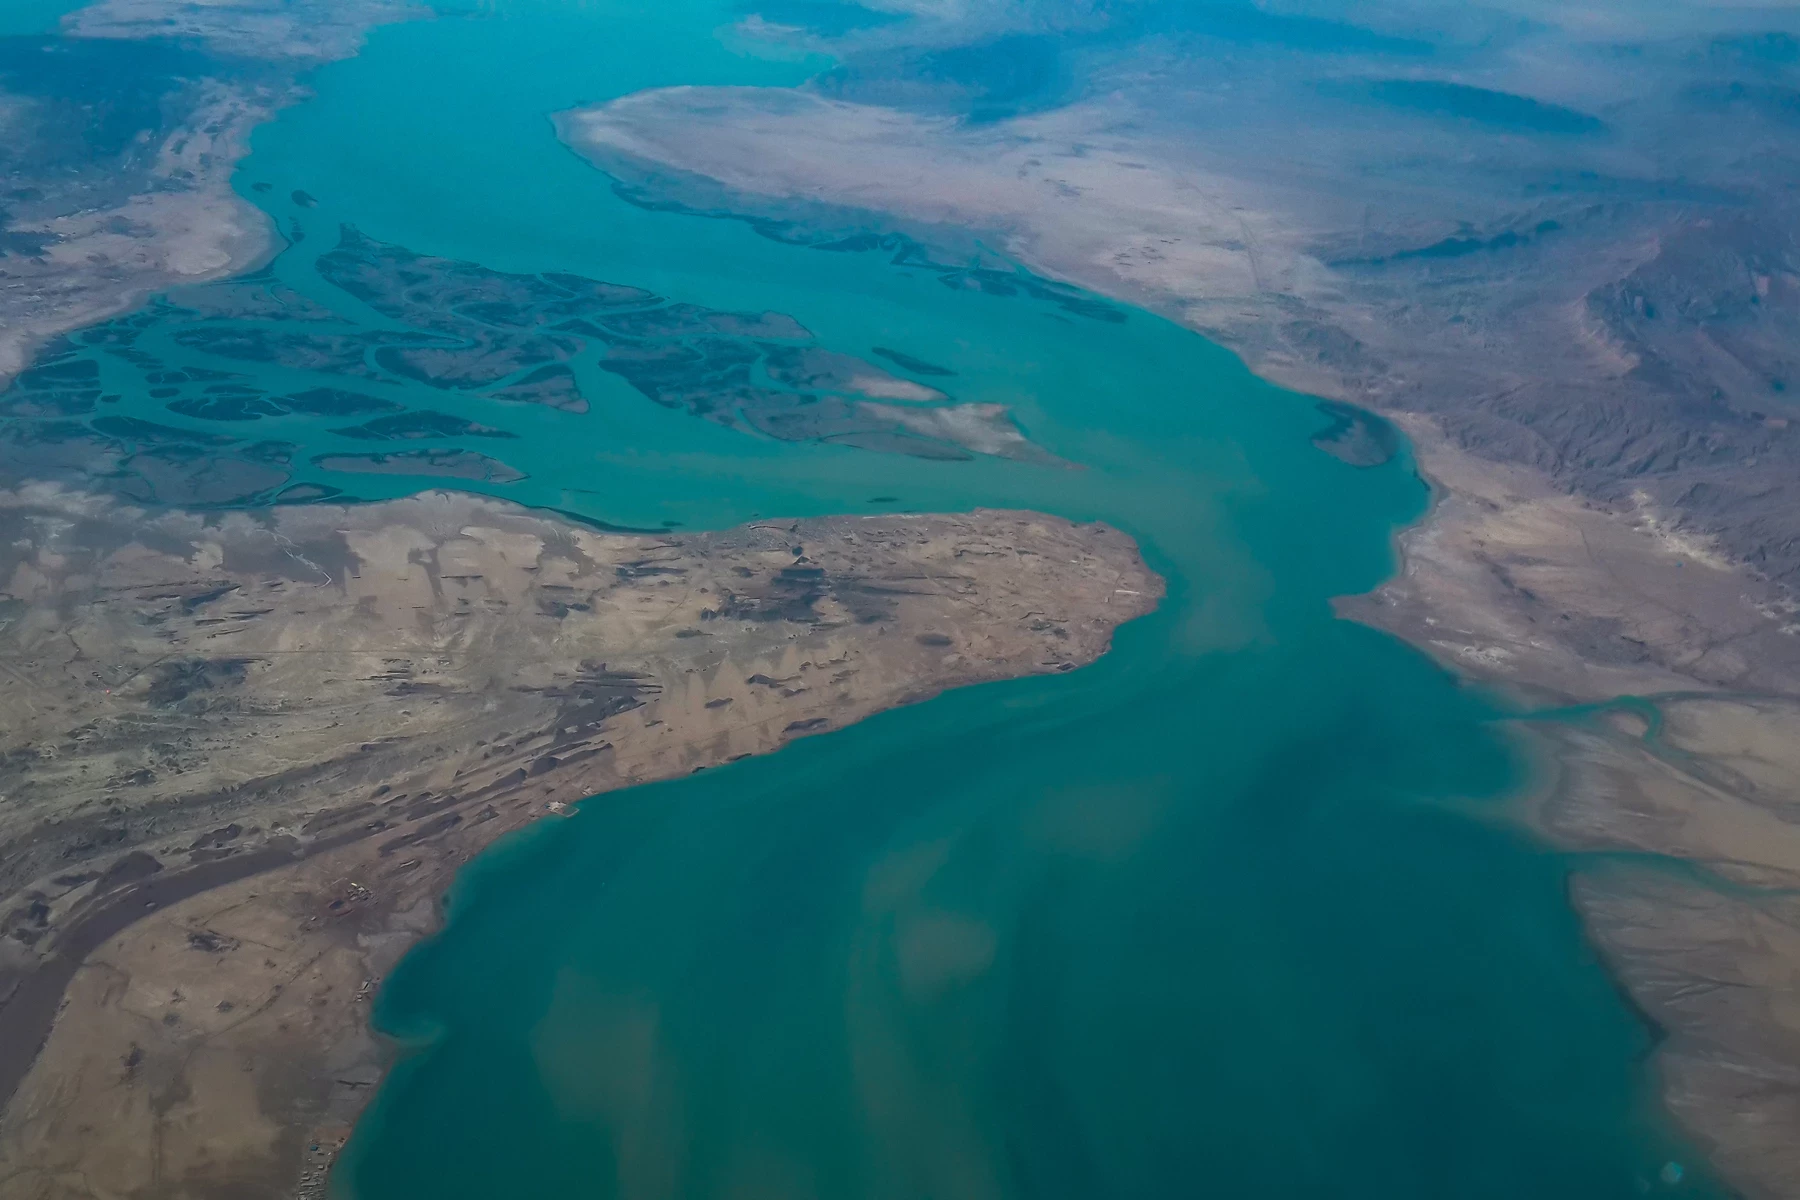
Après un calme relatif en juin grâce à un accord préliminaire entre l'Iran et les États-Unis, les tensions sont reparties début juillet. L'Iran a attaqué trois pétroliers dans le détroit d'Ormuz. Les États-Unis ont répondu par des frappes militaires et ont suspendu l'allègement des sanctions sur le pétrole iranien qui avait été convenu quelques semaines plus tôt.
Longtemps considéré comme un investissement de niche, le foncier forestier attire désormais un public beaucoup plus large : familles fortunées, entrepreneurs, investisseurs patrimoniaux et fonds spécialisés.
À l'approche de l'été, nombreux sont ceux qui ralentissent le rythme. Les marchés, eux, ne prennent jamais de vacances. Ils continuent d'évoluer au rythme de l'actualité économique, des décisions des banques centrales ou encore des tensions géopolitiques. Dans ce contexte, la tentation est grande de vouloir anticiper chaque mouvement, de modifier son allocation ou d'attendre « le bon moment » pour investir.
Avec des points d’entrée redevenus attractifs et des stratégies de diversification renforcées, l’immobilier d’entreprise européen retrouve tout son intérêt. Les SCPI (Sociétés Civiles de Placement Immobilier) constituent une solution privilégiée pour accéder à cette classe d’actifs dans le cadre d’une stratégie patrimoniale diversifiée et de long terme.
RECEVOIR NOS PUBLICATIONS
RECEVOIR NOS PUBLICATIONS
Inscrivez-vous dès maintenant à notre newsletter et recevez l'ensemble de nos communications.