 Espace client
 Nous contacter
Dirigeant d’entreprise : Protégez-vous pour mieux entreprendre !
Ce sont chaque année des dizaines de milliers d’entreprises qui font défaut en France… L’année 2024 enregistrant une hausse inquiétante des défaillances d’entreprises avec une hausse de plus de 15 % en un an. Les facteurs sont multiples, mais ne peuvent pas se résumer au seul environnement économique, car parmi les éléments déclencheurs trop souvent négligés, on retrouve l’absence de protection du dirigeant et de son entreprise.

Les risques pour le dirigeant d’entreprise
Le manque d’anticipation des évènements de la vie peut avoir des conséquences dramatiques sur le projet professionnel : un divorce, une rupture avec un associé, une longue maladie et dans le pire des cas un décès, sont autant d’épées de Damoclès au-dessus de l’entreprise et de son dirigeant.
On estime qu’un chef d’entreprise sur deux fait l’impasse sur la prévoyance, sans doute par souci d’économies, mais également par méconnaissance de l’intérêt patrimonial de ce type de contrats. Souscrire un contrat de prévoyance, c’est :
- À la fois maintenir un niveau de revenus déterminé en cas d’arrêt de travail,
- Bénéficier d’une rente en cas d’invalidité,
- Et permettre à ses ayants droit de percevoir des capitaux en cas de décès.
En cas d’arrêt de travail ou pire, d’invalidité, on imagine assez facilement les impacts très concrets pour une famille lorsque le revenu du chef d’entreprise (fréquemment le plus important dans le foyer) est divisé par deux ou par trois en l’absence de garanties complémentaires à celles versées par les régimes obligatoires.
En cas de décès du chef d’entreprise, l’absence de capitaux versés à la famille peut entrainer des situations « d’urgence patrimoniale », comme la cession de certains actifs pour payer les droits de succession ou une dévalorisation importante des parts de l’entreprise, souvent corrélée à l’expertise de son dirigeant.
Les risques pour l’entreprise
On conceptualise moins les conséquences que ces situations peuvent avoir sur l’entreprise en elle-même, pourtant dans 30 % des cas (INSEE), le décès du chef d’entreprise signifie également la mort de l’entreprise à très court terme.
Des sociétés ont pu être sauvées par la mise en place d’assurances homme-clé, ces contrats qui garantissent le versement d’une indemnité à l’entreprise en cas de situation irréversible survenant à son dirigeant (mais pas seulement, les hommes clés pouvant être des salariés), et favorisant le redressement financier de la société durant la phase de transition vers une cession de l’entreprise, ou vers l’embauche d’un nouveau talent.
Une vigilance toute particulière doit être apportée dans les entreprises multi-associés. En effet, lorsqu’un des associés se retrouve dans l’incapacité de poursuivre l’activité ou vient à décéder, les conflits entre associés et héritiers peuvent mener à la paralysie de la société.
Les solutions assurantielles pour protéger l’entreprise et ses héritiers
Du point de vue assurantiel, une des solutions consiste à faciliter le rachat par l’associé survivant des parts de l’associé décédé aux héritiers, grâce à la mise en place d’une assurance décès « croisée ». Les héritiers n’étant pas nécessairement en capacité de s’intégrer dans le projet professionnel, cela aura pour vertu de ne pas fragiliser la trésorerie de la société d’une part, de pérenniser le projet professionnel et de leur verser rapidement les sommes issues de la vente des parts, pour stabiliser leur propre situation patrimoniale.
Les outils juridiques pour compléter la protection assurantielle
La mise en place d’un écosystème assurantiel autour du chef d’entreprise s’avère indispensable, mais reste toutefois insuffisante. Pour gagner en efficience, elle doit s’accompagner de mesures juridiques qui constituent la deuxième composante de l’attelage et forment un bouclier assurantiel et juridique performant.
L’aménagement des statuts de la société ou la rédaction de pactes d’associés sont trop souvent accessoires dans les TPE/PME. Ils constituent pourtant un socle protecteur pour anticiper certains risques de mésentente entre associés en permettant, par exemple, de définir les modalités de sortie de l’un d’entre eux en cas de conflit. Ces dispositions jouent également un rôle déterminant en cas d’invalidité ou de décès en prévoyant le rachat prioritaire des parts de l’associé décédé par les autres associés, et en déterminant le mode de calcul du prix de rachat des parts pour éviter les conflits avec les héritiers.
Parmi les outils juridiques méconnus et sous-exploités, il faut également évoquer le mandat de protection future et le mandat à effet posthume. Ces deux mandats confèrent la possibilité à une personne physique d’anticiper une éventuelle incapacité ou un décès en désignant à l'avance un ou plusieurs mandataires pour la représenter dans la gestion des affaires privées et/ou professionnelles.
Ce mandat peut donc s’appliquer aux décisions qui concernent l’entreprise, évitant ainsi les situations de paralysie qui pénalisent la poursuite de l’activité, mais également au patrimoine privé, les mandataires désignés pouvant être distincts pour la gestion de la sphère patrimoniale privée ou professionnelle.
En savoir + : Les outils de protection du dirigeant d'entreprise
La protection de l’entreprise et de son dirigeant passe par l’anticipation des risques. Le chef d’entreprise doit se poser cette question : « Que deviendrait mon entreprise si … ? » et y répondre en apportant les solutions juridiques et assurantielles adaptées à chaque situation en consultant des experts.
Il reste seulement deux mois avant que l'année fiscale 2026 ne se clôture, et avec elle une partie des leviers fiscaux qui permettent encore d’optimiser sa fiscalité ou de préparer ses projets patrimoniaux. Ainsi, les arbitrages et autres décisions patrimoniales doivent être réfléchis dès maintenant.

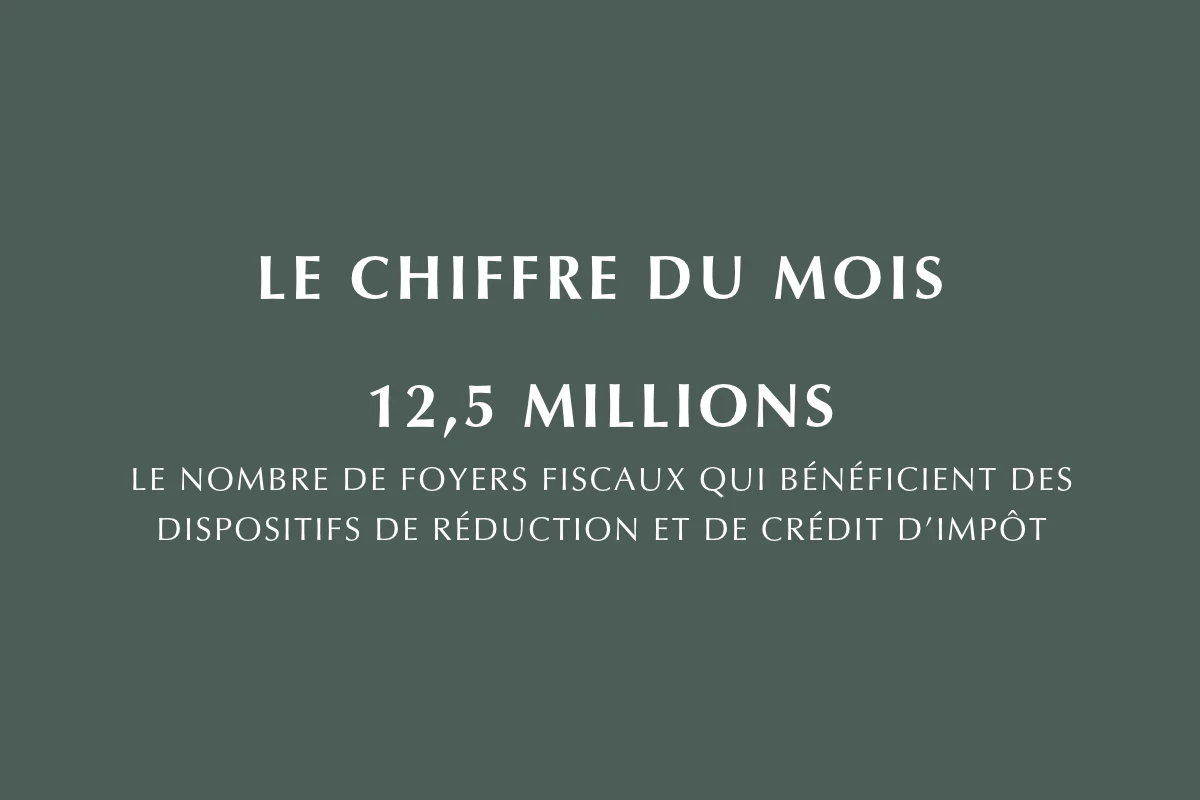
Le rapport du Conseil des prélèvements obligatoires publié en septembre 2026 fait ressortir des chiffres intéressants concernant l’utilisation des dispositifs de réduction et crédit d’impôt : selon les chiffres analysés sur l’année 2024, plus de 14 millions de foyers demandaient une réduction ou un crédit d’impôt dans leur déclaration de revenus. Finalement, 12,5 millions de foyers fiscaux bénéficient effectivement de ces dispositifs, qui viennent alléger leur imposition.
La France n’avait pas connu pareille tension sur sa dette depuis la crise de la zone euro, il y a près de quinze ans. Le taux auquel l’État emprunte à dix ans a dépassé 5 %, un niveau inédit depuis 2002. L’écart de taux avec l’Allemagne, qui sert de référence en Europe, a quant à lui plus que doublé depuis l’été. La France paie aujourd’hui plus cher que l’Italie, l’Espagne ou la Grèce pour se financer.
Le Plan d’Épargne Retraite (PER) est souvent présenté comme un moyen de préparer sa retraite tout en réduisant son imposition. Mais, il peut aussi jouer un rôle important dans la protection du conjoint. En effet, ces deux objectifs ne sont pas nécessairement contradictoires et une approche globale permet de les concilier.
Saviez-vous que les charges : travaux, entretien, taxe foncière, assurance… relatives à un bien loué nu sont imputables sur les loyers encaissés et que si elles sont supérieures à ces derniers, alors cela génère du déficit foncier ?
C’est dans un contexte économique très incertain que le gouvernement a déposé son nouveau projet de loi de finances (PLF) pour 2027 à l’Assemblée nationale. Si ce texte ne revient pas pour le moment sur le Pacte Dutreil, le gouvernement envisage plusieurs mesures structurantes.