 Espace client
 Nous contacter
Quelles obligations fiscales déclaratives pour les non-résidents ?
Transférer sa résidence fiscale à l’étranger entraîne de nombreuses conséquences sur les plans civil, social et fiscal. En effet, les contribuables reconnus comme « non-résidents » par l’Administration fiscale restent soumis, en France, à des obligations fiscales limitées en lien avec les revenus de source française qu’ils continuent de percevoir.

Pour rappel, ces revenus comprennent notamment :
- Les revenus d'activité professionnelle exercée en France, tels que les salaires, les pensions, les rémunérations des dirigeants d'entreprise, les revenus des professions libérales…
- Les revenus du patrimoine situés en France, tels que les revenus des valeurs mobilières, des biens immobiliers, des droits d'auteur…
- Les plus-values sur les cessions d’immeubles et droits sociaux situés en France.
Il est important de noter que les conventions fiscales conclues entre la France et les autres pays peuvent prévoir des règles d’imposition différentes. Ainsi, ces conventions répartissent, par nature de revenu, le droit d’imposer entre les États (à savoir État de source du revenu et État de résidence) et prévoient, le cas échéant, des dispositions aux fins d’éviter la double imposition.
De manière générale, l’État de résidence reconnaitra le droit d’imputer sur l’impôt dû sur son territoire, un crédit d’impôt égal à l’impôt payé dans l’État de source si celui-ci a déjà imposé le dit revenu.
Ainsi, les non-résidents déclarent chaque année sur l’imprimé fiscal 2042NR, leurs revenus de source française (sauf disposition conventionnelle contraire). Sauf application d’une retenue à la source libératoire de l’impôt, ces revenus sont soumis à un barème fiscal spécifique, selon lequel l’imposition ne peut être inférieure, à part exception, à 20 % jusqu'à la fraction du revenu net imposable inférieure ou égale à 27 478 € pour les revenus perçus en 2022 et de 30 % pour les revenus supérieurs à ce seuil.
Concernant l’IFI, les non-résidents sont taxés chaque année sur la valeur de leur patrimoine immobilier français, dès lors que celle-ci est supérieure à 1 300 000 €. Pour mémoire, il s’agira de recenser les biens immobiliers situés sur le territoire français, mais également les titres de sociétés détenant à leur actif des biens immobiliers situés en France. Pour ces dernières, le non-résident devra déclarer la quote-part de la valeur des titres représentative de biens ou droits immobiliers situés en France.
Comme pour les résidents français, leur taxation est établie selon le barème de droit commun, allant de 0,5 % (à partir de 800 001 € de valeur nette taxable du patrimoine, à 1,5 %, au-delà de 10 000 000 €).
Pour le non-résident, la difficulté tiendra à la maîtrise des règles et obligations fiscales en France et dans son pays d’accueil. L’accompagnement par un professionnel spécialisé à l’international au moment du départ est ainsi recommandé afin d’opérer les arbitrages nécessaires et mettre en œuvre, le cas échéant, une structuration adaptée à sa situation.
Ainsi, le contribuable peut s’interroger sur l’opportunité de céder, en amont du départ, un bien immobilier pour lequel la plus-value bénéficierait d’une exonération en application des abattements pour une durée de détention. De même, en cas de détention d’immobilier de rapport jusqu’alors détenu en direct, la mise en société à l’IS peut être une option à privilégier afin de conserver un patrimoine tout en maîtrisant sa fiscalité et en facilitant sa transmission.
Il reste seulement deux mois avant que l'année fiscale 2026 ne se clôture, et avec elle une partie des leviers fiscaux qui permettent encore d’optimiser sa fiscalité ou de préparer ses projets patrimoniaux. Ainsi, les arbitrages et autres décisions patrimoniales doivent être réfléchis dès maintenant.

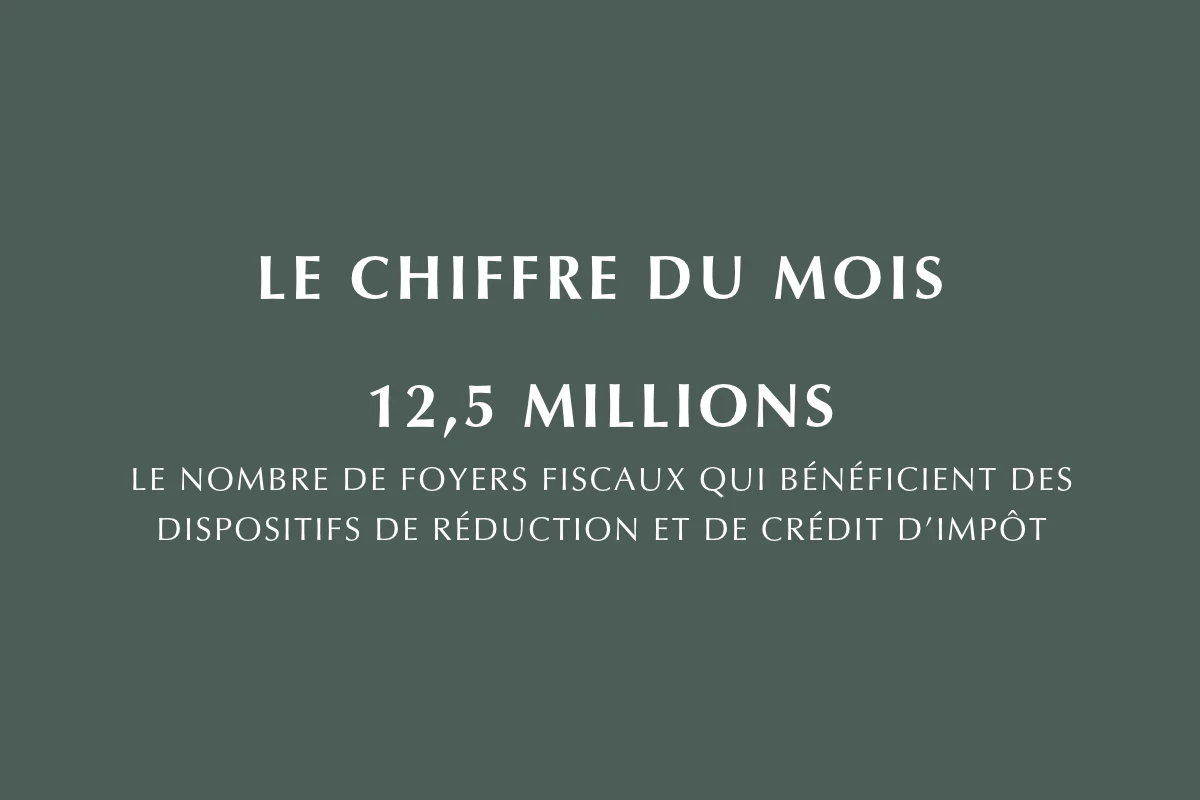
Le rapport du Conseil des prélèvements obligatoires publié en septembre 2026 fait ressortir des chiffres intéressants concernant l’utilisation des dispositifs de réduction et crédit d’impôt : selon les chiffres analysés sur l’année 2024, plus de 14 millions de foyers demandaient une réduction ou un crédit d’impôt dans leur déclaration de revenus. Finalement, 12,5 millions de foyers fiscaux bénéficient effectivement de ces dispositifs, qui viennent alléger leur imposition.
La France n’avait pas connu pareille tension sur sa dette depuis la crise de la zone euro, il y a près de quinze ans. Le taux auquel l’État emprunte à dix ans a dépassé 5 %, un niveau inédit depuis 2002. L’écart de taux avec l’Allemagne, qui sert de référence en Europe, a quant à lui plus que doublé depuis l’été. La France paie aujourd’hui plus cher que l’Italie, l’Espagne ou la Grèce pour se financer.
Le Plan d’Épargne Retraite (PER) est souvent présenté comme un moyen de préparer sa retraite tout en réduisant son imposition. Mais, il peut aussi jouer un rôle important dans la protection du conjoint. En effet, ces deux objectifs ne sont pas nécessairement contradictoires et une approche globale permet de les concilier.
Saviez-vous que les charges : travaux, entretien, taxe foncière, assurance… relatives à un bien loué nu sont imputables sur les loyers encaissés et que si elles sont supérieures à ces derniers, alors cela génère du déficit foncier ?
C’est dans un contexte économique très incertain que le gouvernement a déposé son nouveau projet de loi de finances (PLF) pour 2027 à l’Assemblée nationale. Si ce texte ne revient pas pour le moment sur le Pacte Dutreil, le gouvernement envisage plusieurs mesures structurantes.