 Espace client
 Nous contacter
Réduction d’impôt ou déduction fiscale ? 30 jours pour agir !
Il reste actuellement 30 jours avant la fin de l’année. Soit autant de jours pour diminuer votre fiscalité, puisque les dépenses ouvrant droit à des réductions d’impôt doivent être décaissées au plus tard le 31 décembre 2023 pour produire un effet fiscal l’année prochaine. Pour ce faire, vous avez deux solutions :
- La réduction d’impôt, qui vient diminuer directement l’impôt dû, dans la limite de 10 000 € ;
- La déduction fiscale, qui vient diminuer la base imposable.

La réduction d’impôt
Sous certaines conditions, plusieurs possibilités s’offrent à vous pour baisser votre impôt, voici les plus fréquentes :
- Des investissements, comme la souscription au capital d’entreprises en direct ou via des FIP (Fonds d’Investissement de Proximité) ou des FCPI (Fonds Communs de Placement dans l’Innovation), l’acquisition de biens immobiliers régis par des dispositifs spécifiques (Pinel, Denormandie…), des opérations en outre-mer, dans les domaines forestiers…
- L’emploi d’un salarié à domicile : entretien du logement, aide aux devoirs, aide aux personnes âgées…
- La déduction des frais de garde pour jeunes enfants (y compris les frais de garde en crèche)
- Le versement de dons à des organismes d’intérêt général (ceux-ci ne sont pas comptabilisés pour le plafond des 10 000 € de réduction d’impôt)
La déduction fiscale
En diminuant votre base imposable, le gain d’impôt est proportionnel à votre tranche marginale d’imposition (de 11 % à 45 % selon les contribuables). Cette solution est donc particulièrement adaptée pour les personnes situées dans les tranches d’imposition élevées.
Parmi les mécanismes éligibles, les plus répandus sont :
- Les versements sur des placements d’épargne retraite (type PER, Madelin...),
- Les déficits fonciers, par la déduction des dépenses de travaux sur un bien immobilier locatif qui dépassent le montant des revenus perçus (sans plafond pour un monument historique),
- Les versements de pension à un enfant majeur ou à un ascendant.
À noter, que ces dispositifs de déduction fiscale, exclus du plafonnement des niches fiscales, ont chacun leur propre plafond de déduction.
En finalité, pour optimiser son impôt à régler, il peut être pertinent de combiner plusieurs dispositifs de réductions d’impôts et de déduction fiscale. Néanmoins, il est important de rappeler que l’avantage fiscal doit toujours être perçu comme la cerise sur le gâteau, et non l’unique motivation de vos investissements et de vos décisions.
Il reste seulement deux mois avant que l'année fiscale 2026 ne se clôture, et avec elle une partie des leviers fiscaux qui permettent encore d’optimiser sa fiscalité ou de préparer ses projets patrimoniaux. Ainsi, les arbitrages et autres décisions patrimoniales doivent être réfléchis dès maintenant.

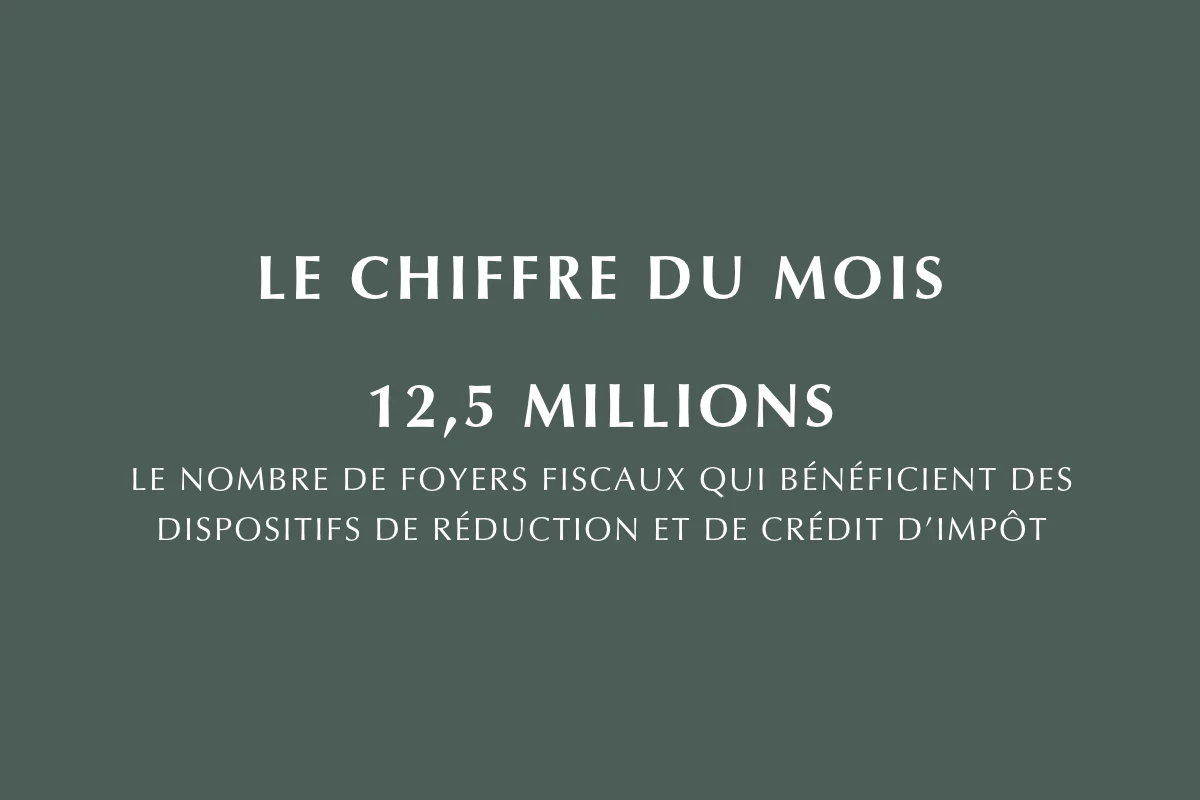
Le rapport du Conseil des prélèvements obligatoires publié en septembre 2026 fait ressortir des chiffres intéressants concernant l’utilisation des dispositifs de réduction et crédit d’impôt : selon les chiffres analysés sur l’année 2024, plus de 14 millions de foyers demandaient une réduction ou un crédit d’impôt dans leur déclaration de revenus. Finalement, 12,5 millions de foyers fiscaux bénéficient effectivement de ces dispositifs, qui viennent alléger leur imposition.
La France n’avait pas connu pareille tension sur sa dette depuis la crise de la zone euro, il y a près de quinze ans. Le taux auquel l’État emprunte à dix ans a dépassé 5 %, un niveau inédit depuis 2002. L’écart de taux avec l’Allemagne, qui sert de référence en Europe, a quant à lui plus que doublé depuis l’été. La France paie aujourd’hui plus cher que l’Italie, l’Espagne ou la Grèce pour se financer.
Le Plan d’Épargne Retraite (PER) est souvent présenté comme un moyen de préparer sa retraite tout en réduisant son imposition. Mais, il peut aussi jouer un rôle important dans la protection du conjoint. En effet, ces deux objectifs ne sont pas nécessairement contradictoires et une approche globale permet de les concilier.
Saviez-vous que les charges : travaux, entretien, taxe foncière, assurance… relatives à un bien loué nu sont imputables sur les loyers encaissés et que si elles sont supérieures à ces derniers, alors cela génère du déficit foncier ?
C’est dans un contexte économique très incertain que le gouvernement a déposé son nouveau projet de loi de finances (PLF) pour 2027 à l’Assemblée nationale. Si ce texte ne revient pas pour le moment sur le Pacte Dutreil, le gouvernement envisage plusieurs mesures structurantes.