 Espace client
 Nous contacter
Période fiscale, dernière ligne droite
2019 a marqué deux évolutions notables pour l’ensemble des foyers fiscaux : l’obligation de déclaration en ligne des revenus et l’instauration du prélèvement à la source.

Le prélèvement à la source
Le prélèvement à la source consiste à déduire l'impôt avant le versement du revenu : le montant de l’impôt est prélevé mensuellement sur le bulletin de paie pour les salariés ou par ponction mensuelle voire trimestrielle pour les travailleurs indépendants. Le paiement de l’IR est ainsi étalé sur douze mois, le décalage d’un an supprimé et le montant de l'impôt s'adapte automatiquement au montant des revenus perçus.
L’obligation déclarative
Les obligations déclaratives demeurent en cette période printanière, et ce, afin d’adapter le calcul du taux de prélèvement selon les revenus de l’année passée, l’évolution de la composition du foyer fiscal, les dépenses ouvrant droit à un crédit d'impôt ou à une réduction de la cotisation…
La date limite de déclaration en ligne dépend du département de résidence du foyer fiscal :
- Pour les départements 01 à 19 et les non-résidents : jeudi 23 mai 2024 à 23h59
- Pour les départements 20 à 54 : jeudi 30 mai 2024 à 23h59
- Pour les départements 55 à 976 : jeudi 6 juin 2024 à 23h59
Suite au dépôt de la déclaration de revenus dans le respect de ce calendrier, le montant définitif de l'impôt dû au titre des revenus 2023 sera calculé par l'administration fiscale. Dans l’hypothèse où un écart serait constaté avec l'impôt prélevé à la source, le foyer fiscal sera remboursé ou devra s’acquitter du solde. Cette information figurera sur l’avis d’imposition disponible dans l’espace particulier de chaque contribuable sur impots.gouv.fr entre le 24 juillet et le 2 août 2024.
Si le montant restant à payer est inférieur à 300 €, il sera prélevé en une seule échéance le 26 septembre 2024. Si le solde restant à payer est supérieur à 300 €, il sera prélevé en 4 échéances selon le calendrier suivant :
- 26 septembre 2024 : 1ᵉʳ prélèvement trimestriel
- 25 octobre 2024 : 2ᵉ prélèvement trimestriel
- 25 novembre 2024 : 3ᵉ prélèvement trimestriel
- 25 novembre 2024 : 4ᵉ prélèvement trimestriel
L’impôt sur la fortune immobilière (IFI)
Par ailleurs, les contribuables disposant au 1ᵉʳ janvier 2024 d’un patrimoine immobilier supérieur à 1 300 000 € sont redevables de l’Impôt sur la Fortune… Immobilière (IFI). Ils sont tenus de renseigner une déclaration estimative de leur patrimoine, selon les mêmes modalités et dans le même délai que la déclaration d'ensemble des revenus.
Le formulaire N° 2042 IFI spécifique est à compléter en ligne, il est annexé à la déclaration d'ensemble des revenus n° 2042 où la case ØIF figurant en bas de la page 1 doit être cochée.
À la différence de l’IR, l'IFI à payer est recouvré par voie de rôle, reçu au mois d'août, avec une date limite de paiement fixée, cette année, au 16 septembre.
Comme pour les autres impôts, au-delà de 300 euros, le montant de l’IFI doit obligatoirement être réglé par un paiement en ligne.
Il reste seulement deux mois avant que l'année fiscale 2026 ne se clôture, et avec elle une partie des leviers fiscaux qui permettent encore d’optimiser sa fiscalité ou de préparer ses projets patrimoniaux. Ainsi, les arbitrages et autres décisions patrimoniales doivent être réfléchis dès maintenant.

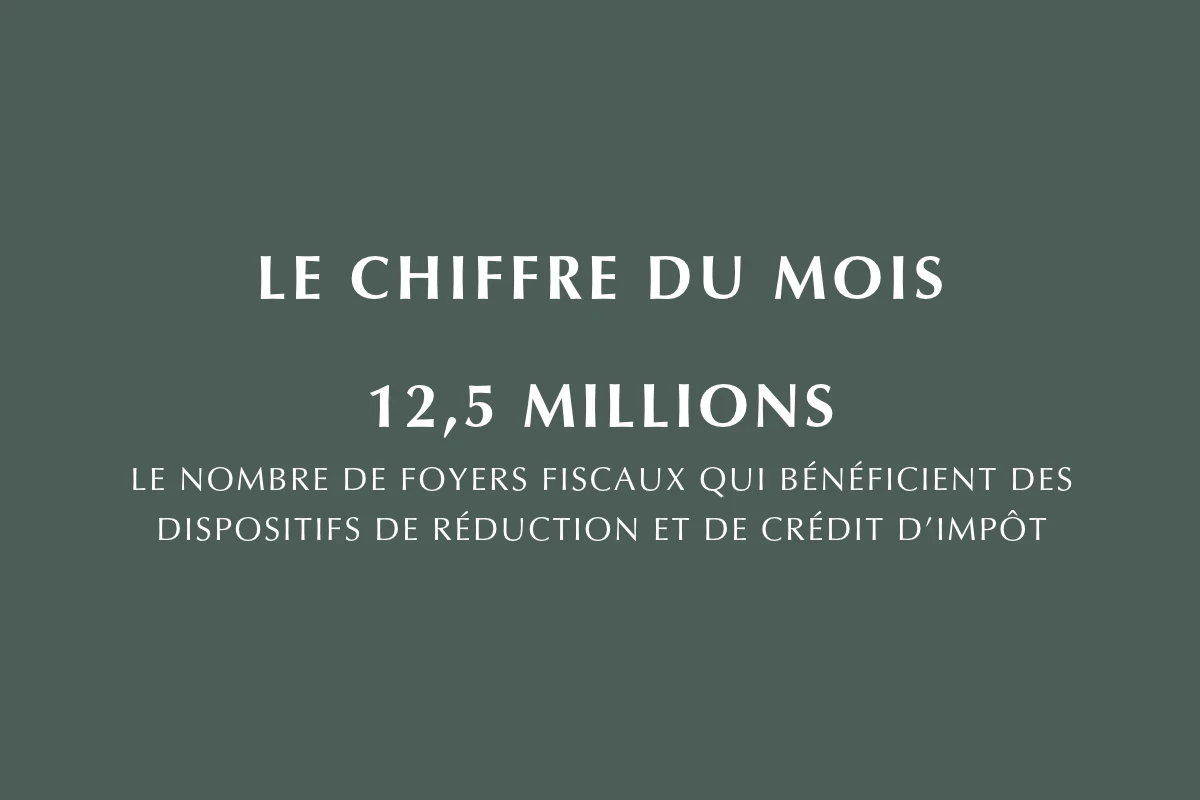
Le rapport du Conseil des prélèvements obligatoires publié en septembre 2026 fait ressortir des chiffres intéressants concernant l’utilisation des dispositifs de réduction et crédit d’impôt : selon les chiffres analysés sur l’année 2024, plus de 14 millions de foyers demandaient une réduction ou un crédit d’impôt dans leur déclaration de revenus. Finalement, 12,5 millions de foyers fiscaux bénéficient effectivement de ces dispositifs, qui viennent alléger leur imposition.
La France n’avait pas connu pareille tension sur sa dette depuis la crise de la zone euro, il y a près de quinze ans. Le taux auquel l’État emprunte à dix ans a dépassé 5 %, un niveau inédit depuis 2002. L’écart de taux avec l’Allemagne, qui sert de référence en Europe, a quant à lui plus que doublé depuis l’été. La France paie aujourd’hui plus cher que l’Italie, l’Espagne ou la Grèce pour se financer.
Le Plan d’Épargne Retraite (PER) est souvent présenté comme un moyen de préparer sa retraite tout en réduisant son imposition. Mais, il peut aussi jouer un rôle important dans la protection du conjoint. En effet, ces deux objectifs ne sont pas nécessairement contradictoires et une approche globale permet de les concilier.
Saviez-vous que les charges : travaux, entretien, taxe foncière, assurance… relatives à un bien loué nu sont imputables sur les loyers encaissés et que si elles sont supérieures à ces derniers, alors cela génère du déficit foncier ?
C’est dans un contexte économique très incertain que le gouvernement a déposé son nouveau projet de loi de finances (PLF) pour 2027 à l’Assemblée nationale. Si ce texte ne revient pas pour le moment sur le Pacte Dutreil, le gouvernement envisage plusieurs mesures structurantes.