 Espace client
 Nous contacter
Quelles sont les différentes typologies des Organismes de Placement Collectif ?
Les organismes de placement collectif, ou autrement dit « OPC » , sont la clef de voûte d’une stratégie d’investissement financière. Ils permettent à de multiples épargnants d’investir sur des thématiques très variées, proposées par des professionnels agréés, telles que les sociétés de gestion. Ces OPC peuvent être de deux sortes : les OPCVM et les FIA.

Les OPCVM
Tout d’abord, les OPCVM – Organismes de Placement Collectif en Valeurs Mobilières - permettent aux souscripteurs d’investir sur les marchés financiers parmi six catégories définies par l’AMF, l’Autorité des Marchés Financiers :
- OPCVM Monétaires
- OPCVM Obligataires
- OPCVM Actions
- OPCVM Alternatifs (vente à découvert, effet de levier possible…)
- Fonds à formule (fonds dont les caractéristiques déterminées à l’avance dépendent de l’évolution d’un sous-jacent)
- OPCVM Diversifiés (possibilité d’investir en monétaire, obligation, actions…)
Les OPCVM, représentent la structure d’investissement la plus connue des investisseurs et largement représentée dans le choix des unités de comptes proposées par les assureurs.
Les FIA
La deuxième catégorie d’OPC est représentée par les FIA, Fonds d’Investissement Alternatifs. Les politiques d’investissement de ces derniers ne se cantonnent pas aux valeurs mobilières cotées, mais permettent également aux épargnants de se positionner sur de nombreuses stratégies et actifs non cotés dans une logique de diversification. Ces FIA s’adressent eux-mêmes à deux catégories d’investisseurs :
1- Les investisseurs non professionnels, qui peuvent par exemple orienter leur épargne vers :
- L’immobilier au travers de véhicules tels que les SCPI (Sociétés Civiles de Placement en Immobilier) ou via des OPCI (Organismes de Placement Collectif). L’actif des premières étant composé d’immobilier physique tandis que celui des deuxièmes, plus diversifié, est composé d’immobilier physique ainsi que de titres financiers ;
- Le capital investissement grâce des structures de type FCPR (Fonds Commun de Capital Risque), FCPI (Fonds Commun de Placement dans l’Innovation) ;
- Ou encore des sociétés d’exploitation forestière…
Ces véhicules d’investissement sont bien souvent accessibles pour quelques centaines d’euros, au sein de contrats d’assurance-vie ou de capitalisation de droit français, et bénéficient d’un contrôle accru de leur gestion, dans une logique de protection de l’épargnant.
2- Les investisseurs professionnels à qui s’adressent des fonds dont la structuration subit moins de contraintes : Fonds Professionnels de Capital Investissement (FPCI), Fonds Professionnels Spécialisés (FPS), Organismes Professionnels de Placement Collectif en Immobilier (OPPCI)… Les tickets d’entrée sont plus élevés pour des souscripteurs aguerris de la finance ou dont le patrimoine permet d’investir 100 000 €, pour les fonds les plus accessibles et plusieurs (dizaines de) millions d’euros pour les plus élitistes.
Il reste seulement deux mois avant que l'année fiscale 2026 ne se clôture, et avec elle une partie des leviers fiscaux qui permettent encore d’optimiser sa fiscalité ou de préparer ses projets patrimoniaux. Ainsi, les arbitrages et autres décisions patrimoniales doivent être réfléchis dès maintenant.

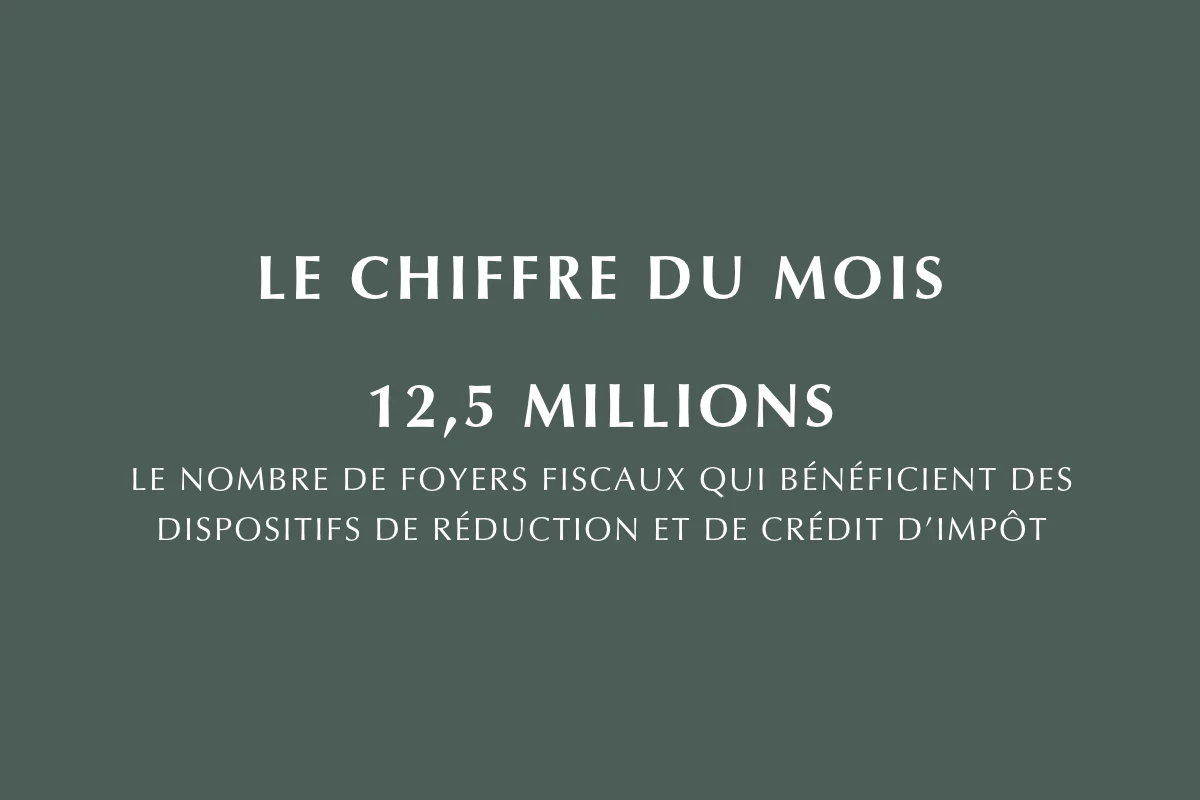
Le rapport du Conseil des prélèvements obligatoires publié en septembre 2026 fait ressortir des chiffres intéressants concernant l’utilisation des dispositifs de réduction et crédit d’impôt : selon les chiffres analysés sur l’année 2024, plus de 14 millions de foyers demandaient une réduction ou un crédit d’impôt dans leur déclaration de revenus. Finalement, 12,5 millions de foyers fiscaux bénéficient effectivement de ces dispositifs, qui viennent alléger leur imposition.
La France n’avait pas connu pareille tension sur sa dette depuis la crise de la zone euro, il y a près de quinze ans. Le taux auquel l’État emprunte à dix ans a dépassé 5 %, un niveau inédit depuis 2002. L’écart de taux avec l’Allemagne, qui sert de référence en Europe, a quant à lui plus que doublé depuis l’été. La France paie aujourd’hui plus cher que l’Italie, l’Espagne ou la Grèce pour se financer.
Le Plan d’Épargne Retraite (PER) est souvent présenté comme un moyen de préparer sa retraite tout en réduisant son imposition. Mais, il peut aussi jouer un rôle important dans la protection du conjoint. En effet, ces deux objectifs ne sont pas nécessairement contradictoires et une approche globale permet de les concilier.
Saviez-vous que les charges : travaux, entretien, taxe foncière, assurance… relatives à un bien loué nu sont imputables sur les loyers encaissés et que si elles sont supérieures à ces derniers, alors cela génère du déficit foncier ?
C’est dans un contexte économique très incertain que le gouvernement a déposé son nouveau projet de loi de finances (PLF) pour 2027 à l’Assemblée nationale. Si ce texte ne revient pas pour le moment sur le Pacte Dutreil, le gouvernement envisage plusieurs mesures structurantes.