 Espace client
 Nous contacter
Optimiser son imposition, de nombreuses solutions s'offrent à vous !
Le particulier doit répondre à deux obligations fiscales déclaratives qui frappent les revenus qu’il perçoit, avec l'impôt sur le revenu (IR) et le patrimoine qu’il détient, avec l'impôt sur la fortune immobilière (IFI).
Mais comment améliorer la charge financière de ces impositions ?

Comment juguler son impôt sur le revenu (IR) ?
L’impôt sur le revenu s’applique à l’ensemble des ressources taxables pour les particuliers, il peut être corrigé par certaines charges déductibles et réductions d’impôt. Le montant de la cotisation d’IR peut donc être réduit indirectement en diminuant l’assiette d’imposition ou, directement, par imputation d’une réduction d’impôt.
Que ce soit pour une diminution de la base imposable ou pour une réduction du montant de la cotisation, ce qui importe est que la dépense et/ou l’investissement soient réalisés avant le 31 décembre de l’année au titre de laquelle la déclaration sera effectuée.
Cette approche formelle vise à optimiser une situation fiscale en utilisant des stratégies concrètes et en respectant les paramètres légaux en place.
Les versements sur un plan d’épargne retraite (PER)
La Loi Pacte, en vigueur depuis le 22 mai 2019, introduit un dispositif permettant de déduire des revenus imposables les cotisations versées tout au long de l'année dans le cadre de l’épargne retraite. Cette démarche, réalisée du 1ᵉʳ janvier au 31 décembre, est encadrée par un plafond, indiqué à la dernière page des avis d’imposition, avec des nuances à considérer :
- La première ligne représente le plafond de l'année, prenant en compte les revenus de l'année précédente. La déduction maximale autorisée équivaut à 10 % des revenus nets professionnels de l'année N-1 avec un minimum de 4 052 € et un maximum de 32 419 € pour 2023.
- Les trois lignes suivantes correspondent aux trois années précédentes, en cas d'utilisation partielle ou nulle du plafond. Ceci crée une disponibilité fiscale reconductible.
Déductibilité des pensions alimentaires versées à des descendants/ascendants
Les pensions alimentaires sont déductibles de l’assiette. Seront concernés les descendants, mais également les ascendants pour lesquels une obligation alimentaire est établie par les articles 205 et 207 du Code civil. Ainsi, les éléments tels que l'hébergement et la nourriture peuvent être déduits de manière forfaitaire. Les articles 205 à 207 du Code Civil prévoient une obligation alimentaire réciproque d’une part entre ascendants et descendants (légitimes, adoptifs ou naturels) et d’autre part entre gendre ou belle-fille et beaux-parents. Ainsi, les parents en ligne directe se doivent les aliments, de façon réciproque, sans limitation de degré.
Dans le cadre de cette obligation alimentaire, les sommes sont déductibles du revenu global de celui qui les verse ou les paye, pour un montant qui doit être déterminé en tenant compte de son état de fortune et des besoins du bénéficiaire. Pour les enfants majeurs et les ascendants, deux conditions doivent être remplies : ne pas être rattaché au foyer fiscal et avoir des revenus insuffisants pour subvenir à leurs besoins quotidiens. De plus, la mise à disposition d'un logement appartenant au contribuable peut également permettre une déductibilité au titre de la pension alimentaire pour les dépenses engagées du 1ᵉʳ janvier au 31 décembre de l'année en cours.
Les dons déductibles
Les dons à des organismes d'intérêt général ouvrent droit à une réduction d'impôt égale à 66 % du total des versements dans la limite de 20 % du revenu imposable du foyer fiscal. Tandis que les dons à des associations situées en France qui assurent la fourniture gratuite de repas ou de soins médicaux ou qui favorisent le logement de personnes en difficulté, en France et à l’étranger bénéficient d’une réduction d’impôt égale à 75 % des versements retenus dans la limite de 1 000 €.
Les réductions et crédits d’impôt
Une réduction d'impôt est une somme déduite du montant de l’impôt. Contrairement à la réduction d'impôt, le crédit d'impôt permet un remboursement lorsque son montant dépasse celui de l’impôt dû.
La plupart des dispositifs ouvrant droits aux bénéfices de réduction ou de crédit d’impôt sont soumis à un plafond de 10 000 € à l’exception d’un plafond spécifique fixé à 18 000 € pour, notamment, le financement du cinéma via des Sofica, voire 60 000 € pour certains investissements en Outre-Mer (Loi Girardin).
Le plafonnement global ne s'applique pas aux avantages fiscaux liés à la situation personnelle du contribuable ou à la poursuite d'un objectif d'intérêt général sans contrepartie.
La loi Girardin
Le dispositif Girardin vise à soutenir le financement d'outils industriels dans les DOM-TOM, ce dispositif offre une réduction d'impôt supérieure à la somme décaissée.
La loi Girardin est un dispositif qui encourage l’investissement immobilier locatif dans les départements et collectivités d’Outre-Mer ou l’achat de matériel industriel neuf loué à des entreprises locales pendant une durée minimal de 5 ans. La loi Girardin est un outil de défiscalisation qui permet au contribuable de bénéficier de réductions d’impôts allant jusqu’à 60 000 €.
Emplois à domicile
Les dépenses engagées pour des emplois à domicile ouvrent droit à un crédit d’impôt de 50 % dans le cadre d’un plafond de 12 000 € majoré de 1 500 € supplémentaires par personne à charge dans la limite de 15 000 € au total. Cette réduction d'impôt s'applique à divers services, dans le cadre de plafonds spécifiques tels que le ménage, le jardinage, la garde d'enfant, les cours de soutien scolaire…
Optimisation de l’impôt sur la fortune immobilière (IFI)
L’impôt sur la fortune immobilière constitue, quant à lui, une photographie du patrimoine immobilier mondial des contribuables au 1ᵉʳ janvier de l'année d'imposition. Contrairement à son prédécesseur, l'Impôt de Solidarité sur la Fortune (ISF), les possibilités d'optimisation de l'IFI sont limitées à son plafonnement et aux réductions attachées aux dons.
Le plafonnement de l’IFI
L'IFI est plafonné en fonction du montant cumulé de l’impôt sur les revenus de l’année précédente (prélèvements sociaux et contribution exceptionnelle sur les hauts revenus inclus) et de la cotisation de l’IFI de l’année en cours, lesquelles impositions ne doivent pas excéder 75 % des revenus perçus au cours de l’année antérieure à celle du calcul de l’IFI.
En cas de dépassement, la différence est déduite du montant de l'IFI.
Ainsi, au sein de l’équation, le terme à minorer n’est pas le patrimoine mais les revenus.
Ce sont les revenus réalisés par le redevable qui définiront le montant total de taxation qu’il subira, dans la limite de 75 %. La mise en œuvre d’une stratégie efficace reposera donc sur un double socle :
- la capitalisation des revenus patrimoniaux. Il s’agira là de circonscrire au strict minimum les revenus non nécessaires au financement du train de vie, afin qu’ils ne supportent pas l’impôt préalablement à leur réinvestissement. L’utilisation de structure d’investissement s’avère plus que jamais d’actualité (PEA, contrats d’assurance-vie et de capitalisation, société assujettie à l’IS…).
- la consommation d’un capital non frugifère (compte courant d’associé, crédit, etc.). L’appréhension d’un capital demeurant exempt d’impôt, son érosion progressive, suppléant des revenus taxables, diminuera la charge fiscale globale.
Les dons
Les dons au profit d'organismes d'intérêt général ouvrent droit à une réduction de la cotisation d’IFI égale à 75 % du montant, dans la limite de 50 000 €. Il est important de noter qu’ils peuvent être effectués jusqu'à la date de déclaration de l'assiette imposable, soit pour 2024, au mois de juin 2024, tandis que le fait générateur de l’impôt est le 1er janvier de l’année. Pour un organisme éligible aux réductions IR et IFI, dans la mesure où le taux de la réduction est de 75 % pour l’IFI vs 66 % pour l’IR, l’affectation de la gratification à la réduction d’IFI sera toujours à privilégier.
Optimisation globale via un accompagnement patrimonial dédié
Il est également possible, via un accompagnement patrimonial dédié, de combiner les règles civiles, fiscales et sociales, afin d'optimiser sa fiscalité et structurer son patrimoine, tout en répondant à ses objectifs patrimoniaux à moyen et long terme.
Il reste seulement deux mois avant que l'année fiscale 2026 ne se clôture, et avec elle une partie des leviers fiscaux qui permettent encore d’optimiser sa fiscalité ou de préparer ses projets patrimoniaux. Ainsi, les arbitrages et autres décisions patrimoniales doivent être réfléchis dès maintenant.

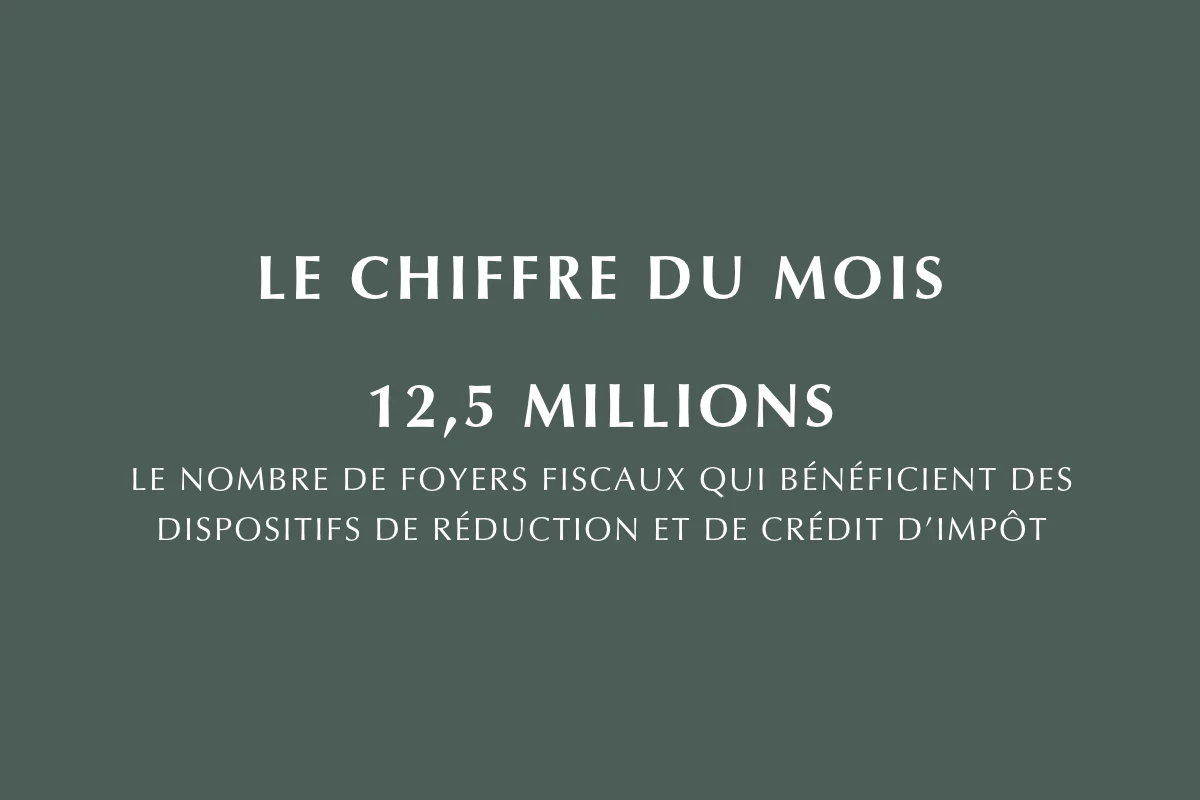
Le rapport du Conseil des prélèvements obligatoires publié en septembre 2026 fait ressortir des chiffres intéressants concernant l’utilisation des dispositifs de réduction et crédit d’impôt : selon les chiffres analysés sur l’année 2024, plus de 14 millions de foyers demandaient une réduction ou un crédit d’impôt dans leur déclaration de revenus. Finalement, 12,5 millions de foyers fiscaux bénéficient effectivement de ces dispositifs, qui viennent alléger leur imposition.
La France n’avait pas connu pareille tension sur sa dette depuis la crise de la zone euro, il y a près de quinze ans. Le taux auquel l’État emprunte à dix ans a dépassé 5 %, un niveau inédit depuis 2002. L’écart de taux avec l’Allemagne, qui sert de référence en Europe, a quant à lui plus que doublé depuis l’été. La France paie aujourd’hui plus cher que l’Italie, l’Espagne ou la Grèce pour se financer.
Le Plan d’Épargne Retraite (PER) est souvent présenté comme un moyen de préparer sa retraite tout en réduisant son imposition. Mais, il peut aussi jouer un rôle important dans la protection du conjoint. En effet, ces deux objectifs ne sont pas nécessairement contradictoires et une approche globale permet de les concilier.
Saviez-vous que les charges : travaux, entretien, taxe foncière, assurance… relatives à un bien loué nu sont imputables sur les loyers encaissés et que si elles sont supérieures à ces derniers, alors cela génère du déficit foncier ?
C’est dans un contexte économique très incertain que le gouvernement a déposé son nouveau projet de loi de finances (PLF) pour 2027 à l’Assemblée nationale. Si ce texte ne revient pas pour le moment sur le Pacte Dutreil, le gouvernement envisage plusieurs mesures structurantes.