 Espace client
 Nous contacter
Les fondamentaux des profils de risques
En gestion de patrimoine, le choix d'un profil de risque est crucial pour une planification financière réussie de ses investissements. Cette approche repose sur les trois axiomes suivants.

Les actions et les produits de taux
En premier lieu, les actions et les produits de taux (obligations et monétaires) sont les deux grandes classes d'actifs sous-jacentes auxquelles on peut allouer son épargne.
Les porteurs d'obligations sont rémunérés via le taux d'intérêt sur les sommes prêtées. Les investisseurs en actions sont quant à eux rémunérés par la valeur ajoutée résiduelle, une fois que les entreprises se sont acquittées des salaires, des charges d'intérêt et des taux (c'est-à-dire sur les bénéfices).
Les autres actifs ne sont que des dérivés plus ou moins lointains de ces deux catégories d’instruments. Cette présentation simplifiée est toutefois nécessaire aux deux axiomes suivants.
En second lieu, à long terme, les actions réalisent des performances supérieures au rendement des produits de taux. D’un point de vue économique, cela suppose que, dans la durée, le partage de la valeur ajoutée soit davantage en faveur des actionnaires que des créanciers.
L'impact de la durée de détention
L’observation des historiques boursiers montre que généralement, la probabilité d’obtenir une meilleure performance sur les actions s’accroit avec la durée de détention. Si ce point est assez facile à mettre en évidence sur les actions américaines, la notion de long terme est difficile à expliciter et n’est pas une garantie. Cependant, les professionnels estiment qu’un horizon de 5 ans est une durée minimale recommandée.
Enfin, le risque de fluctuation important des actions à court terme se justifie par les fluctuations de l’activité économique et par l’incertitude qui entoure l’évolution future de la valeur ajoutée créée par les entreprises. Là encore, l’ampleur des risques est difficile à expliciter. Une mauvaise année boursière se traduit en général par une baisse autour de 15 %. Mais des chocs plus prononcés, comme en 2008 et 2020, peuvent aussi se produire.
La combinaison des actions et des produits de taux
En fonction de son appétit pour le risque et de son horizon d’investissement, l’investisseur peut combiner les deux classes d’actifs pour déterminer l’allocation entre produits de taux et actions qui lui semble optimale. Le positionnement retenu permettra ainsi de définir les choix d’instruments plus ou moins complexes et compatibles avec le profil de l’investisseur.
Si on compare les pratiques des épargnants européens à celles des américains (plus investis en actions), on en déduit que les premiers semblent accorder davantage d’importance à l’intolérance aux risques de court terme, qu’à ce que suggèrerait le critère d’horizon d’investissement.
Les investisseurs expérimentés objecteront que cette approche a été peu « efficace » face au choc de taux que nous avons traversé en 2022, les profils conservateurs ayant subi des corrections parfois proches de celles des actions.
Le retour à des taux positifs permet de revenir sur cette approche avec davantage de sérénité, les obligations retrouvant leur rôle de valeur refuge.
Il reste seulement deux mois avant que l'année fiscale 2026 ne se clôture, et avec elle une partie des leviers fiscaux qui permettent encore d’optimiser sa fiscalité ou de préparer ses projets patrimoniaux. Ainsi, les arbitrages et autres décisions patrimoniales doivent être réfléchis dès maintenant.

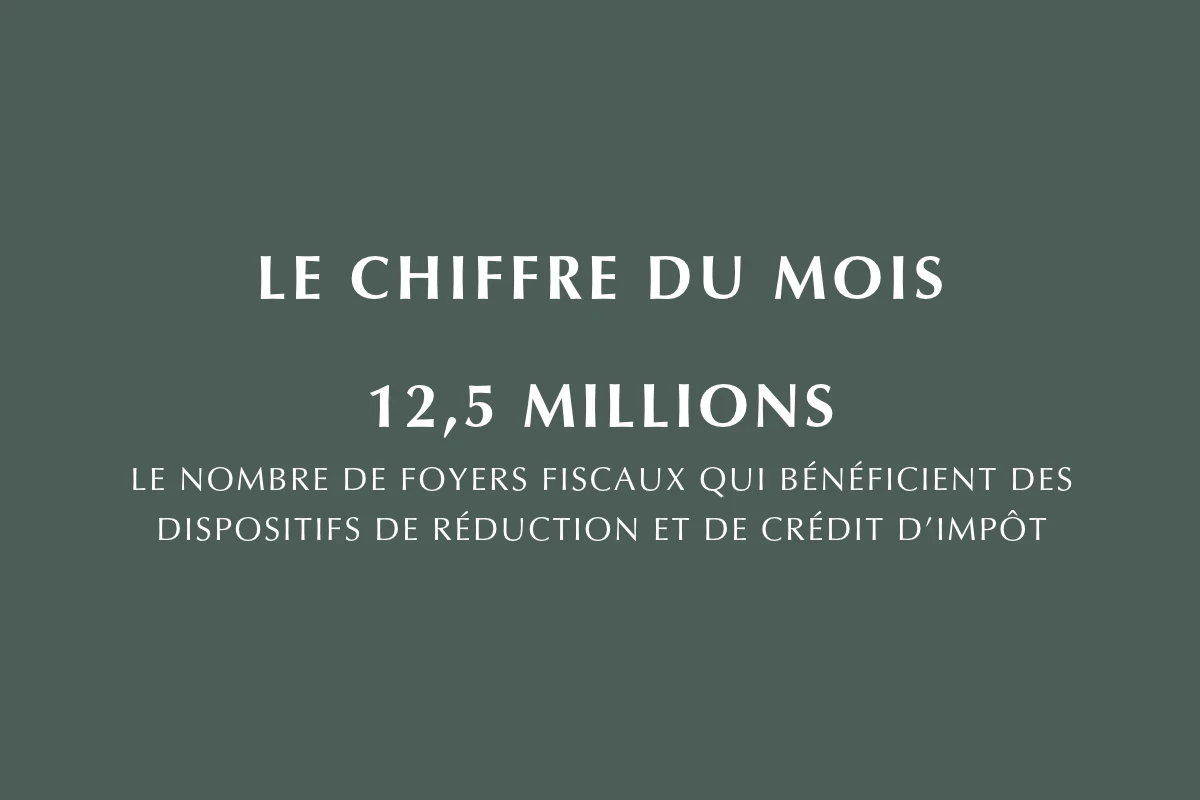
Le rapport du Conseil des prélèvements obligatoires publié en septembre 2026 fait ressortir des chiffres intéressants concernant l’utilisation des dispositifs de réduction et crédit d’impôt : selon les chiffres analysés sur l’année 2024, plus de 14 millions de foyers demandaient une réduction ou un crédit d’impôt dans leur déclaration de revenus. Finalement, 12,5 millions de foyers fiscaux bénéficient effectivement de ces dispositifs, qui viennent alléger leur imposition.
La France n’avait pas connu pareille tension sur sa dette depuis la crise de la zone euro, il y a près de quinze ans. Le taux auquel l’État emprunte à dix ans a dépassé 5 %, un niveau inédit depuis 2002. L’écart de taux avec l’Allemagne, qui sert de référence en Europe, a quant à lui plus que doublé depuis l’été. La France paie aujourd’hui plus cher que l’Italie, l’Espagne ou la Grèce pour se financer.
Le Plan d’Épargne Retraite (PER) est souvent présenté comme un moyen de préparer sa retraite tout en réduisant son imposition. Mais, il peut aussi jouer un rôle important dans la protection du conjoint. En effet, ces deux objectifs ne sont pas nécessairement contradictoires et une approche globale permet de les concilier.
Saviez-vous que les charges : travaux, entretien, taxe foncière, assurance… relatives à un bien loué nu sont imputables sur les loyers encaissés et que si elles sont supérieures à ces derniers, alors cela génère du déficit foncier ?
C’est dans un contexte économique très incertain que le gouvernement a déposé son nouveau projet de loi de finances (PLF) pour 2027 à l’Assemblée nationale. Si ce texte ne revient pas pour le moment sur le Pacte Dutreil, le gouvernement envisage plusieurs mesures structurantes.