 Espace client
 Nous contacter
Professions libérales, quelles solutions de prévoyance mettre en place ?
Les professions libérales, par essence, mettent à disposition leur temps et leurs compétences au service de leurs clients ou de leurs patients. Il semble donc évident de les protéger aussi bien eux que leurs proches en cas d’altération de leur état de santé et de leur capacité à exercer leur métier. Plusieurs axes sont à considérer, comme la protection des flux ou encore la protection de la famille.

La protection des flux financiers
La protection des flux financiers est le premier axe de la protection qui comporte trois principales étapes pour la sécurisation des flux.
- L’arrêt de travail
Tout d’abord, l’arrêt de travail, dont la durée maximale est de 1 095 jours (3 ans). Il s’agit de la protection du revenu immédiat.
- L’incapacité, l’invalidité
La seconde étape est une incapacité longue ou l’invalidité, qui intervient à expiration de l’arrêt de travail. Il s’agit de la protection d’un revenu à long terme, dont les garanties cessent avec la liquidation des droits à la retraite, et, en règle générale, au plus tard à 65 ans.
- La constitution d’un revenu complémentaire
La troisième étape, qui est souvent négligée, est la constitution d’un revenu complémentaire pour la retraite.
La protection de la famille en cas de décès
La protection de la famille en cas de décès est le second axe de la protection.
- Le capital décès et/ou la rente
Le moyen principal est le capital décès. Il est également possible d’attribuer une rente viagère au profit d’un conjoint et/ou une rente temporaire pour le financement des études des enfants. Dans certains cas, il est nécessaire de protéger des enfants victimes de handicap.
- Le revenu de remplacement
Une fois l’environnement familial et professionnel étudié, nous vous proposons une stratégie de protection des flux. Cette stratégie intègre un revenu de remplacement immédiat et futur suffisant pour continuer de vivre avec un niveau de vie choisi à l’avance.
Cas pratique d’un professionnel libéral
Prenons pour exemple, Monsieur GAULOIS, avocat, 45 ans, marié, père de 2 enfants d’une première union, ayant eu 1 enfant avec son épouse actuelle. Son épouse, sans activité, a 3 enfants d’une première union. La famille recomposée vit à 8 comme une seule famille.
Monsieur GAULOIS, conscient d’être responsable des flux indispensables au niveau de vie de la famille, nous sollicite pour une étude de sa protection. Son revenu annuel avant impôts est de 278 000 €. Il estime qu’en cas d’arrêt de travail, son besoin est de maintenir les flux. Il souhaite aussi qu’en cas de décès, sa femme et tous les enfants ne manquent de rien financièrement.
Les équipes de Laplace préconisent à Monsieur GAULOIS de souscrire aux contrats suivants :
1/ Un contrat de prévoyance forfaitaire
Un contrat de prévoyance forfaitaire avec une base de garantie de 6 PASS (PASS = 46 328 € en 2024), avec les prestations suivantes :
- Arrêt de travail : 100 % du revenu assuré (278 208 €), versés par 1/365ème.
- Invalidité : 85 % de la base des garanties (236 476 €), versés par 1/12ème.
- Rente de conjoint : 20 % du revenu assuré (55 641 €), versés par 1/12ème.
- Rente éducation : le montant dépend de l’âge des enfants, mais au maximum 20 % du revenu assuré par enfant (55 641 € x 6 = 333 849 €)
- Capital décès : 12 fois le revenu assuré (3 338 496 €) à répartir entre les enfants et le conjoint.
2/ Un contrat de retraite Madelin
Un contrat de retraite Madelin avec des cotisations annuelles déductibles du revenu global de 62 545 €.
- En cas d’arrêt de travail, l’assureur se substituerait à Monsieur GAULOIS et continuerait à verser les cotisations prévues au contrat, au plus tard jusqu’aux 65 ans de Monsieur GAULOIS.
- En cas de décès avant la retraite, Madame GAULOIS percevrait la valeur du contrat au jour du décès, augmentée de toutes les cotisations que son défunt mari aurait dû cotiser. L’engagement de l’assureur pour la retraite est de verser à Monsieur GAULOIS ou son épouse un capital de 1 250 900 €.
Cette stratégie patrimoniale de prévoyance, permet à Monsieur GAULOIS et sa famille d’anticiper et sécuriser les hypothèses dramatiques auxquelles toute la famille aurait eu à faire face en cas d’altération de l’état de santé de Monsieur GAULOIS et de sa capacité à faire vivre sa famille.
Toutefois, pour davantage d’efficacité, cette analyse doit s’intégrer dans une étude patrimoniale globale, reprenant tous les éléments du patrimoine et, le cas échéant, les dispositions légales à prendre de son vivant. Il est donc opportun de solliciter l’accompagnement d’un Conseiller en Gestion de Patrimoine.
Il reste seulement deux mois avant que l'année fiscale 2026 ne se clôture, et avec elle une partie des leviers fiscaux qui permettent encore d’optimiser sa fiscalité ou de préparer ses projets patrimoniaux. Ainsi, les arbitrages et autres décisions patrimoniales doivent être réfléchis dès maintenant.

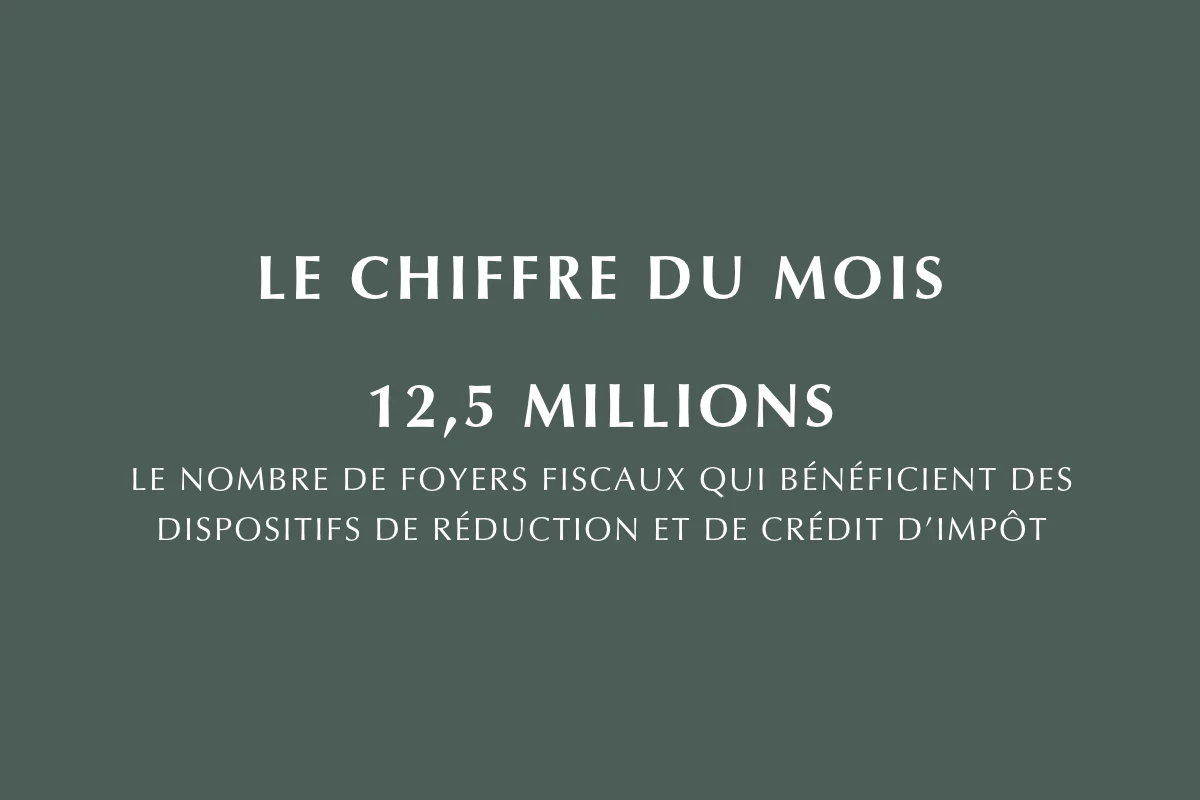
Le rapport du Conseil des prélèvements obligatoires publié en septembre 2026 fait ressortir des chiffres intéressants concernant l’utilisation des dispositifs de réduction et crédit d’impôt : selon les chiffres analysés sur l’année 2024, plus de 14 millions de foyers demandaient une réduction ou un crédit d’impôt dans leur déclaration de revenus. Finalement, 12,5 millions de foyers fiscaux bénéficient effectivement de ces dispositifs, qui viennent alléger leur imposition.
La France n’avait pas connu pareille tension sur sa dette depuis la crise de la zone euro, il y a près de quinze ans. Le taux auquel l’État emprunte à dix ans a dépassé 5 %, un niveau inédit depuis 2002. L’écart de taux avec l’Allemagne, qui sert de référence en Europe, a quant à lui plus que doublé depuis l’été. La France paie aujourd’hui plus cher que l’Italie, l’Espagne ou la Grèce pour se financer.
Le Plan d’Épargne Retraite (PER) est souvent présenté comme un moyen de préparer sa retraite tout en réduisant son imposition. Mais, il peut aussi jouer un rôle important dans la protection du conjoint. En effet, ces deux objectifs ne sont pas nécessairement contradictoires et une approche globale permet de les concilier.
Saviez-vous que les charges : travaux, entretien, taxe foncière, assurance… relatives à un bien loué nu sont imputables sur les loyers encaissés et que si elles sont supérieures à ces derniers, alors cela génère du déficit foncier ?
C’est dans un contexte économique très incertain que le gouvernement a déposé son nouveau projet de loi de finances (PLF) pour 2027 à l’Assemblée nationale. Si ce texte ne revient pas pour le moment sur le Pacte Dutreil, le gouvernement envisage plusieurs mesures structurantes.