 Espace client
 Nous contacter
La diversité des marchés privés : une opportunité pour les investisseurs
Devenus incontournables dans les allocations, les actifs privés constituent une classe d’actifs extrêmement vaste. De la start-up aux entreprises rentables, en passant par les actifs réels comme l’immobilier ou les infrastructures, l’investisseur doit être accompagné dans la sélection des véhicules d’investissement en cohérence avec sa stratégie patrimoniale globale.

La diversification : une règle commune en planification financière
Les actifs privés ne font pas défaut à la règle d’or de la gestion privée. Tout bon investisseur devra diversifier son allocation dans l’objectif de protéger son patrimoine. Accompagner des entreprises à un stade d’amorçage pourrait se révéler très rémunérateur, en espérant qu’elles ne feront pas partie des 2/3 qui ne trouvent pas leur marché. Ainsi, la notion de couple rendement-risque s’installe en premier lieu dans cette nécessité de diversification. Les investissements ne doivent pas être concentrés sur des stratégies similaires, d’autant plus que l’inconvénient de cette classe d’actifs est l’illiquidité.
Les grandes clefs de la diversification sur les marchés privés
- La nature du sous-jacent
Trois thématiques principales se dessinent.
La première porte sur les entreprises non cotées opérant dans des secteurs variés. Les fonds se spécialisent le plus souvent sur leurs quelques secteurs de prédilection (secteur financier, luxe, consommation, industrie) dont certains sont cycliques et d’autres défensifs.
Les deux typologies suivantes sont des actifs réels portés par l’immobilier et les infrastructures.
Leur avantage est de proposer des sous-jacents tangibles aux investisseurs estimés apporter une valeur « plancher » aux véhicules d’investissement… lorsque l’effet de levier est maîtrisé.
- La maturité des entreprises : entre Venture capital et Private Equity
Les entreprises matures, rentables, vont offrir une meilleure visibilité sur les cash flows alors que les jeunes entreprises en quête de pénétrer un marché auront des hypothèses de performance très élastiques.
Dans l’ordre de maturité d’entreprise et de dérisquage : capital amorçage, capital-risque, capital développement et capital transmission (LBO).
Il en est de même pour les actifs réels. Les actifs core s’achèteront cher et feront bénéficier d’un rendement prévisible tandis que, les opérations value added sur des actifs décotés laisseront entrevoir de la création de valeur et un TRI plus significatif aux investisseurs.
- Les typologies des instruments financiers
Les instruments utilisés par les sociétés d’investissement présentent des couples rendement-risque très variés. Les performances attendues seront les plus élevées sur les actions non cotées, avec un risque accru sur le capital en cas de défaut de l’entreprise. Les fonds de Private Equity traditionnels peuvent proposer entre 15 et 20 % de TRI aux investisseurs privés.
À contrario, les instruments de dette présenteront un TRI inférieur, au bénéfice de différents seuils de priorité et de subordination dans leur remboursement en cas de défaut.
Par exemple, le remboursement d’une dette mezzanine sera subordonné au remboursement de la dette senior, mais prioritaire au remboursement du capital (actionnaires).
- Les facteurs académiques
À l’instar des marchés côtés, la diversification d’un portefeuille non coté porte sur des facteurs plus académiques tels que la zone géographique, la taille des entreprises cibles, la stratégie et le track record de la société de gestion…
- La conjoncture
Les ralentissements en 2024 dans le secteur du Private Equity ont dopé les marchés du secondaire et le besoin d’évènements de liquidités. Les levées sur les différentes stratégies GP et LP Led se sont donc poursuivies et amplifiées auprès d’investisseurs bénéficiant d’une forte visibilité sur les entreprises accompagnées et leurs cash-flows projetés. Le contexte de taux continue d’être très favorable à la dette privée, offrant des rendements attractifs et des distributions particulièrement adaptées aux besoins de complément de revenus.
FCPR Multi-stratégie 2 : une allocation non cotée globale
Le FCPR Multi-Stratégie 2 a été conçu pour proposer une allocation non cotée globale aux investisseurs privés, à partir de 5 000 €. Le véhicule d’investissement investira sur toutes les thématiques et stratégies du capital-investissement : LBO, growth, infrastructures, dette privée… , en sélectionnant pour chacune, une société de gestion mondialement reconnue pour son expertise et son track record.
Le fonds est disponible en direct, en assurance-vie et PEA PME.
Investir dans le FCPR Multi Stratégies 2 présente comme principaux risques :
- un risque de perte en capital : le fond n'offre aucune garantie de performance et de protection de capital,
- un risque de liquidité : le rachat des parts par le fonds pourrait ne pas être immédiat.
Les conseillers Laplace sont à votre disposition en France et à l’international, pour vous accompagner dans la sélection de véhicules d’investissement adaptée à votre stratégie patrimoniale globale.
En 2027, le prix de l'énergie, le niveau des taux longs et l'état des finances publiques dicteront le rythme. L'intelligence artificielle, elle, continuera de tirer l'investissement et les profits. Nous ne croyons pas à une récession, mais plutôt à une année très contrastée, où le choix des actifs comptera davantage que la simple exposition au marché.

Il reste seulement deux mois avant que l'année fiscale 2026 ne se clôture, et avec elle une partie des leviers fiscaux qui permettent encore d’optimiser sa fiscalité ou de préparer ses projets patrimoniaux. Ainsi, les arbitrages et autres décisions patrimoniales doivent être réfléchis dès maintenant.
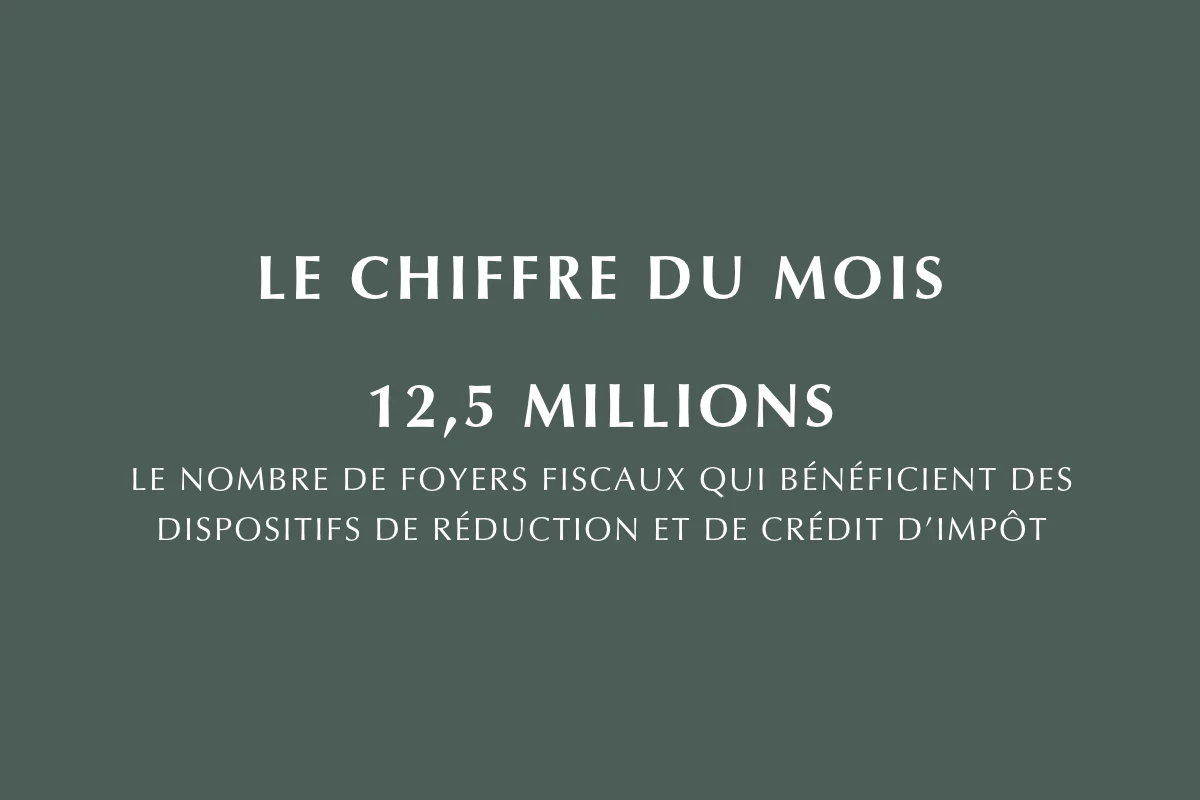
Le rapport du Conseil des prélèvements obligatoires publié en septembre 2026 fait ressortir des chiffres intéressants concernant l’utilisation des dispositifs de réduction et crédit d’impôt : selon les chiffres analysés sur l’année 2024, plus de 14 millions de foyers demandaient une réduction ou un crédit d’impôt dans leur déclaration de revenus. Finalement, 12,5 millions de foyers fiscaux bénéficient effectivement de ces dispositifs, qui viennent alléger leur imposition.
La France n’avait pas connu pareille tension sur sa dette depuis la crise de la zone euro, il y a près de quinze ans. Le taux auquel l’État emprunte à dix ans a dépassé 5 %, un niveau inédit depuis 2002. L’écart de taux avec l’Allemagne, qui sert de référence en Europe, a quant à lui plus que doublé depuis l’été. La France paie aujourd’hui plus cher que l’Italie, l’Espagne ou la Grèce pour se financer.
Le Plan d’Épargne Retraite (PER) est souvent présenté comme un moyen de préparer sa retraite tout en réduisant son imposition. Mais, il peut aussi jouer un rôle important dans la protection du conjoint. En effet, ces deux objectifs ne sont pas nécessairement contradictoires et une approche globale permet de les concilier.
Saviez-vous que les charges : travaux, entretien, taxe foncière, assurance… relatives à un bien loué nu sont imputables sur les loyers encaissés et que si elles sont supérieures à ces derniers, alors cela génère du déficit foncier ?