 Espace client
 Nous contacter
La dette privée, une alternative au financement bancaire
Quel chef d'entreprise ou particulier acquérant un bien immobilier n'a pas un jour rêvé de pouvoir être à la place de la banque pour son emprunt : des revenus fixes et stables, un profil de risque maîtrisé avec une faible sensibilité à la valorisation de l'actif et la possibilité d'obtenir des garanties / sûretés ? C'est en quelque sorte cette position qui s'offre désormais à l'investisseur en dette privée grâce au développement de solutions d'investissement accessibles aux particuliers.

Qu'est-ce que la dette privée ?
Historiquement, lorsqu'une entreprise souhaitait obtenir du financement sans recourir à l'augmentation de capital et à son aspect dilutif, deux solutions s'offraient à elle :
- Émettre des obligations distribuées dans le marché
- Faire appel à ses partenaires bancaires pour obtenir des prêts
Néanmoins, chacune de ces solutions présentent des limites dans de nombreux cas de figure :
- Le marché obligataire n'est accessible qu'à des sociétés de certaines tailles,
- La structuration de l'opération peut s'avérer onéreuse,
- Ses conditions en coût de l'emprunt et en volume sont dépendantes de la liquidité et de l'appétit présents dans le marché à l'instant T,
- Le sur-mesure y est par définition relativement limité,
- Le financement bancaire, quant à lui, a souffert, depuis 2008 notamment, de l'accroissement des contraintes règlementaires imposées aux banques, en affectant à la fois le prix par rapport à la rentabilité des fonds propres, mais aussi la propension à prêter,
- Le délai de traitement,
- La prise de garanties,
- Le nombre de prêteurs potentiels est limité au nombre de banques, qui ont en outre eu tendance à fusionner pour mieux faire face à ces mêmes contraintes règlementaires...
La dette privée, un marché en plein essor
C'est ainsi que le marché de la dette privée s'est fait une place croissante en parallèle de ces modes de financement "classiques", soutenu par l'essor des fonds de Private Equity, particulièrement enclins à recourir à cette alternative pour sa souplesse, sa confidentialité, sa rapidité d'exécution et la possibilité d'y faire du "sur-mesure".
De 967 en 2018/2019, le nombre de transactions de "direct lending" est passé de 1 589 en 2021/2022, pour un marché aujourd'hui estimé à près de 400 Mds € en volume.
La superformance de la dette privée par rapport à la dette obligataire classique (sur 10 ans : +8,7% / an pour la dette privée Monde versus + 3,7 % pour les obligations cotées Monde), explique également l'engouement des grands investisseurs institutionnels pour les fonds de cette classe d'actifs.
La dette privée, une solution accessible aux investisseurs particuliers
Moins développée que celle en Private Equity, l'offre de solutions d'investissement en dette privée pour les particuliers s'étoffe et mérite l'attention de tout investisseur cherchant de la diversification dans sa poche d'actifs non cotés.
Newsletter Zenith - Octobre 2024
Découvrez les autres articles :
- Les produits structurés pour la gestion de la trésorerie excédentaire
- 20,97 : le niveau de l'indice V2X au 4 octobre 2024
- Regards croisés - Échange avec Antoine Martinet, responsable conformité et contrôle interne du groupe Crystal
- Le pire n'est jamais sûr
- Agarim et Crystal signent un partenariat de commercialisation exclusif
Il reste seulement deux mois avant que l'année fiscale 2026 ne se clôture, et avec elle une partie des leviers fiscaux qui permettent encore d’optimiser sa fiscalité ou de préparer ses projets patrimoniaux. Ainsi, les arbitrages et autres décisions patrimoniales doivent être réfléchis dès maintenant.

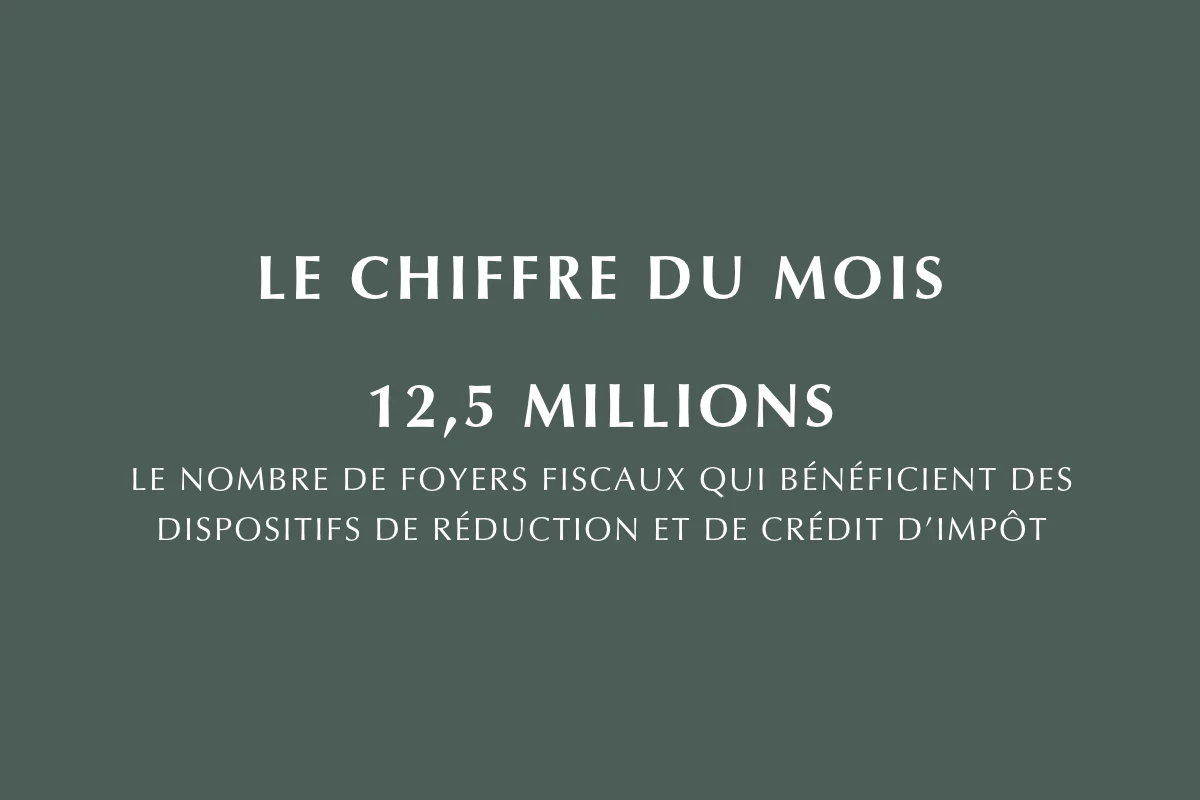
Le rapport du Conseil des prélèvements obligatoires publié en septembre 2026 fait ressortir des chiffres intéressants concernant l’utilisation des dispositifs de réduction et crédit d’impôt : selon les chiffres analysés sur l’année 2024, plus de 14 millions de foyers demandaient une réduction ou un crédit d’impôt dans leur déclaration de revenus. Finalement, 12,5 millions de foyers fiscaux bénéficient effectivement de ces dispositifs, qui viennent alléger leur imposition.
La France n’avait pas connu pareille tension sur sa dette depuis la crise de la zone euro, il y a près de quinze ans. Le taux auquel l’État emprunte à dix ans a dépassé 5 %, un niveau inédit depuis 2002. L’écart de taux avec l’Allemagne, qui sert de référence en Europe, a quant à lui plus que doublé depuis l’été. La France paie aujourd’hui plus cher que l’Italie, l’Espagne ou la Grèce pour se financer.
Le Plan d’Épargne Retraite (PER) est souvent présenté comme un moyen de préparer sa retraite tout en réduisant son imposition. Mais, il peut aussi jouer un rôle important dans la protection du conjoint. En effet, ces deux objectifs ne sont pas nécessairement contradictoires et une approche globale permet de les concilier.
Saviez-vous que les charges : travaux, entretien, taxe foncière, assurance… relatives à un bien loué nu sont imputables sur les loyers encaissés et que si elles sont supérieures à ces derniers, alors cela génère du déficit foncier ?
C’est dans un contexte économique très incertain que le gouvernement a déposé son nouveau projet de loi de finances (PLF) pour 2027 à l’Assemblée nationale. Si ce texte ne revient pas pour le moment sur le Pacte Dutreil, le gouvernement envisage plusieurs mesures structurantes.