 Espace client
 Nous contacter
Quelles fiscalités s’appliquent au Plan d’Épargne Retraite ?

Il y a deux types de fiscalité qui s’appliquent à un Plan d’Épargne Retraite (PER) : la fiscalité à l’entrée et la fiscalité de sortie.
La fiscalité à l’entrée dépend de son statut et du type de versement. Tandis que la fiscalité de sortie dépend de l’origine du versement.
À savoir qu’au sein de chaque type de PER, 3 types de versements sont possibles et répartis selon des compartiments :
- Les versements volontaires, correspondant au compartiment 1
- Les versements liés à l’épargne salariale, avec le compartiment 2
- Les versements obligatoires, intégrés au compartiment 3

Focus sur le compartiment 1, inhérent aux versements volontaires
Les versements volontaires effectués sur un Plan d’Épargne Retraite peuvent être déductibles du revenu net global ou des bénéfices professionnels, pour les indépendants.Le compartiment 1 du Plan d’Épargne Retraite est donc alimenté par des versements déduits fiscalement, selon les règles suivantes :
1 – Une enveloppe accessible à l’ensemble des contribuables : Art 163 quatervicies du CGI.
Le montant versé est déduit du revenu net global dans la limite égale au plus élevé des 2 montants suivants :
- 10 % de ses revenus professionnels dans la limite de 8 fois le Plafond annuel de la Sécurité sociale (PASS) de l’année précédente, soit 329 088 € pour l’année 2022
- Ou 10 % du PASS N-1, soit 4 113 € en 2022
2 – Une enveloppe réservée aux indépendants : Art 154 bis du CGI.
Le montant versé est déduit du revenu catégoriel dans la limite égale au plus élevé des 2 montants suivants :
- 10 % des bénéfices imposables retenus dans la limite de 8 PASS (351 936 € pour 2023) auxquels s’ajoutent 15 % des bénéfices compris entre 1 et 8 PASS,
- 10 % du PASS
À noter que l’enveloppe réservée aux indépendants, pour la part de 10 %, sera commune avec l’enveloppe de 10 % accessible à l’ensemble des contribuables.
La fiscalité de sortie du PER dépend de l’origine du versement
L’harmonisation des dispositifs au sein du Plan d’Épargne Retraite a créé une complexité sur le fonctionnement de la fiscalité à la sortie.
Le nombre de compartiments, les différentes possibilités de versements, les différentes possibilités de sorties, la distinction entre les intérêts et le capital, sont autant d’éléments qui sont à prendre en compte pour comprendre le fonctionnement de la fiscalité sur la sortie.
Il est donc nécessaire de se faire accompagner par un professionnel de la gestion de patrimoine, afin d’anticiper et d’optimiser la fiscalité à la sortie.
Mais qu’est-ce que l’effet tunnel ?
Avec le Plan d’Épargne Retraite, des versements ponctuels ou réguliers, tout au long de sa vie active, permettent de constituer un capital. L’objectif visé n’est autre que celui de se constituer un complément de revenu à la retraite.
En comparaison avec d’autres placements disponibles, le Plan d’Épargne Retraite incite à épargner, à l’aide d’une économie d’impôt, jusqu’au départ à la retraite, on parle alors de « placement tunnel ». C’est-à-dire que le capital placé sur un Plan d’Épargne Retraite est en principe bloqué jusqu’à l’échéance de la retraite. Ce contrat repose sur une phase d’épargne, ponctuée de versements, puis une phase de jouissance du capital.
Exemple de l’efficacité d’un contrat « Tunnel » (avec économie d’impôts sur le revenu) en comparaison avec un placement standard :
- 15 ans de versements
- Contribuable dans une tranche marginale d’imposition (TMI) à 30 %
Plan d’Épargne Retraite individuel (avec économie d’IR)
- 216k € de capital acquis
- Avec une performance à 5 %Autre (sans économie d’IR)152k € de capital acquisAvec une performance à 5 %
Autre (sans économie d’IR)
- 152k € de capital acquis
- Avec une performance à 5 %
Il reste seulement deux mois avant que l'année fiscale 2026 ne se clôture, et avec elle une partie des leviers fiscaux qui permettent encore d’optimiser sa fiscalité ou de préparer ses projets patrimoniaux. Ainsi, les arbitrages et autres décisions patrimoniales doivent être réfléchis dès maintenant.

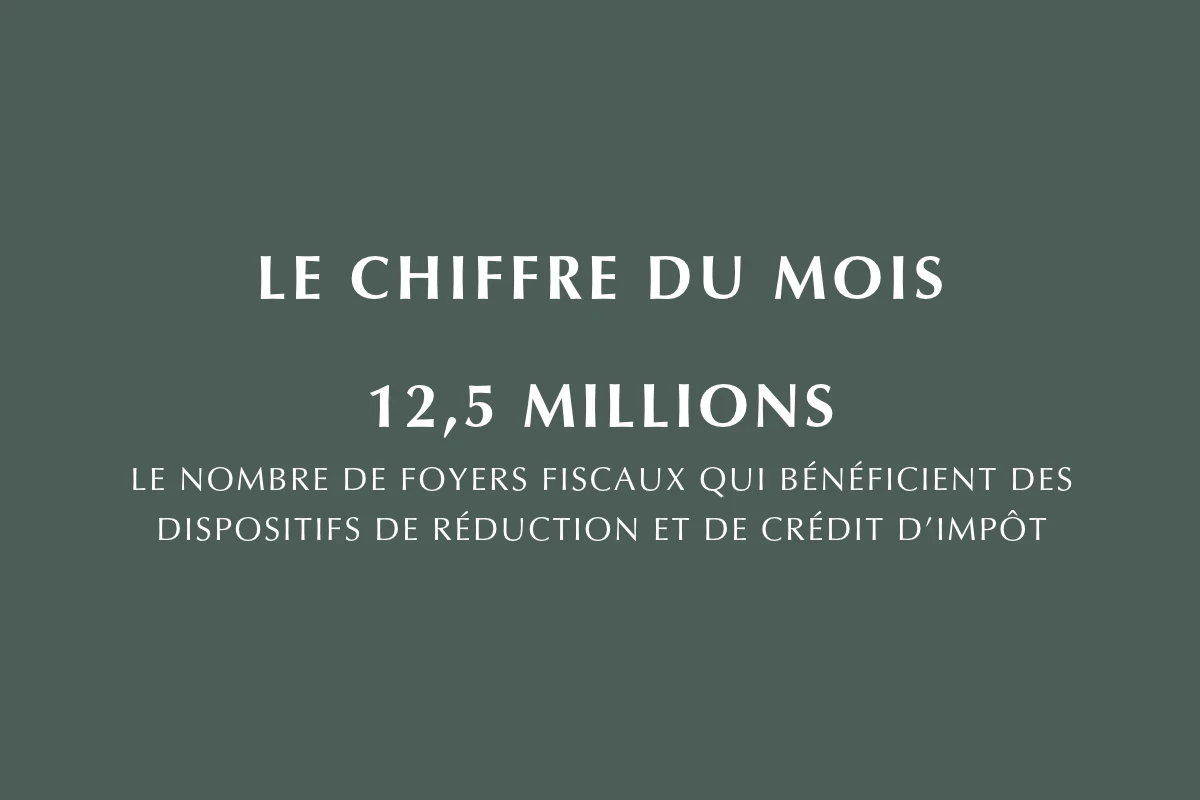
Le rapport du Conseil des prélèvements obligatoires publié en septembre 2026 fait ressortir des chiffres intéressants concernant l’utilisation des dispositifs de réduction et crédit d’impôt : selon les chiffres analysés sur l’année 2024, plus de 14 millions de foyers demandaient une réduction ou un crédit d’impôt dans leur déclaration de revenus. Finalement, 12,5 millions de foyers fiscaux bénéficient effectivement de ces dispositifs, qui viennent alléger leur imposition.
La France n’avait pas connu pareille tension sur sa dette depuis la crise de la zone euro, il y a près de quinze ans. Le taux auquel l’État emprunte à dix ans a dépassé 5 %, un niveau inédit depuis 2002. L’écart de taux avec l’Allemagne, qui sert de référence en Europe, a quant à lui plus que doublé depuis l’été. La France paie aujourd’hui plus cher que l’Italie, l’Espagne ou la Grèce pour se financer.
Le Plan d’Épargne Retraite (PER) est souvent présenté comme un moyen de préparer sa retraite tout en réduisant son imposition. Mais, il peut aussi jouer un rôle important dans la protection du conjoint. En effet, ces deux objectifs ne sont pas nécessairement contradictoires et une approche globale permet de les concilier.
Saviez-vous que les charges : travaux, entretien, taxe foncière, assurance… relatives à un bien loué nu sont imputables sur les loyers encaissés et que si elles sont supérieures à ces derniers, alors cela génère du déficit foncier ?
C’est dans un contexte économique très incertain que le gouvernement a déposé son nouveau projet de loi de finances (PLF) pour 2027 à l’Assemblée nationale. Si ce texte ne revient pas pour le moment sur le Pacte Dutreil, le gouvernement envisage plusieurs mesures structurantes.