 Espace client
 Nous contacter
Les banques centrales restent à la manœuvre ; Les résultats à la rescousse
Le taux d’emprunt à 10 ans aux États-Unis a connu un nouveau rebond cette semaine à 4,30% alors que la Fed a réitéré sa volonté de ne pas vouloir se précipiter pour baisser ses taux directeurs. Bien que les progrès constatés sur les fronts de l’inflation et de l’emploi restent encourageants, les membres de la Réserve Fédérale affichent une prudence compréhensible à l’idée d’une détente trop rapide des conditions de financement. Un mouvement trop rapide ou trop prononcé pourrait en effet relancer la spirale inflationniste, balayant ainsi tout ou partie des efforts réalisés jusqu’ici. En contrepartie, la banque centrale a aussi communiqué sur sa volonté d’ajuster la vitesse de réduction de son bilan afin que ce processus puisse se poursuivre de façon moins marquée mais sur une période plus longue. Ceci devrait permettre d’alléger la pression qui pèse sur le système bancaire, déjà mis à mal en mars 2023 avec les faillites de plusieurs banques régionales américaines (Silicon Valley Bank, Silvergate Bank et Signature Bank).
Sur le Vieux Continent, le calendrier de réduction des taux directeurs est également sujet à beaucoup de retenue pour les membres de la BCE, mais pour des raisons différentes de leurs homologues américains. En effet, là où les États-Unis cherchent à dompter une économie qui fonctionne trop bien dans un contexte inflationniste, les européens visent à éviter une entrée en récession tout en jugulant les hausses de prix (l’indice CPI des prix à la consommation a d’ailleurs été publié ce jour à 2,8% sur un an en Zone Euro, un chiffre stable par rapport au mois précédent). La publication ce jeudi des indicateurs PMI en demi-teinte reflète à bien des égards cet équilibre délicat : la différence entre les indicateurs manufacturiers et ceux des services met par exemple en lumière les défis industriels auxquels nous faisons face. Tandis que le secteur tertiaire affiche des chiffres encourageants, la réindustrialisation du continent prend du retard, souffre de prix énergétiques élevés et d’un contexte de demande incertain à l’international. Les disparités géographiques ne sont pas en reste, puisque le PMI manufacturier de l’Allemagne poursuit son déclin (42,3 en février contre 45,5 en janvier) là où la France voit l’indicateur s’améliorer (46,8 contre 43,1 précédemment). Dans ce contexte, le pilotage d’une politique monétaire commune reste compliqué, et la BCE devrait vraisemblablement faire preuve de patience avant d’entrer à son tour dans une phase de baisse de ses taux directeurs. L’amélioration récente des indicateurs d’activité de la zone semble montrer que les décisions de ces derniers mois commencent à porter leurs fruits.

Les résultats à la rescousse
Nous évoquions la semaine dernière la différence de dynamique entre les marchés actions et obligataires, avec notamment les politiques des banques centrales occidentales pour principal responsable de la contreperformance sur les marchés de taux. Il semble que, a contrario, la dynamique des marchés actions soit bien plus favorablement orientée ces dernières semaines, à la faveur notamment d’une saison des résultats du dernier trimestre 2023 de bonne facture.
En Europe ce sont près de la moitié des sociétés de l’indice Stoxx 600 qui ont publié leurs résultats, avec 51% d’entre elles dépassant les attentes des analystes. Côté américain, au sein du S&P 500 la tendance est meilleure puisque 64% des publications ont dépassé les attentes parmi les 80% de sociétés ayant publié leurs résultats. On note aussi la progression des chiffres d’affaires des sociétés américaines (+9,6%) tandis que ces derniers sont en repli sur le Vieux Continent (-5,3%). Les entreprises du secteur de l’énergie influencent grandement ces tendances, et sans ces dernières on estime que le chiffre d’affaires des entreprises européennes afficherait une hausse de 0,6%.
Par ailleurs, les résultats des entreprises américaines sont tirés vers le haut par les « Magnificient Seven », les principales entreprises technologiques et parmi les plus grosses capitalisations boursières au monde. Parmi elles, Nvidia est la plus emblématique des sociétés portées par le développement fulgurant de l’intelligence artificielle. Battant toutes les estimations déjà très ambitieuses, l’entreprise a vu son chiffre d’affaires grimper de 22% sur le dernier trimestre 2023 (et de 265% en un an !). Cette thématique extrêmement porteuse à permis à l’entreprise spécialisée dans les cartes graphiques de dégager un bénéfice par actions de 5,16$ (contre 4,60$ attendus par les analystes). Les perspectives affichées sont également bien orientées, ce qui a permis au cours de l’action de bondir de plus de 15% à l’ouverture du marché américain (+275% sur 1 an) !
Ainsi, les bons résultats des entreprises expliquent en bonne partie la performance des indices depuis le début de l’année, notamment en comparaison avec les taux souverains. Mais certains analystes commencent désormais à s’interroger sur la place prépondérante de l’IA dans l’esprit des investisseurs… et commencent à parler de bulle spéculative…
Source : Zenith AM
Crédit images : Gettyimages
Achevé de rédiger par François Moisselin le 23/02/2024
Avertissement au lecteur. Données les plus récentes à la date de publication. Ceci est une communication publicitaire. Cet article promotionnel n'a pas de valeur pré-contractuelle ou contractuelle. Il est remis à son destinataire à titre d’information. Il fait état d’analyses ou descriptions préparées par Zenith AM sur la base d’informations générales et de données statistiques historiques de source publique. L’opinion exprimée ci-dessus est à jour à date de ce document et est susceptible de changer. Ces éléments sont fournis à titre indicatif et ne sauraient constituer en aucun cas une garantie de performance future. Ces analyses ou descriptions peuvent être soumises à interprétations selon les méthodes utilisées. Les analyses et/ou descriptions contenues dans cet article ne sauraient être interprétées comme des conseils ou recommandations de la part de Zenith AM. Cette note ne constitue ni une recommandation d’achat ou de vente, ni une incitation à l’investissement dans les instruments ou valeurs y figurant. Toute méthode de gestion présentée dans cet article ne constitue pas une approche exclusive et Zenith AM se réserve la faculté d’utiliser toute autre méthode qu’elle jugera appropriée. Zenith AM, société de gestion de portefeuille agréée par l’AMF sous le n° GP--11000028.
Il reste seulement deux mois avant que l'année fiscale 2026 ne se clôture, et avec elle une partie des leviers fiscaux qui permettent encore d’optimiser sa fiscalité ou de préparer ses projets patrimoniaux. Ainsi, les arbitrages et autres décisions patrimoniales doivent être réfléchis dès maintenant.

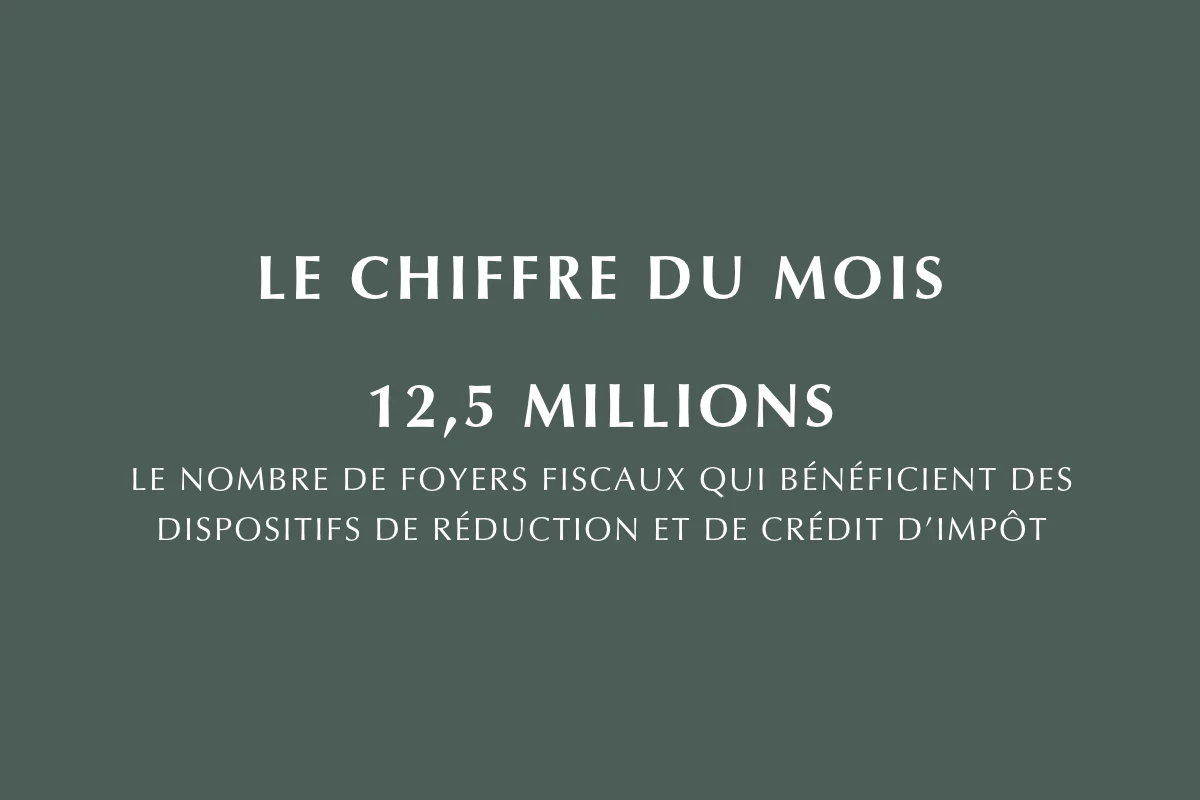
Le rapport du Conseil des prélèvements obligatoires publié en septembre 2026 fait ressortir des chiffres intéressants concernant l’utilisation des dispositifs de réduction et crédit d’impôt : selon les chiffres analysés sur l’année 2024, plus de 14 millions de foyers demandaient une réduction ou un crédit d’impôt dans leur déclaration de revenus. Finalement, 12,5 millions de foyers fiscaux bénéficient effectivement de ces dispositifs, qui viennent alléger leur imposition.
La France n’avait pas connu pareille tension sur sa dette depuis la crise de la zone euro, il y a près de quinze ans. Le taux auquel l’État emprunte à dix ans a dépassé 5 %, un niveau inédit depuis 2002. L’écart de taux avec l’Allemagne, qui sert de référence en Europe, a quant à lui plus que doublé depuis l’été. La France paie aujourd’hui plus cher que l’Italie, l’Espagne ou la Grèce pour se financer.
Le Plan d’Épargne Retraite (PER) est souvent présenté comme un moyen de préparer sa retraite tout en réduisant son imposition. Mais, il peut aussi jouer un rôle important dans la protection du conjoint. En effet, ces deux objectifs ne sont pas nécessairement contradictoires et une approche globale permet de les concilier.
Saviez-vous que les charges : travaux, entretien, taxe foncière, assurance… relatives à un bien loué nu sont imputables sur les loyers encaissés et que si elles sont supérieures à ces derniers, alors cela génère du déficit foncier ?
C’est dans un contexte économique très incertain que le gouvernement a déposé son nouveau projet de loi de finances (PLF) pour 2027 à l’Assemblée nationale. Si ce texte ne revient pas pour le moment sur le Pacte Dutreil, le gouvernement envisage plusieurs mesures structurantes.