 Espace client
 Nous contacter
L'engouement pour les produits structurés, une tendance durable ou un simple effet de mode ?
Les produits structurés sont devenus incontournables dans une allocation d’actifs. Ils sont utilisés aujourd’hui par la majorité des professionnels du patrimoine, mais il ne faut pas oublier qu’ils étaient regardés avec circonspection par nombre d’entre eux, il y a encore quelques années.
Cependant, le travail d’évangélisation mené par les émetteurs et les brokers de produits structurés depuis des années, ne suffit pas à lui seul à expliquer les récents gains de parts de marché de cette classe d’actifs. En effet, les raisons de cet engouement sont multiples :

Un intérêt pour les clients
Les souscripteurs sont les meilleurs ambassadeurs des produits structurés, puisque l’immense majorité d’entre eux ont gagné de l’argent.
Par ailleurs, la diversité des sous-jacents et des formules, couplée à la capacité d’adaptation de l’industrie, permet de répondre aux besoins du plus grand nombre.
Prédire l’avenir des marchés étant un exercice périlleux, une part grandissante des épargnants souhaitent en effet « monétiser » les scénarios les plus consensuels, à savoir une petite baisse ou une grande baisse. Et c’est précisément ce que permettent de faire les best-sellers du marché français des produits structurés : les autocalls.
Une industrie mature
L’industrie des produits structurés a maintenant un historique de 25 ans. D’un marché balbutiant organisé par une poignée de traders, nous sommes aujourd’hui dans un marché concurrentiel et mature.
D’une part le nombre de fournisseurs (émetteurs et brokers) en produits structurés sur le marché français est largement suffisant pour que le jeu de la concurrence profite à l’épargnant, et d’autre part la règlementation depuis 2010, a assaini le marché en contraignant notamment la complexité des produits.
Un contexte favorable
Les produits structurés ont aussi bénéficié d’un désamour des épargnants pour certains autres actifs.
Ainsi, les fonds diversifiés qui étaient les stars des années 2010 ont fini par décevoir. En effet, les fonds euro offraient jusqu’à une période récente des rendements qui ne justifiaient plus toujours de représenter une part significative du patrimoine. De plus, l’immobilier, qui traverse une période de turbulence, entraîne une baisse des VL et l’illiquidité des produits.
Les produits structurés ont ainsi progressivement gagné des parts de marché significatives dans les allocations d’actifs des épargnants. La conviction profonde de Zenith Capital est que ces produits demeureront des briques essentielles des allocations d’actifs construites par les professionnels du patrimoine pour leurs clients.
Newsletter Zenith - Juin 2024
Découvrez les autres articles :
Il reste seulement deux mois avant que l'année fiscale 2026 ne se clôture, et avec elle une partie des leviers fiscaux qui permettent encore d’optimiser sa fiscalité ou de préparer ses projets patrimoniaux. Ainsi, les arbitrages et autres décisions patrimoniales doivent être réfléchis dès maintenant.

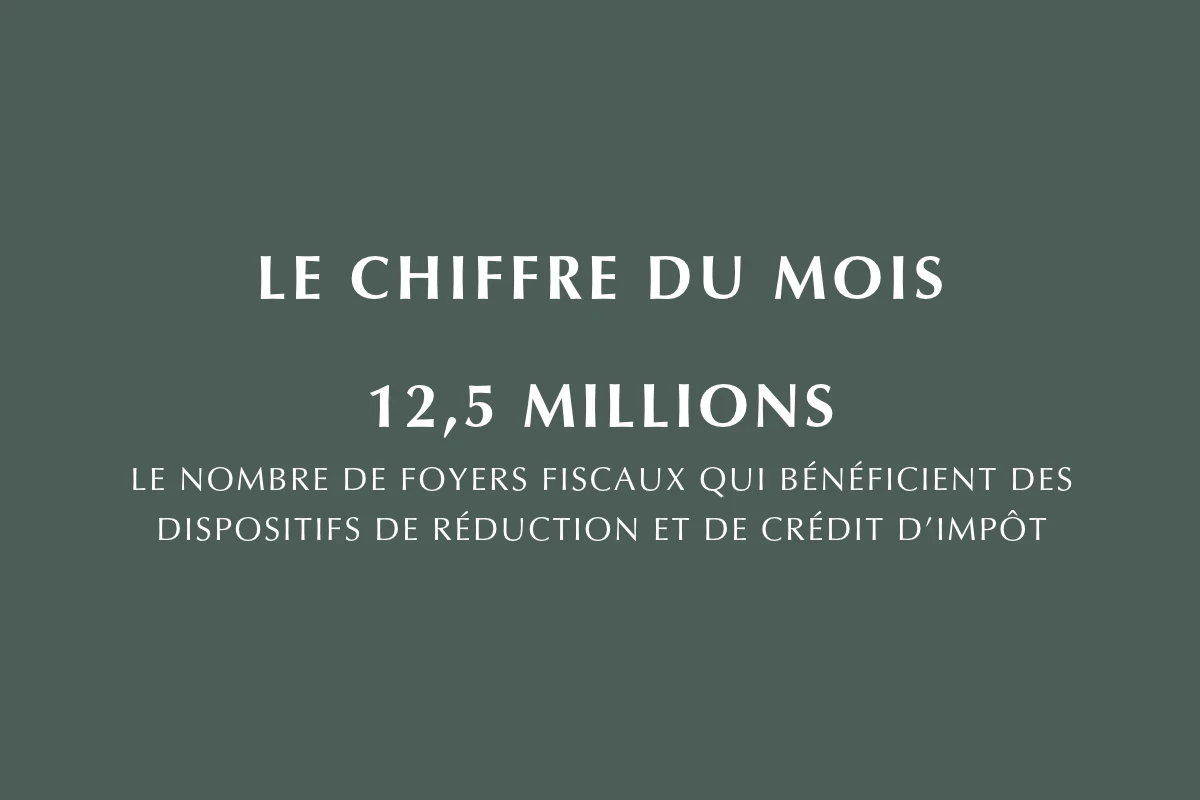
Le rapport du Conseil des prélèvements obligatoires publié en septembre 2026 fait ressortir des chiffres intéressants concernant l’utilisation des dispositifs de réduction et crédit d’impôt : selon les chiffres analysés sur l’année 2024, plus de 14 millions de foyers demandaient une réduction ou un crédit d’impôt dans leur déclaration de revenus. Finalement, 12,5 millions de foyers fiscaux bénéficient effectivement de ces dispositifs, qui viennent alléger leur imposition.
La France n’avait pas connu pareille tension sur sa dette depuis la crise de la zone euro, il y a près de quinze ans. Le taux auquel l’État emprunte à dix ans a dépassé 5 %, un niveau inédit depuis 2002. L’écart de taux avec l’Allemagne, qui sert de référence en Europe, a quant à lui plus que doublé depuis l’été. La France paie aujourd’hui plus cher que l’Italie, l’Espagne ou la Grèce pour se financer.
Le Plan d’Épargne Retraite (PER) est souvent présenté comme un moyen de préparer sa retraite tout en réduisant son imposition. Mais, il peut aussi jouer un rôle important dans la protection du conjoint. En effet, ces deux objectifs ne sont pas nécessairement contradictoires et une approche globale permet de les concilier.
Saviez-vous que les charges : travaux, entretien, taxe foncière, assurance… relatives à un bien loué nu sont imputables sur les loyers encaissés et que si elles sont supérieures à ces derniers, alors cela génère du déficit foncier ?
C’est dans un contexte économique très incertain que le gouvernement a déposé son nouveau projet de loi de finances (PLF) pour 2027 à l’Assemblée nationale. Si ce texte ne revient pas pour le moment sur le Pacte Dutreil, le gouvernement envisage plusieurs mesures structurantes.