 Espace client
 Nous contacter
Gestion déléguée : les dessous de la sélection
La gestion déléguée ouvre une nouvelle approche de la multigestion. Le principe consiste à sélectionner une expertise dans une société de gestion externe et à déléguer la gestion du portefeuille à cette société de gestion. Le déléguant qui est le gestionnaire de tête du fonds, donne un mandat au gérant délégataire selon la politique d'investissement définie dans le prospectus.

Processus de sélection des délégataires : les critères
La première étape du processus de sélection du délégataire vise à identifier l'intérêt que représente l'expertise ciblée dans une allocation globale et vis-à-vis de potentiels concurrents.
Si la valeur intrinsèque de l'équipe de gestion sélectionnée est un point de passage obligé, la complémentarité de cette expertise par rapport aux autres fonds de la gamme et sa capacité à offrir une réponse adaptée aux objectifs/contraintes des investisseurs sont tout autant essentielles.
La qualité des performances passées, leur cohérence par rapport à la philosophie d'investissement revendiquée, les moyens mis en œuvre pour parvenir à l'objectif, les frais pratiqués et le niveau d'information sont autant d'éléments qui participent à la lisibilité de la stratégie de gestion du délégataire.
Processus de sélection des délégataires : les étapes clés
Une fois validé le principe, un audit opérationnel est diligenté afin d'évaluer "in concreto" les moyens présentés et les dispositifs de contrôle et de conformité mis en place par le délégataire.
À l'issue de ce processus, la création du fonds délégué peut être envisagée.
Dans cette organisation, la société de gestion délégante dispose de l'information sur l'ensemble des opérations réalisées sur le portefeuille par le délégataire et exerce un contrôle sur la conformité des risques.
De facto, le délégant bénéficie d'une plus grande proximité avec la gestion mise en œuvre par le délégataire (vs un schéma classique de multigestion) et peut ainsi mieux appréhender l'intérêt de la stratégie dans une allocation globale.
Il reste seulement deux mois avant que l'année fiscale 2026 ne se clôture, et avec elle une partie des leviers fiscaux qui permettent encore d’optimiser sa fiscalité ou de préparer ses projets patrimoniaux. Ainsi, les arbitrages et autres décisions patrimoniales doivent être réfléchis dès maintenant.

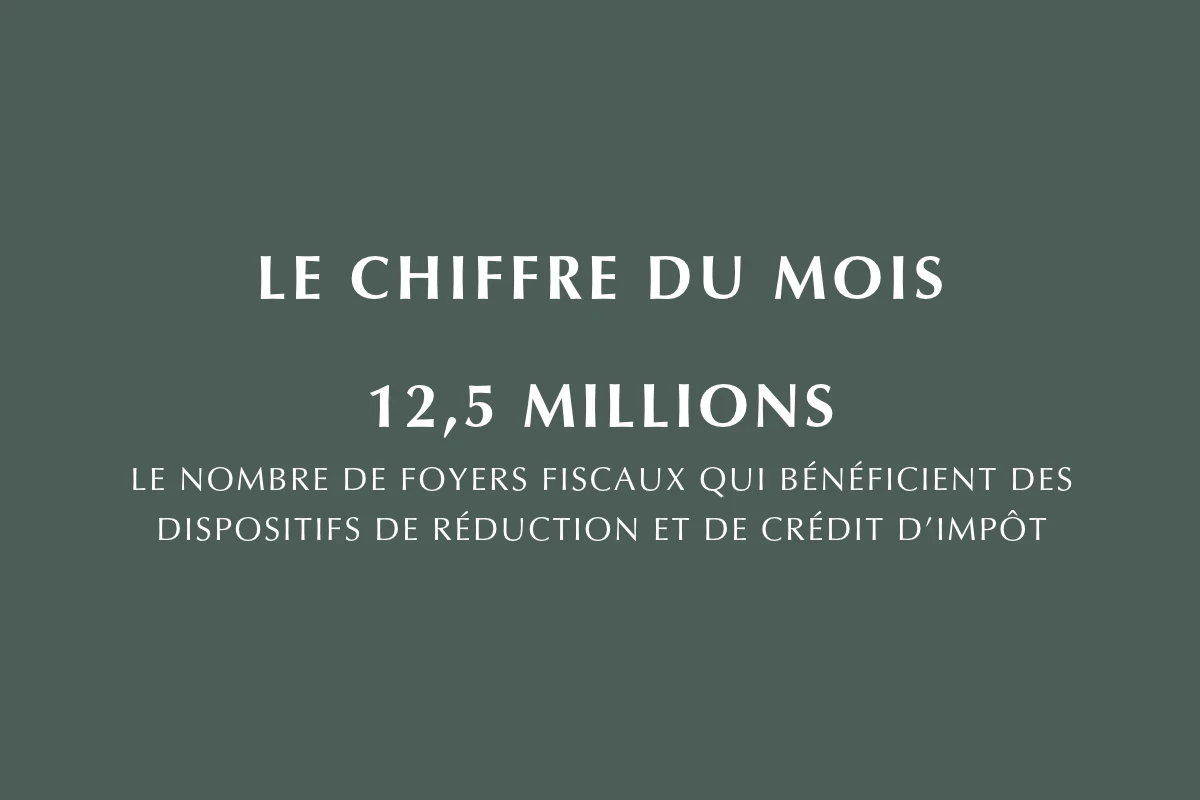
Le rapport du Conseil des prélèvements obligatoires publié en septembre 2026 fait ressortir des chiffres intéressants concernant l’utilisation des dispositifs de réduction et crédit d’impôt : selon les chiffres analysés sur l’année 2024, plus de 14 millions de foyers demandaient une réduction ou un crédit d’impôt dans leur déclaration de revenus. Finalement, 12,5 millions de foyers fiscaux bénéficient effectivement de ces dispositifs, qui viennent alléger leur imposition.
La France n’avait pas connu pareille tension sur sa dette depuis la crise de la zone euro, il y a près de quinze ans. Le taux auquel l’État emprunte à dix ans a dépassé 5 %, un niveau inédit depuis 2002. L’écart de taux avec l’Allemagne, qui sert de référence en Europe, a quant à lui plus que doublé depuis l’été. La France paie aujourd’hui plus cher que l’Italie, l’Espagne ou la Grèce pour se financer.
Le Plan d’Épargne Retraite (PER) est souvent présenté comme un moyen de préparer sa retraite tout en réduisant son imposition. Mais, il peut aussi jouer un rôle important dans la protection du conjoint. En effet, ces deux objectifs ne sont pas nécessairement contradictoires et une approche globale permet de les concilier.
Saviez-vous que les charges : travaux, entretien, taxe foncière, assurance… relatives à un bien loué nu sont imputables sur les loyers encaissés et que si elles sont supérieures à ces derniers, alors cela génère du déficit foncier ?
C’est dans un contexte économique très incertain que le gouvernement a déposé son nouveau projet de loi de finances (PLF) pour 2027 à l’Assemblée nationale. Si ce texte ne revient pas pour le moment sur le Pacte Dutreil, le gouvernement envisage plusieurs mesures structurantes.