 Espace client
 Nous contacter
Quels fonds sont éligibles au 150 0 B Ter ?
Dans le paysage fiscal français, l'article 150-0 B ter du Code général des impôts (CGI) représente une opportunité significative pour les investisseurs désireux de soutenir le développement des petites et moyennes entreprises (PME) européennes, tout en bénéficiant d'avantages fiscaux attractifs.
L'article 150-0 B ter du CGI offre un régime fiscal allégé sur les plus-values réalisées lors de la cession de valeurs mobilières et droits sociaux sous certaines conditions. Ces conditions incluent notamment l'investissement des produits de cession dans des PME européennes exerçant une activité économique réelle, avec une détention des parts pour une période minimale définie par la loi.
La Loi de finance 2019 a étendu les investissements aux souscriptions des parts de fonds dont l’actif est composé à hauteur de 75 % au moins de sociétés opérationnelles et à hauteur de 50 % au moins de sociétés non cotées ou cotées sur le marché des PME, dans un délai de 2 ans.

Les fonds éligibles
Parmi les fonds éligibles à ce dispositif, on retrouve les Fonds communs de placement à risque (FCPR), les Fonds communs de placement dans l'innovation (FCPI), les Fonds professionnels de capital investissement (FPCI), les sociétés de libre partenariat (SLP) ou encore les sociétés de capital-risque (SCR).
Chacun de ces véhicules a ses spécificités, ciblant des entreprises selon leur secteur d'activité, leur degré d'innovation, ou leur implantation géographique, mais tous partagent l'objectif commun de dynamiser l'économie réelle tout en proposant des avantages fiscaux à leurs souscripteurs.
L’identification des opportunités d’investissement pour une meilleure diversification
Pour les conseillers en gestion de patrimoine, il est essentiel de comprendre en profondeur les caractéristiques de ces fonds et les multiples conditions/contraintes d'éligibilité de l'article 150-0 B ter. Cela permet d'identifier les meilleures opportunités d'investissement en alignant les avantages fiscaux avec les objectifs financiers et la tolérance au risque de chaque investisseur.
Outre le choix du fonds, la diversification demeure une stratégie clé. En effet, bien que les avantages fiscaux soient un attrait important, il ne faut pas occulter l'importance de la diversification du portefeuille pour minimiser les risques.
Ainsi, plusieurs thèses d’investissement peuvent être appréhendées et combinées par des allocations : accompagnement de jeunes entreprises innovantes ou sociétés plus matures, financement d’opérations de marchands de biens ou de promotion immobilière, acquisition des murs et fonds d’actifs hôteliers… pour des objectifs de performances et des maturités très variées.
En conclusion, l'article 150-0 B ter du CGI offre une belle opportunité d'investissement dans les PME européennes avec un avantage fiscal non négligeable. Cependant, il requiert une analyse et une compréhension approfondies pour en maximiser les bénéfices tout en maîtrisant les risques. Les professionnels de la gestion de patrimoine, armés de ces connaissances, sont les partenaires indispensables pour naviguer dans ce paysage complexe et faire des choix d'investissement éclairés.
Newsletter Zenith - Avril 2024
Découvrez les autres articles :
Il reste seulement deux mois avant que l'année fiscale 2026 ne se clôture, et avec elle une partie des leviers fiscaux qui permettent encore d’optimiser sa fiscalité ou de préparer ses projets patrimoniaux. Ainsi, les arbitrages et autres décisions patrimoniales doivent être réfléchis dès maintenant.

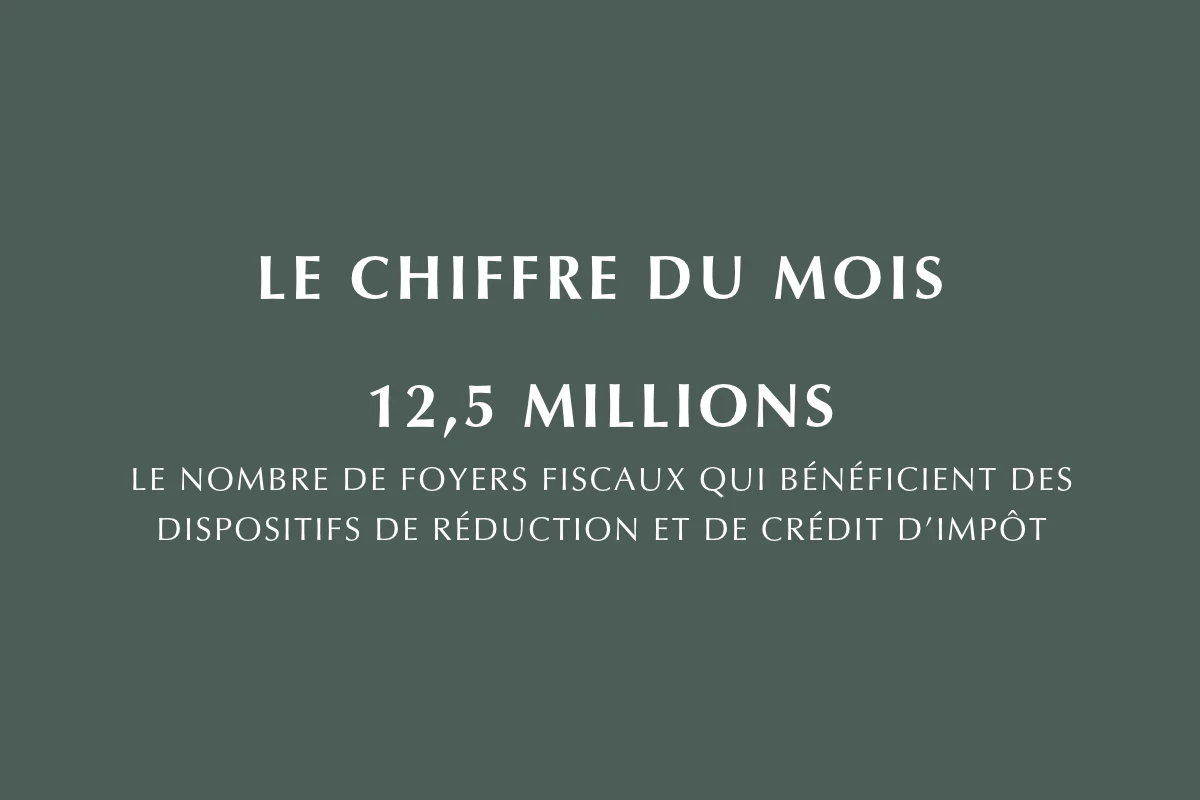
Le rapport du Conseil des prélèvements obligatoires publié en septembre 2026 fait ressortir des chiffres intéressants concernant l’utilisation des dispositifs de réduction et crédit d’impôt : selon les chiffres analysés sur l’année 2024, plus de 14 millions de foyers demandaient une réduction ou un crédit d’impôt dans leur déclaration de revenus. Finalement, 12,5 millions de foyers fiscaux bénéficient effectivement de ces dispositifs, qui viennent alléger leur imposition.
La France n’avait pas connu pareille tension sur sa dette depuis la crise de la zone euro, il y a près de quinze ans. Le taux auquel l’État emprunte à dix ans a dépassé 5 %, un niveau inédit depuis 2002. L’écart de taux avec l’Allemagne, qui sert de référence en Europe, a quant à lui plus que doublé depuis l’été. La France paie aujourd’hui plus cher que l’Italie, l’Espagne ou la Grèce pour se financer.
Le Plan d’Épargne Retraite (PER) est souvent présenté comme un moyen de préparer sa retraite tout en réduisant son imposition. Mais, il peut aussi jouer un rôle important dans la protection du conjoint. En effet, ces deux objectifs ne sont pas nécessairement contradictoires et une approche globale permet de les concilier.
Saviez-vous que les charges : travaux, entretien, taxe foncière, assurance… relatives à un bien loué nu sont imputables sur les loyers encaissés et que si elles sont supérieures à ces derniers, alors cela génère du déficit foncier ?
C’est dans un contexte économique très incertain que le gouvernement a déposé son nouveau projet de loi de finances (PLF) pour 2027 à l’Assemblée nationale. Si ce texte ne revient pas pour le moment sur le Pacte Dutreil, le gouvernement envisage plusieurs mesures structurantes.