 Espace client
 Nous contacter
L’immobilier ne meurt jamais
Conservant sa place singulière dans le patrimoine des ménages français, le secteur de l’immobilier s’adapte au nouveau contexte financier et économique.

L’inflation, l’évolution des taux et les nouvelles normes énergétiques imposent leurs marques à l’évolution du marché immobilier. Si les prix en France, au premier semestre 2023, résistent encore en moyenne dans l’ancien (- 3% en IDF et + 1,8 % en région), l’offre reste tendue dans un marché locatif en pleine mutation énergétique.
En quelques mois, de taux zéro sans inflation, nous sommes passés à un monde de taux positifs et inflationnistes. Ainsi, nous avons observé une nécessaire adaptation des prix et rendements de l’immobilier selon les spécificités de leurs destination et localisation. Un point commun au secteur de l’immobilier mérite cependant d’être rappelé : l’indexation des loyers, un des rares actifs à bénéficier de cette vertu.
L’immobilier professionnel
L’immobilier professionnel (bureau, commerce, immobilier de santé, logistique, hôtellerie, etc.) effectue le même exercice, mais à une vitesse accélérée du fait des taux au plus haut depuis le lancement de la monnaie unique en 1999.
Dans ce contexte, il convient de procéder à une analyse sectorielle, notamment de l’immobilier professionnel :
- Le secteur de la santé reste toujours attractif pour les investisseurs : les besoins dans le domaine de la santé sont énormes en France et dans les pays majeurs en Europe, liés notamment à la médecine de centre-ville, l’hébergement et les soins des personnes âgées.
- Le marché de la logistique bénéficie également d’une demande très importante, avec notamment le déploiement d’acteurs comme Amazon cherchant à s’implanter au plus proche des villes. Dans ce domaine, les prix restent donc soutenus à cause du manque d’offre adaptée.
- Après une phase d’ajustement des prix, les volumes échangés sur le marché du commerce redeviennent conséquents. Les secteurs de la distribution, du bricolage, des commerces de proximité en pied d’immeuble, sont au cœur de la demande.
- Le marché de l’hôtellerie, qui s’est ajusté sur les prix et les rendements, retrouve de l’attrait, en particulier avec le retour des touristes étrangers et l’attractivité du littoral.
- Le marché du bureau s’ajuste actuellement sur les prix et les rendements. La centralité, la proximité des transports, l’intégration des normes énergétiques et l’ESG sont privilégiés.
À noter que les transactions se concentrent globalement, sur les quartiers centres d’affaires parisiens et les grandes métropoles.
Les produits de placement immobiliers (SCPI et SCI)
Les sociétés de gestion, qui avaient adopté des gestions prudentes et conservatrices les années passées, préservent le prix de leurs parts et leur rendement. Cela permet de mettre en exergue une singularité de l’immobilier : sa résilience. Résilience qui peut néanmoins souffrir du contexte actuel en présence de gestionnaires moins prudents, qui sont obligés alors d’ajuster les prix des parts de leurs véhicules immobiliers sous le contrôle de l’Autorité des Marchés Financiers.
Une grille de contrôle au service de la résilience
Depuis toujours et dans ce contexte, les équipes d’experts de Laplace vérifient, sur la base d’une stricte grille de contrôle, des points considérés comme fondamentaux et notamment :
- La prudence de la gestion financière : positionnement historique des prix de part et capacité d’absorption des variations de marché
- La politique d’endettement raisonnée
- La constitution de réserves confortables pour maintenir des revenus réguliers.
L’objectif est de vérifier que le dynamisme de la gestion du patrimoine immobilier des SCPI et SCI demeure ancré sur :
- Des investissements sélectifs respectant la centralité, les services, les nouveaux modes d’usages, l’approche ESG
- Des arbitrages actifs visant au renouvellement des immeubles, leur modernisation dans le cadre d’un verdissement nécessaire (renouveler, moderniser et verdir pour dégager de la valeur)
- Une gestion locative à l’écoute des besoins des locataires
Reposant sur des actifs tangibles, l’immobilier permet de répondre aux objectifs primordiaux des épargnants souhaitant se constituer un patrimoine de biens réels, source de revenus indexés.
Socle de tout patrimoine, l’immobilier s’adapte utilement aux outils et cadres juridiques que l’ingénierie patrimoniale a su développer à son profit : du démembrement de propriété à l’éligibilité au sein de contrat d’assurance-vie, le panel de solutions adaptées à chaque situation est conséquent.
À la conjugaison de ces facteurs, la période actuelle apporte une double opportunité : l’augmentation des rendements et l’adaptation des prix. C’est en ce sens que notre attention se porte sur les évolutions actuelles d’un marché afin de profiter de ses phases de cycle.

En 2027, le prix de l'énergie, le niveau des taux longs et l'état des finances publiques dicteront le rythme. L'intelligence artificielle, elle, continuera de tirer l'investissement et les profits. Nous ne croyons pas à une récession, mais plutôt à une année très contrastée, où le choix des actifs comptera davantage que la simple exposition au marché.

Il reste seulement deux mois avant que l'année fiscale 2026 ne se clôture, et avec elle une partie des leviers fiscaux qui permettent encore d’optimiser sa fiscalité ou de préparer ses projets patrimoniaux. Ainsi, les arbitrages et autres décisions patrimoniales doivent être réfléchis dès maintenant.
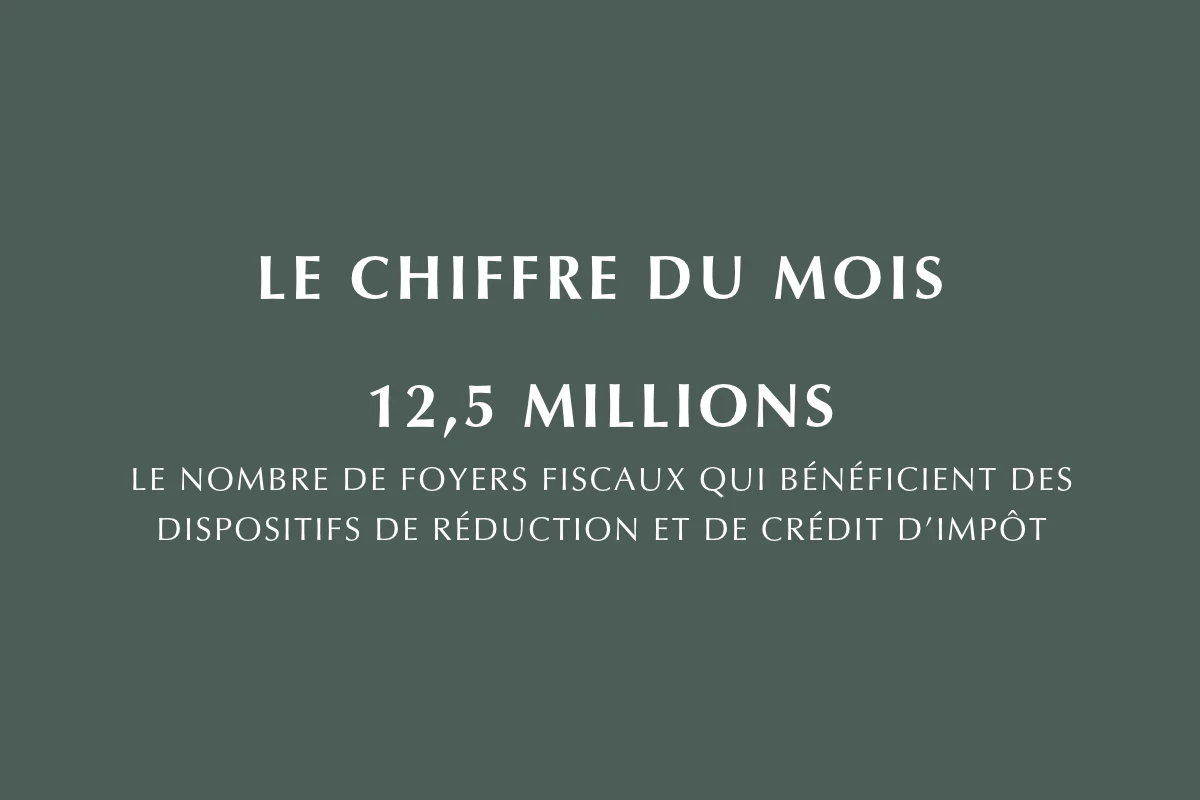
Le rapport du Conseil des prélèvements obligatoires publié en septembre 2026 fait ressortir des chiffres intéressants concernant l’utilisation des dispositifs de réduction et crédit d’impôt : selon les chiffres analysés sur l’année 2024, plus de 14 millions de foyers demandaient une réduction ou un crédit d’impôt dans leur déclaration de revenus. Finalement, 12,5 millions de foyers fiscaux bénéficient effectivement de ces dispositifs, qui viennent alléger leur imposition.
La France n’avait pas connu pareille tension sur sa dette depuis la crise de la zone euro, il y a près de quinze ans. Le taux auquel l’État emprunte à dix ans a dépassé 5 %, un niveau inédit depuis 2002. L’écart de taux avec l’Allemagne, qui sert de référence en Europe, a quant à lui plus que doublé depuis l’été. La France paie aujourd’hui plus cher que l’Italie, l’Espagne ou la Grèce pour se financer.
Le Plan d’Épargne Retraite (PER) est souvent présenté comme un moyen de préparer sa retraite tout en réduisant son imposition. Mais, il peut aussi jouer un rôle important dans la protection du conjoint. En effet, ces deux objectifs ne sont pas nécessairement contradictoires et une approche globale permet de les concilier.
Saviez-vous que les charges : travaux, entretien, taxe foncière, assurance… relatives à un bien loué nu sont imputables sur les loyers encaissés et que si elles sont supérieures à ces derniers, alors cela génère du déficit foncier ?