 Espace client
 Nous contacter
Expatriation, quels impacts sur la retraite ?
Lorsque vous travaillez à l’étranger, vous relevez, en principe, du régime obligatoire de retraite local et cotisez dans cet État. Ces périodes d’activité peuvent permettre de bénéficier d’une retraite auprès du régime local. Dans ce cas, vous percevez une retraite de chacun des régimes auxquels vous avez été affilié : une retraite française et une retraite étrangère. Les règles propres à chaque régime, si elles étaient appliquées isolément, auraient pour effet de pénaliser les assurés ayant eu des carrières dans plusieurs pays.
La prise en compte de ces différences de régimes constitue donc un élément à prendre en compte pour sa retraite à l’étranger, car elle peut influencer la durée de cotisation, le calcul des droits et le montant des pensions perçues.

Une coordination internationale pour garantir les droits à la retraite français
Pour garantir les droits des assurés d’un pays à l’autre, une coordination internationale est mise en place : à travers des règlements européens et des conventions bilatérales avec les pays tiers.
Si l’expatriation a lieu dans un État qui n’est pas couvert par les règlements européens ou par une convention, les droits à la retraite seront examinés séparément par chacun des États, sans prise en compte des périodes accomplies dans l’autre État.
Afin de palier à cette problématique, la France s’est liée à plus de 70 États, ce qui en fait l’un des pays avec le plus grand nombre d’accords dans le monde. Ces accords prévoient notamment la prise en compte, pour le calcul de la retraite française, des périodes d’activité effectuées dans l’autre État.
Une expatriation aux Émirats arabes unis : impact sur le montant des pensions de retraite
Les Émirats arabes unis n'ont pas signé de Convention de Sécurité Sociale avec la France. Effectuer une partie de sa carrière aux Émirats impactera donc le montant des pensions de retraite.
Les expatriés peuvent envisager une affiliation volontaire à la CFE (Caisse des Français de l'Étranger) afin de maintenir la validation de trimestres d'assurance en France et poursuivre l'acquisition de points de retraite complémentaires Agirc-Arrco.
Ainsi, les périodes d'assurance volontaire seront prises en compte dans le calcul de la retraite et les points de retraite complémentaire acquis comme si l'assuré n'avait jamais quitté la France.
L'analyse de l'opportunité de ces adhésions volontaires dépend de différents paramètres : du statut de l'assuré, de sa carrière passée, de la durée d'expatriation...
Le sujet de la retraite des expatriés avec carrière internationale nécessite à l’évidence une analyse précise qui tient compte du pays d’expatriation, du statut social de l’expatrié et de l’ensemble des paramètres de sa carrière professionnelle. Quel que soit votre statut, l’accompagnement et l’expertise d’un professionnel de la gestion de patrimoine peut s’avérer opportun afin de vous apporter une meilleure visibilité sur vos droits à la retraite.
Il reste seulement deux mois avant que l'année fiscale 2026 ne se clôture, et avec elle une partie des leviers fiscaux qui permettent encore d’optimiser sa fiscalité ou de préparer ses projets patrimoniaux. Ainsi, les arbitrages et autres décisions patrimoniales doivent être réfléchis dès maintenant.

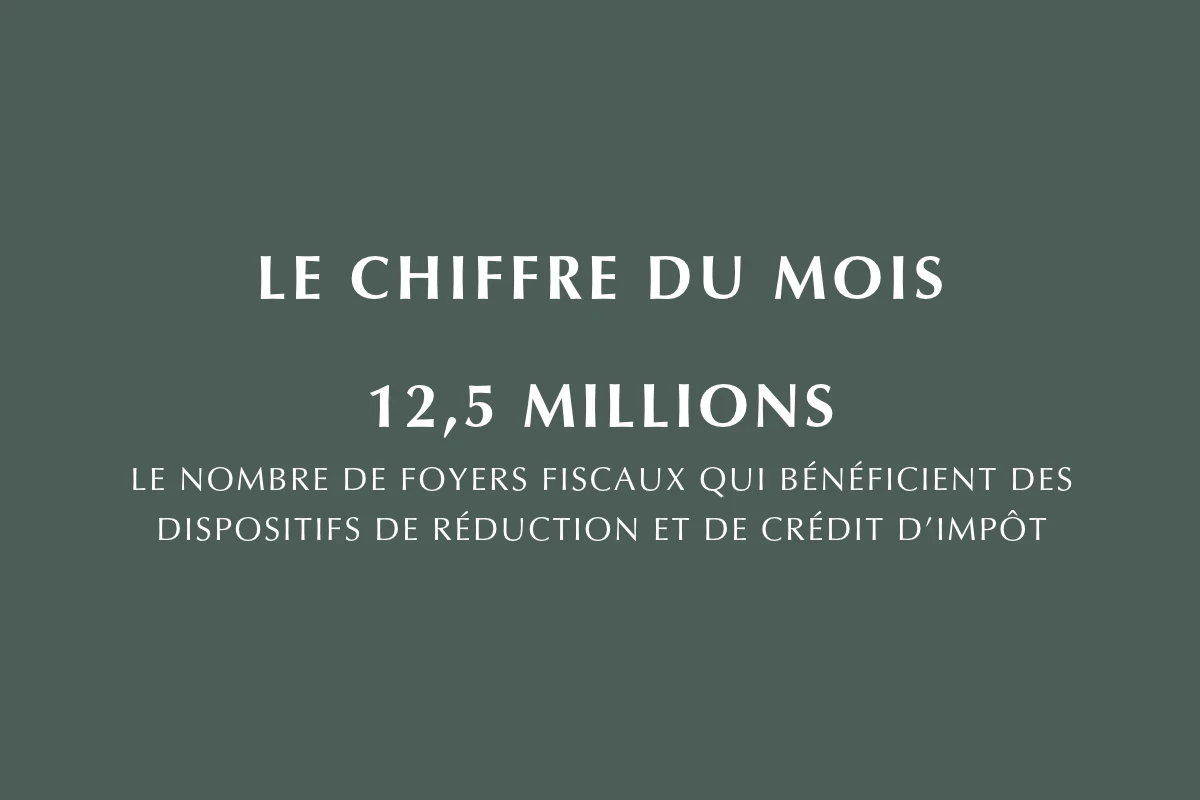
Le rapport du Conseil des prélèvements obligatoires publié en septembre 2026 fait ressortir des chiffres intéressants concernant l’utilisation des dispositifs de réduction et crédit d’impôt : selon les chiffres analysés sur l’année 2024, plus de 14 millions de foyers demandaient une réduction ou un crédit d’impôt dans leur déclaration de revenus. Finalement, 12,5 millions de foyers fiscaux bénéficient effectivement de ces dispositifs, qui viennent alléger leur imposition.
La France n’avait pas connu pareille tension sur sa dette depuis la crise de la zone euro, il y a près de quinze ans. Le taux auquel l’État emprunte à dix ans a dépassé 5 %, un niveau inédit depuis 2002. L’écart de taux avec l’Allemagne, qui sert de référence en Europe, a quant à lui plus que doublé depuis l’été. La France paie aujourd’hui plus cher que l’Italie, l’Espagne ou la Grèce pour se financer.
Le Plan d’Épargne Retraite (PER) est souvent présenté comme un moyen de préparer sa retraite tout en réduisant son imposition. Mais, il peut aussi jouer un rôle important dans la protection du conjoint. En effet, ces deux objectifs ne sont pas nécessairement contradictoires et une approche globale permet de les concilier.
Saviez-vous que les charges : travaux, entretien, taxe foncière, assurance… relatives à un bien loué nu sont imputables sur les loyers encaissés et que si elles sont supérieures à ces derniers, alors cela génère du déficit foncier ?
C’est dans un contexte économique très incertain que le gouvernement a déposé son nouveau projet de loi de finances (PLF) pour 2027 à l’Assemblée nationale. Si ce texte ne revient pas pour le moment sur le Pacte Dutreil, le gouvernement envisage plusieurs mesures structurantes.