 Espace client
 Nous contacter
Actifs privés : une montée en puissance au sein des allocations
Tout au long de la dernière décennie s’est observée une montée en puissance des actifs privés au sein des allocations.
Terrain de jeu initial des institutionnels et des familles fortunées, la clientèle privée contribue depuis peu à la croissance de ce marché, en quête de rendement et las de la volatilité des actifs côtés. Son besoin d’accompagnement demeure toutefois nécessaire pour une élaborer un programme d’investissement adapté sur le long terme.
À ce titre, découvrez les paramètres qui guident Zenith Investment Solutions dans la sélection de véhicule d’investissements.

1- La diversification
Il est tout d’abord primordial de ne pas concentrer le risque sur des stratégies similaires, d’autant plus que l’inconvénient de cette classe d’actifs est l’illiquidité.
Maître mot dans une allocation d’actifs, la diversification permet de répartir le risque entre différents types d’instruments financiers (equity, preferred stock, structured equity, hybrid notes, credit…), stratégies (seed, growth, buyout… ou encore core/value add pour les actifs réels), et encore sociétés de gestion reconnues pour leurs secteurs/thèses d’investissement de prédilection.
2- La gestion des cash flows
Un programme d’investissement se prépare sur un horizon de temps (très) long ! Minutieusement optimisée, la combinaison des engagements, appels de fonds et distributions des différents véhicules d’investissement aura pour objectif de préserver les multiples espérés.
Bien que contrintuitif pour beaucoup d’investisseurs, certaines stratégies sur les marchés privés s’avèrent redoutables pour générer du revenu ou encore gérer de la trésorerie excédentaire.
3- La conjoncture
La macro apporte quant à elle toujours son lot d’opportunités et les meilleures décisions d’investissement anticipent les grandes tendances. Nous le voyons depuis plusieurs mois avec des stratégies résilientes à l’inflation comme l’investissement dans les infrastructures (énergie, télécoms, transport, infrastructures sociales) et avec de fortes convictions sur les marchés secondaires dans un environnement où l’abondance de liquidités s’est normalisée. Le besoin de cash de certains GPs et LPs leur impose de sortir de certaines positions illiquides au prix d’avantageuses décotes et une excellente visibilité pour les nouveaux investisseurs.
La réalisation d’un programme d’investissement sur le long terme s’avère être le moyen le plus efficace pour générer de la croissance et diminuer le risque d’un portefeuille d’actifs privés.
Les fonds de fonds comme le FCPR Multi Stratégies 2 peuvent répondre à cet objectif avec la facilité pour le souscripteur de bénéficier d’une allocation institutionnelle clef en main, à partir de montants d’investissement pouvant être modestes et pour finir disponibles en assurance vie.
En 2027, le prix de l'énergie, le niveau des taux longs et l'état des finances publiques dicteront le rythme. L'intelligence artificielle, elle, continuera de tirer l'investissement et les profits. Nous ne croyons pas à une récession, mais plutôt à une année très contrastée, où le choix des actifs comptera davantage que la simple exposition au marché.

Il reste seulement deux mois avant que l'année fiscale 2026 ne se clôture, et avec elle une partie des leviers fiscaux qui permettent encore d’optimiser sa fiscalité ou de préparer ses projets patrimoniaux. Ainsi, les arbitrages et autres décisions patrimoniales doivent être réfléchis dès maintenant.
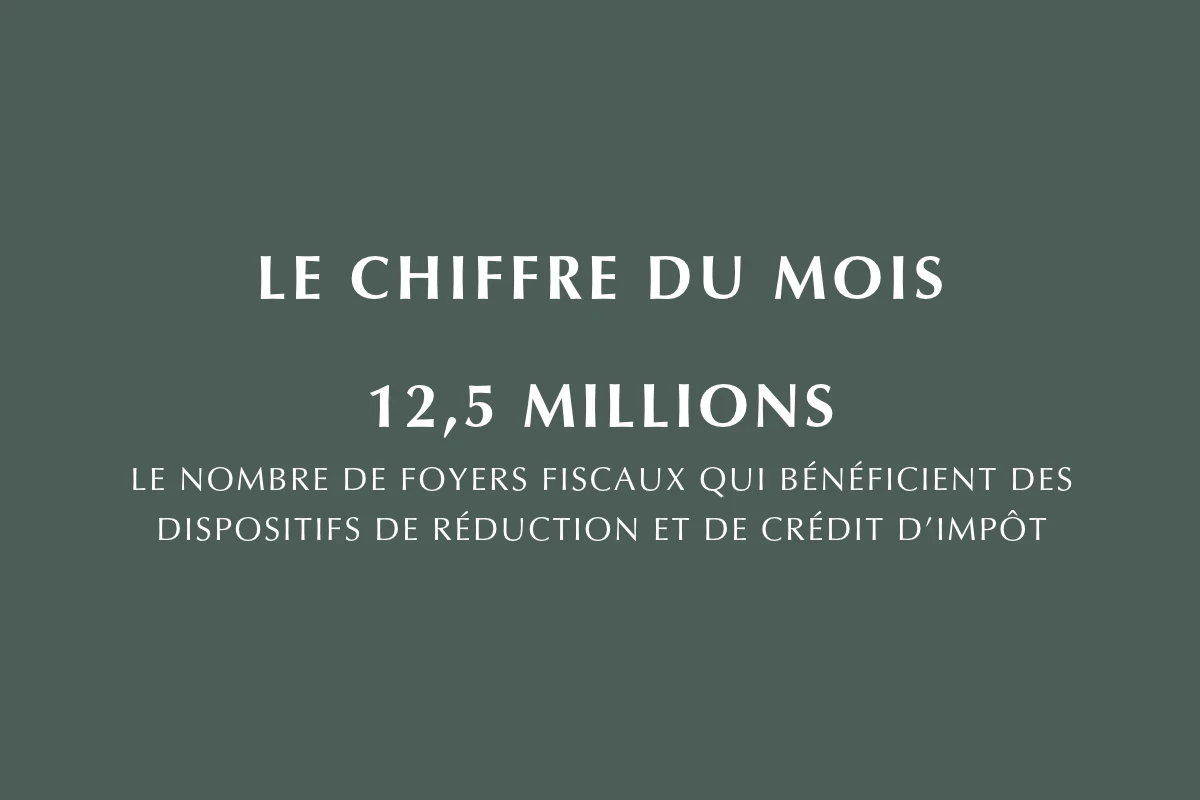
Le rapport du Conseil des prélèvements obligatoires publié en septembre 2026 fait ressortir des chiffres intéressants concernant l’utilisation des dispositifs de réduction et crédit d’impôt : selon les chiffres analysés sur l’année 2024, plus de 14 millions de foyers demandaient une réduction ou un crédit d’impôt dans leur déclaration de revenus. Finalement, 12,5 millions de foyers fiscaux bénéficient effectivement de ces dispositifs, qui viennent alléger leur imposition.
La France n’avait pas connu pareille tension sur sa dette depuis la crise de la zone euro, il y a près de quinze ans. Le taux auquel l’État emprunte à dix ans a dépassé 5 %, un niveau inédit depuis 2002. L’écart de taux avec l’Allemagne, qui sert de référence en Europe, a quant à lui plus que doublé depuis l’été. La France paie aujourd’hui plus cher que l’Italie, l’Espagne ou la Grèce pour se financer.
Le Plan d’Épargne Retraite (PER) est souvent présenté comme un moyen de préparer sa retraite tout en réduisant son imposition. Mais, il peut aussi jouer un rôle important dans la protection du conjoint. En effet, ces deux objectifs ne sont pas nécessairement contradictoires et une approche globale permet de les concilier.
Saviez-vous que les charges : travaux, entretien, taxe foncière, assurance… relatives à un bien loué nu sont imputables sur les loyers encaissés et que si elles sont supérieures à ces derniers, alors cela génère du déficit foncier ?