 Espace client
 Nous contacter
2022, « Annus horribilis » , cap sur 2023 !
2022, « ANNUS HORRIBILIS » , CAP SUR 2023 !
La hausse des taux aura été l’élément marquant de 2022. Elle marque un changement majeur dans l’évolution que nous connaissons depuis plus de 30 ans.

2022, année marquée par un retour brutal de l’inflation
2022, aura été le grand chamboule-tout de la politique monétaire. Les hausses de taux pratiquées par les banques centrales closent un cycle de politique monétaire accommodante qui a vu le jour en septembre 2007, avec les premières baisses de taux au début de la crise des « subprimes ».
À cette époque, les taux sur les marchés obligataires étaient supérieurs à 10 % et l’inflation plafonnait à 4 %. Tout au long de ces trois décennies, les taux se sont callés sur cette inflation contenue. Mais cela n’était pas suffisant pour résorber un niveau de chômage élevé. Il a donc fallu faire appel à une politique monétaire expansionniste et non conventionnelle pour soutenir l’activité et lutter contre les pressions déflationnistes. Cela nous a conduit à des taux monétaires négatifs à partir de 2014.
Le retour brutal de l’inflation a mis fin à ce cycle trentenaire. En un an, l’inflation aura atteint 10 % (contre 2 % précédemment). Le « quoiqu’il en coûte » mis en place par les gouvernements des économies développées et la difficulté à reconstruire les chaines d’approvisionnement rompues lors des confinements ont poussé les prix à la hausse. Puis le déclenchement de la guerre en Ukraine a continué de propulser les prix de l’énergie vers des niveaux records (notamment pour le gaz). Ces éléments ont mis les banques centrales au pied du mur en les contraignant à monter leur taux pour lutter contre l’inflation, ce qui a contribué à accentuer la hausse des taux obligataires.
L’impact sur les actifs financiers a été profond pour les actions (-7 % à -33 % selon les indices) mais surtout pour les obligations censées jouer un rôle d’amortisseur et qui terminent l’année en retrait de 17 %.

L’année 2023 s’ouvre sur un contexte particulier
D’un côté, la hausse des taux et la chute du cours des actions offrent des niveaux de rendement et de valorisations si ce n’est attractif, tout au moins raisonnable dans une perspective à moyen terme. Le rendement des obligations est compris entre 2,6 % pour les obligations d’État de la zone Euro et 7 % pour les obligations émises par les entreprises les plus risquées. Pour les actions, le niveau des cours rapportés aux résultats dégagés par les entreprises reste en dessous de la moyenne historique pour les marchés européens et émergents et au niveau de la moyenne pour les actions US. En dépit de la forte reprise des marchés sur le dernier trimestre, les prix sont sur des niveaux raisonnables.
D’un autre côté, les États-Unis comme l’Europe devraient subir a minima un ralentissement de l’activité économique sur 2023 avant de revenir vers une croissance modeste en 2024. Seule la Chine pourrait connaître une accélération de son activité. En effet, la hausse des prix pèse sur les dépenses des consommateurs et sur l’activité des entreprises les plus exposées aux coûts de l’énergie. De même, le niveau des taux contraint les acteurs les plus endettés et les investissements.
L’évolution des marchés actions en 2023 dépendra de l’ampleur du ralentissement. Un atterrissage en douceur, comme le suggèrent les récentes statistiques économiques, justifie l’épisode de hausse actuel. Inversement, une détérioration des indicateurs pèserait sur les cours de bourses, mais dans une moindre proportion que ce que nous avons connu en 2022.
En définitive, nous sommes revenus dans un monde normal de l’investissement avec des taux de rendement positifs et des fluctuations boursières intrinsèques aux aléas de la vie économique.
Il reste seulement deux mois avant que l'année fiscale 2026 ne se clôture, et avec elle une partie des leviers fiscaux qui permettent encore d’optimiser sa fiscalité ou de préparer ses projets patrimoniaux. Ainsi, les arbitrages et autres décisions patrimoniales doivent être réfléchis dès maintenant.

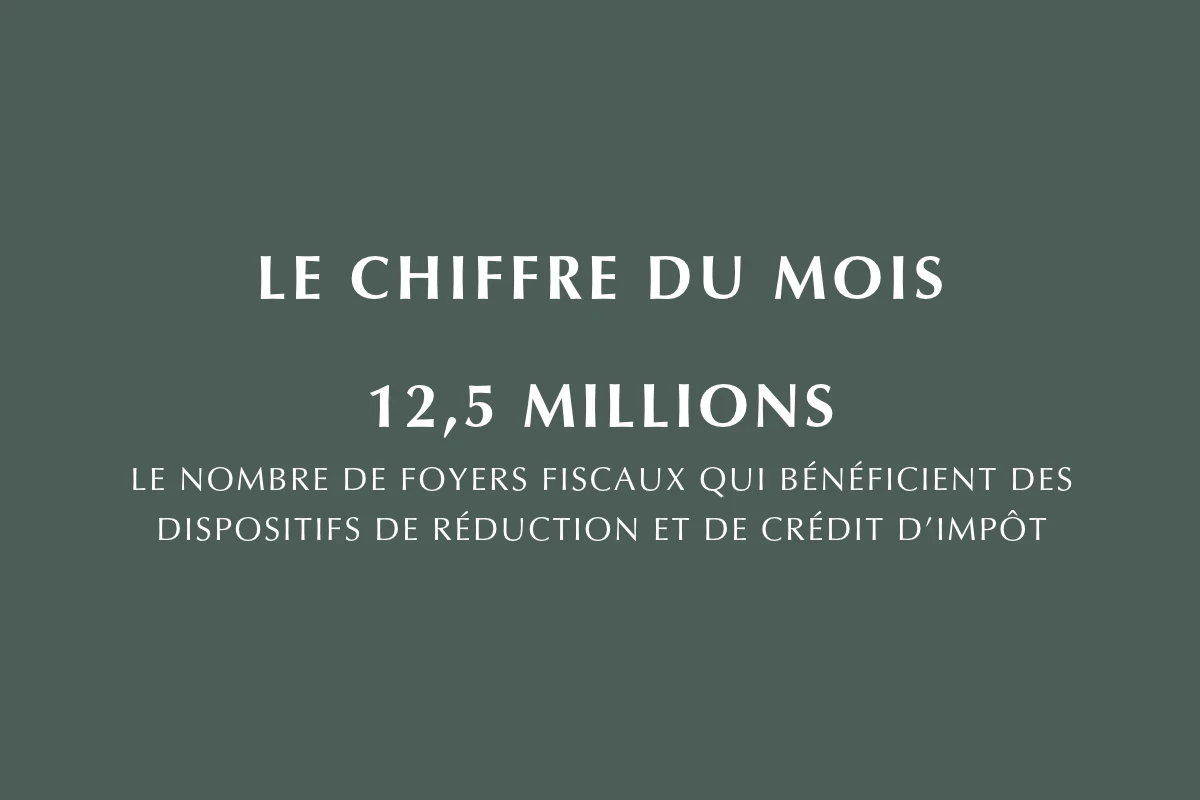
Le rapport du Conseil des prélèvements obligatoires publié en septembre 2026 fait ressortir des chiffres intéressants concernant l’utilisation des dispositifs de réduction et crédit d’impôt : selon les chiffres analysés sur l’année 2024, plus de 14 millions de foyers demandaient une réduction ou un crédit d’impôt dans leur déclaration de revenus. Finalement, 12,5 millions de foyers fiscaux bénéficient effectivement de ces dispositifs, qui viennent alléger leur imposition.
La France n’avait pas connu pareille tension sur sa dette depuis la crise de la zone euro, il y a près de quinze ans. Le taux auquel l’État emprunte à dix ans a dépassé 5 %, un niveau inédit depuis 2002. L’écart de taux avec l’Allemagne, qui sert de référence en Europe, a quant à lui plus que doublé depuis l’été. La France paie aujourd’hui plus cher que l’Italie, l’Espagne ou la Grèce pour se financer.
Le Plan d’Épargne Retraite (PER) est souvent présenté comme un moyen de préparer sa retraite tout en réduisant son imposition. Mais, il peut aussi jouer un rôle important dans la protection du conjoint. En effet, ces deux objectifs ne sont pas nécessairement contradictoires et une approche globale permet de les concilier.
Saviez-vous que les charges : travaux, entretien, taxe foncière, assurance… relatives à un bien loué nu sont imputables sur les loyers encaissés et que si elles sont supérieures à ces derniers, alors cela génère du déficit foncier ?
C’est dans un contexte économique très incertain que le gouvernement a déposé son nouveau projet de loi de finances (PLF) pour 2027 à l’Assemblée nationale. Si ce texte ne revient pas pour le moment sur le Pacte Dutreil, le gouvernement envisage plusieurs mesures structurantes.