 Espace client
 Nous contacter
Non coté : un accès et des critères d’investissement en pleine évolution
Les allocations patrimoniales se sont transformées ces dernières années avec l’émergence de nouvelles classes d’actifs et de nouveaux supports d’investissement, notamment le non coté, rendant ainsi les critères de décision d’investissement plus complexes. Pour la clientèle privée, dans le cadre de leur planification financière, quel est l'impact de ces actifs non cotés dans l’évolution des choix d’investissement ?

Le Private Equity : la catégorie reine des classes d’actifs
Si nous nous attardons sur la catégorie reine du non coté, le Private Equity, nous pouvons observer aujourd’hui, avec un peu de recul, qu’elle a bouleversé l’habitude des investisseurs.
En effet, à la recherche de nouveaux moteurs de performance dans leurs stratégies d’investissement et dans la perspective de rentabilité plus importante, la clientèle privée a su accepter illiquidité et risque de perte en capital élevé.
Ce changement de paradigme a été accentué par la volatilité des marchés financiers cotés et le souhait clair de se diversifier.
L’évolution de la typologie des investisseurs a également joué dans l’émergence du Private Equity. Plus jeunes et ayant accès à une information financière plus dense, ils ont su se projeter sur un horizon de temps plus long nécessaire à la création de valeur.
Mais le non coté ne se cantonne pas au Private Equity.
La dette privée : une classe d’actifs attrayante
Une autre classe d’actifs est en pleine effervescence, portée par une conjoncture lui étant particulièrement favorable : la dette privée, qui consiste à financer des entreprises non cotées par le prêt.
Les critères d’investissement sont aussi contextuels pour les actifs privés et la normalisation des taux permet des rendements attractifs aux prêteurs ou aux investisseurs en quête de revenus.
La dette privée pouvant proposer des niveaux de sûreté importants en cas de défaut de l’entreprise (cas de la dette senior par exemple), certains véhicules se trouvent donc être particulièrement adaptés aux investisseurs patrimoniaux désireux de préserver leur capital.
Ces caractéristiques, recherchées par un grand nombre de clients privés, leur permettraient ainsi de se diversifier des supports de rendements plus traditionnels, tels que l’immobilier ou les produits structurés.
L’attitude des investisseurs s’est enrichie avec l’accès à de nouvelles classes d’actifs. Grâce au Private Equity d’une part, les clients privés ont su modifier leurs critères de sélection en acceptant de nouvelles contraintes. D’autre part, la dette privée constitue une nouvelle alternative de choix dans de nombreuses stratégies financières, grâce à des contextes économique et réglementaire favorables, où la loi industrie verte, quelques années après la loi pacte, vient renforcer les moyens pour orienter l’épargne des Français dans l’économie réelle.
Il reste seulement deux mois avant que l'année fiscale 2026 ne se clôture, et avec elle une partie des leviers fiscaux qui permettent encore d’optimiser sa fiscalité ou de préparer ses projets patrimoniaux. Ainsi, les arbitrages et autres décisions patrimoniales doivent être réfléchis dès maintenant.

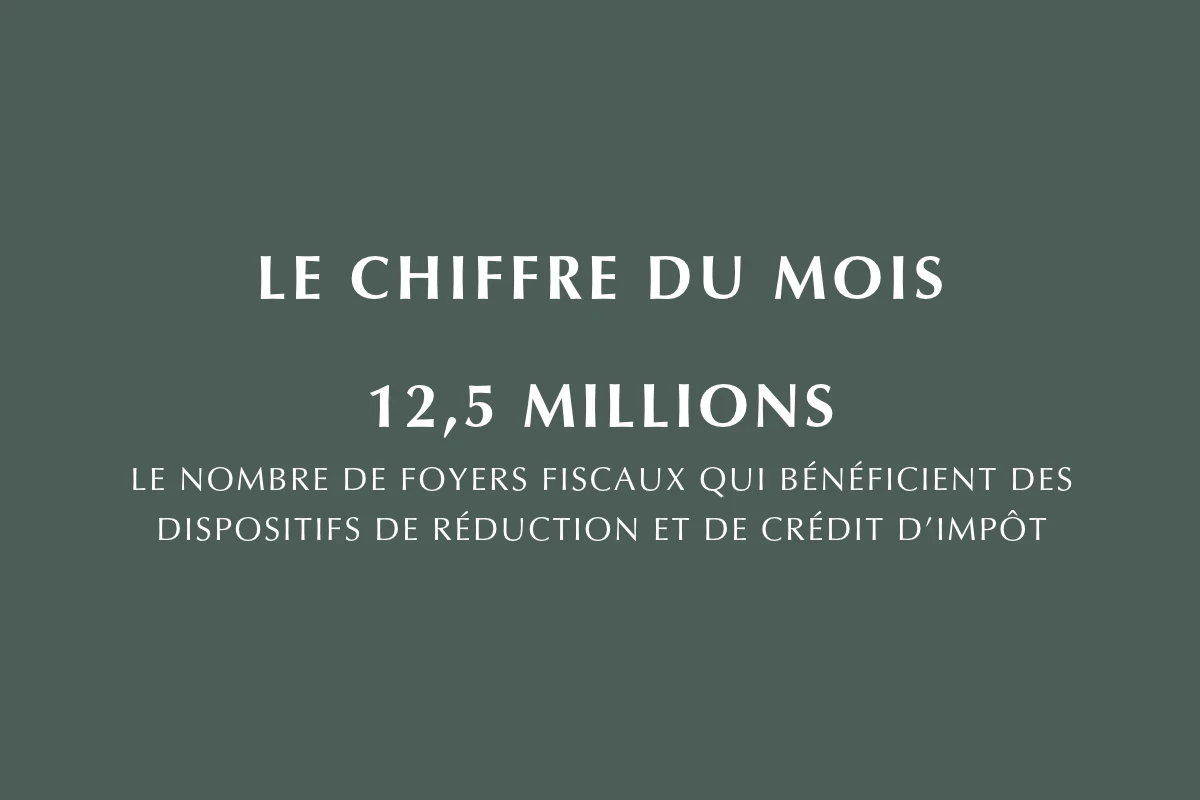
Le rapport du Conseil des prélèvements obligatoires publié en septembre 2026 fait ressortir des chiffres intéressants concernant l’utilisation des dispositifs de réduction et crédit d’impôt : selon les chiffres analysés sur l’année 2024, plus de 14 millions de foyers demandaient une réduction ou un crédit d’impôt dans leur déclaration de revenus. Finalement, 12,5 millions de foyers fiscaux bénéficient effectivement de ces dispositifs, qui viennent alléger leur imposition.
La France n’avait pas connu pareille tension sur sa dette depuis la crise de la zone euro, il y a près de quinze ans. Le taux auquel l’État emprunte à dix ans a dépassé 5 %, un niveau inédit depuis 2002. L’écart de taux avec l’Allemagne, qui sert de référence en Europe, a quant à lui plus que doublé depuis l’été. La France paie aujourd’hui plus cher que l’Italie, l’Espagne ou la Grèce pour se financer.
Le Plan d’Épargne Retraite (PER) est souvent présenté comme un moyen de préparer sa retraite tout en réduisant son imposition. Mais, il peut aussi jouer un rôle important dans la protection du conjoint. En effet, ces deux objectifs ne sont pas nécessairement contradictoires et une approche globale permet de les concilier.
Saviez-vous que les charges : travaux, entretien, taxe foncière, assurance… relatives à un bien loué nu sont imputables sur les loyers encaissés et que si elles sont supérieures à ces derniers, alors cela génère du déficit foncier ?
C’est dans un contexte économique très incertain que le gouvernement a déposé son nouveau projet de loi de finances (PLF) pour 2027 à l’Assemblée nationale. Si ce texte ne revient pas pour le moment sur le Pacte Dutreil, le gouvernement envisage plusieurs mesures structurantes.